はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
住宅ローンの変動金利が上がり始めたいま、「繰上返済をしたほうがいいのか、それとも同じお金をNISAで運用するのか」と迷う方もいるのではないでしょうか。結論から書くと、この二択は「ローン金利と運用の利回りのどちらが高くなるか」で決まります。ただ、ここでいうローン金利は、いま契約している金利ではなく、残りの返済期間の平均金利です。そして、その比較を始める前に、生活防衛資金という関門があります。
基準日は2026年10月2日です。

ホー、kanato理事長!この記事は答えを一つ出すのではなく、確かめる順番をお渡しするものでしてな。
なお、この記事は考え方の整理です。特定の商品の購入や、借入・返済・投資の判断をおすすめするものではありません。試算は条件を置いた計算で、将来の金利や運用成績の予測ではありません。
1. 先に結論:判断は6つの順番で確かめる
繰上返済とNISAのどちらを先にするかは、次の6つを上から順に確かめると整理しやすくなります。
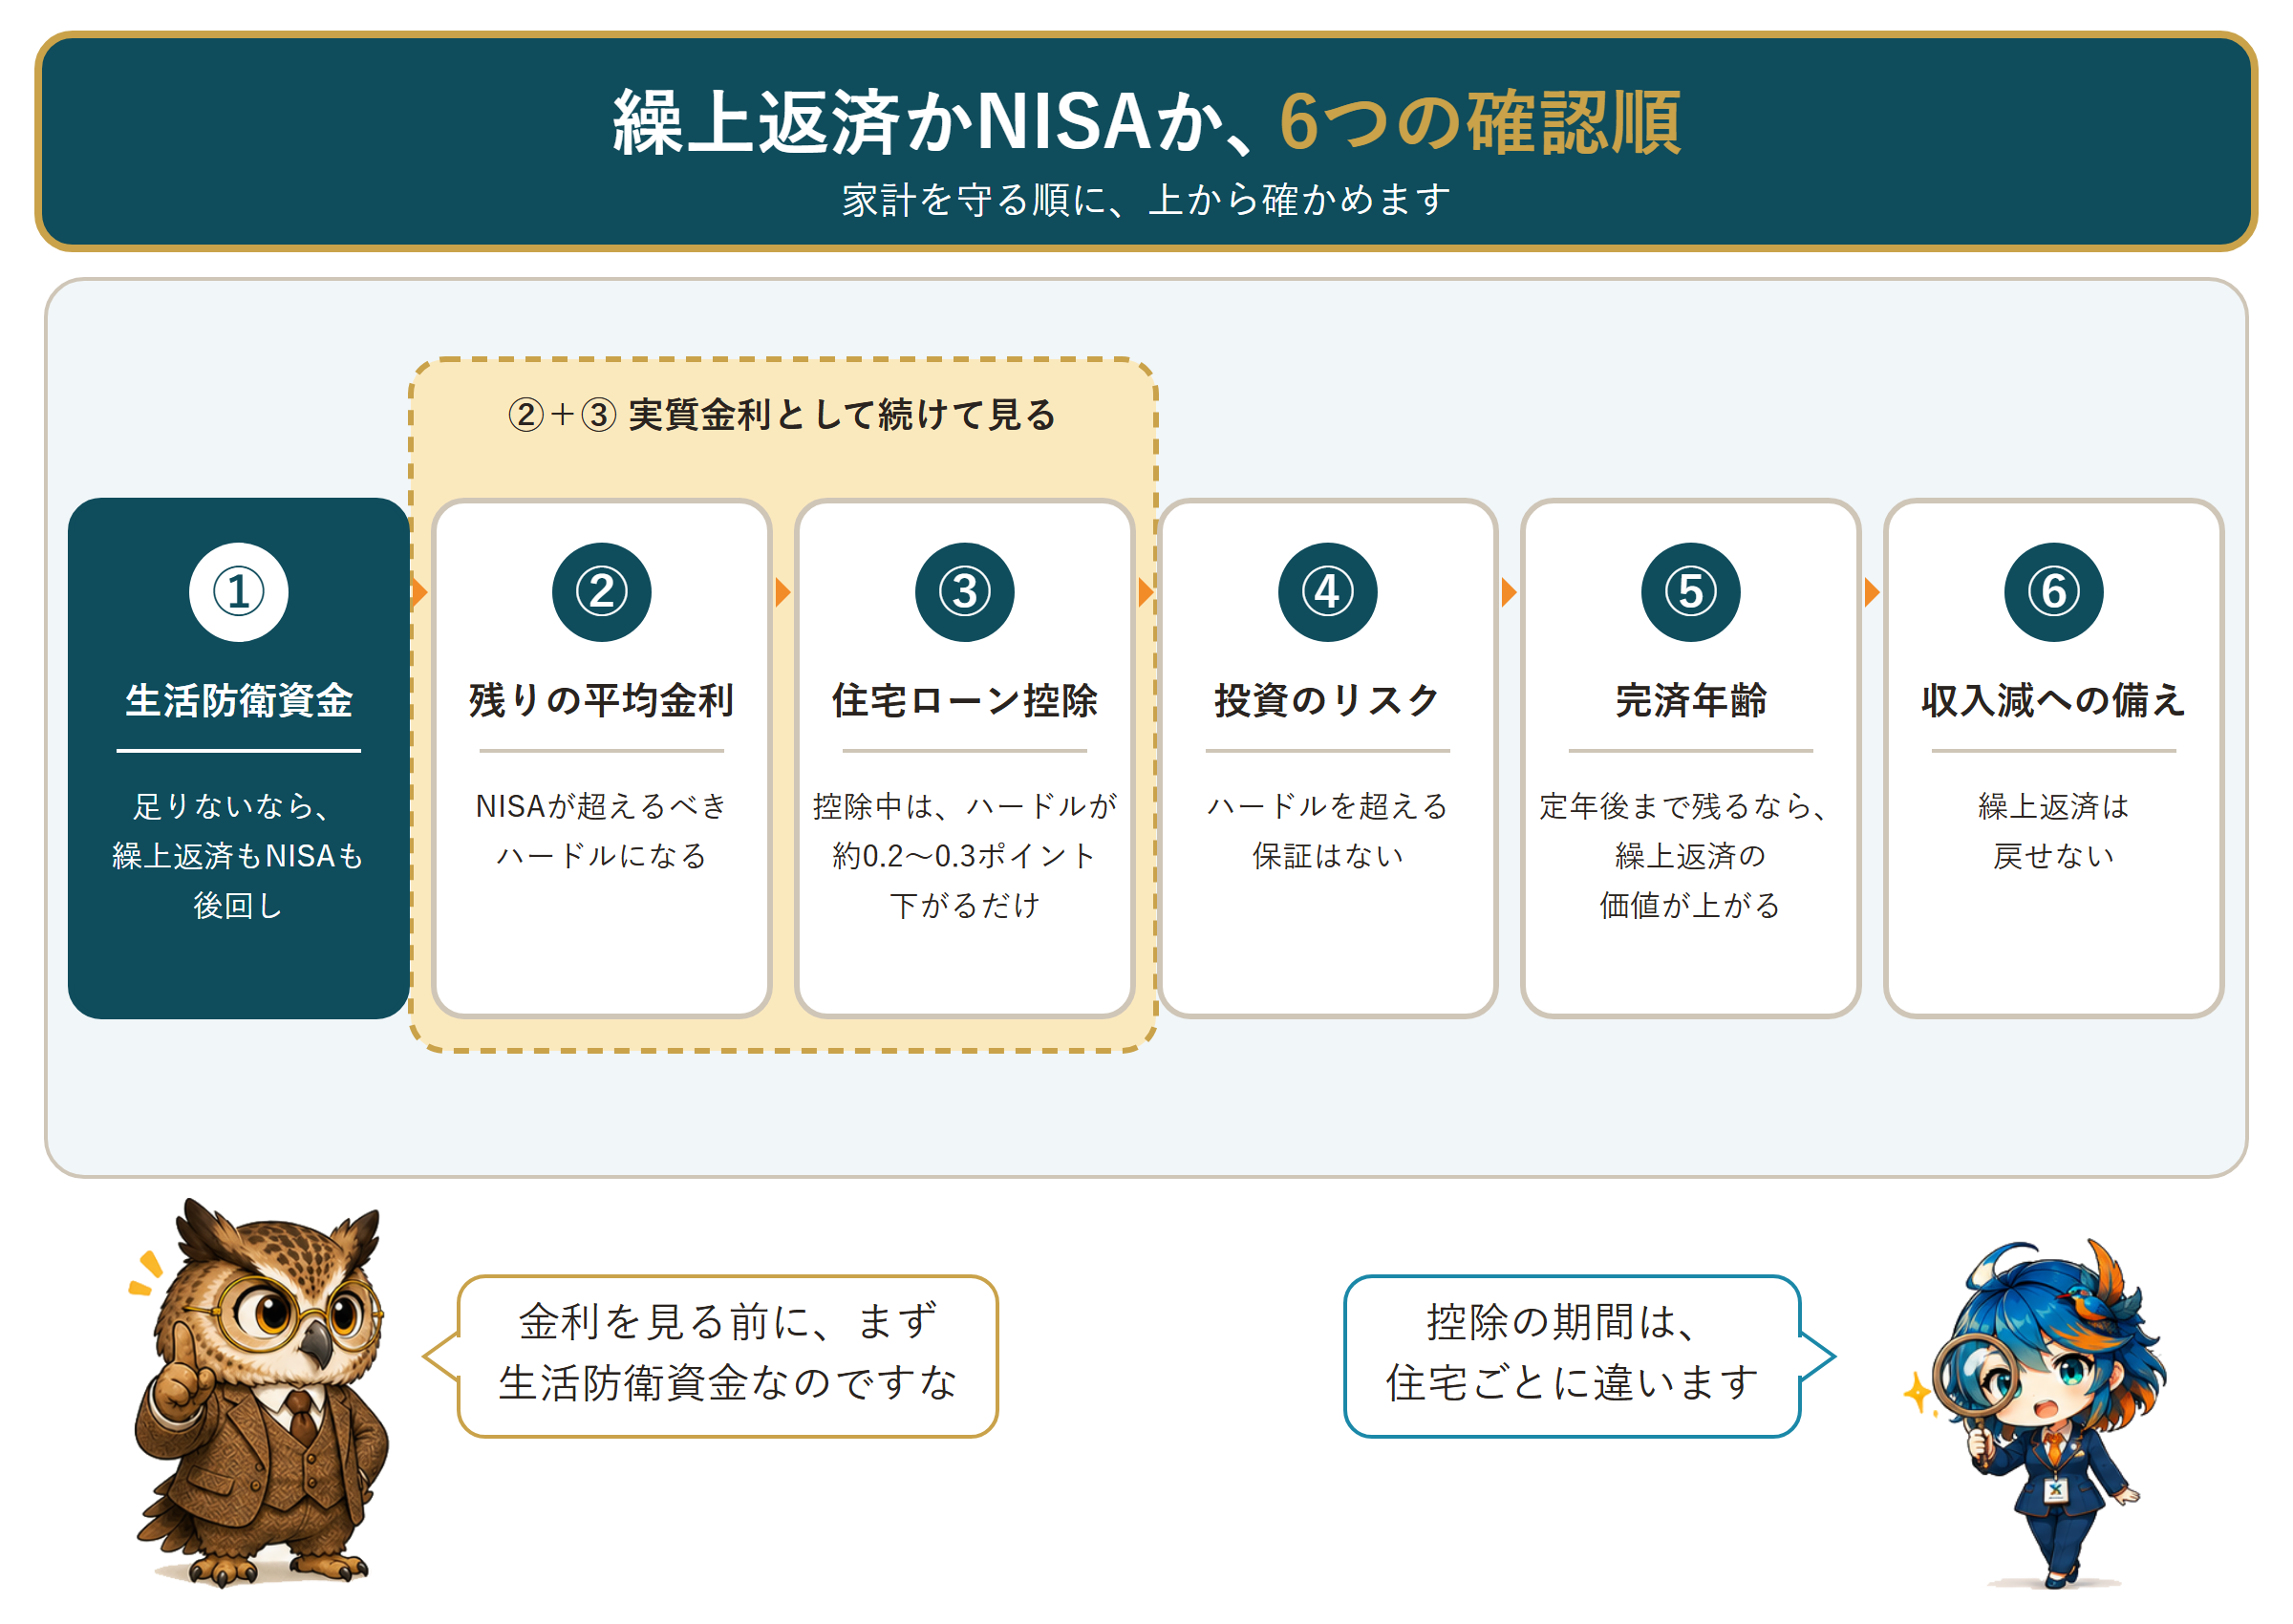
②と③は別々に見るのではなく、「控除を考えたあとの実質的なローン金利」として続けて考えます。以降の節で、この順に確かめていきます。
2. 繰上返済で手に入るのは「確実な利回り」
繰上返済とは、毎月の返済とは別に、元金の一部または全額を前倒しで返すことです。元金が減ると、その元金にかかるはずだった将来の利息を払わなくて済みます。
ここで大切なのは、控除や手数料を考えなければ、この効果がローン金利と同じ利回りで、確実に得られるという点です。たとえば金利1.2%のローンなら、繰上返済は年1.2%で運用するのと同じ意味になります。運用と違って、結果が上下にぶれません。
一部繰上返済には、2つの方式があります。
- 期間短縮型:毎月の返済額は変えず、返済期間を短くします
- 返済額軽減型:返済期間は変えず、毎月の返済額を減らします
三菱UFJ銀行や全国銀行協会は、利息を減らす効果は期間短縮型のほうが大きいと説明しています。毎月の返済に余裕がない、あるいは教育費の増加が見込まれる場合は、返済額軽減型も候補になります。
注意点が2つあります。1つ目は、繰上返済したお金は戻ってこないことです。2つ目は、金融機関ごとに手数料や最低金額が違うことです。全国銀行協会は、手数料が無料のところから数万円かかるところまであり、最低額も10万円以上や100万円以上などと幅があると説明しています。住宅金融支援機構の融資では、窓口が100万円以上、ネット(住・My Note)が10万円以上で、手数料はかかりません。借入先ごとに、申込方法と条件を確認しておく必要があります。
3. NISAで手に入るのは「非課税の、結果が決まっていない運用」
NISAは、株式や投資信託で得た運用益(売却益・配当や分配金)が非課税になる制度です。通常は運用益に約20%の税金がかかりますが、NISA口座の中では課税されません。金融庁によると、現在の制度は次のとおりです。
- 年間の投資枠は、つみたて投資枠120万円と成長投資枠240万円で、合計年360万円です
- 生涯の非課税保有限度額(総枠)は1,800万円で、成長投資枠はそのうち1,200万円までです。数え方は簿価(買った金額)ベースです
- 非課税で保有できる期間は無期限です
- 売却すると、売った商品の簿価の分だけ、翌年以降に枠が復活します
ただし、NISAは損益がなくなる制度ではありません。非課税になるのは利益だけで、損失が出ることもあります。
ここが、繰上返済との決定的な違いです。繰上返済の利回りはローン金利で確定しているのに対し、NISAの利回りは決まっていません。そのため、この比較で使えるのは「NISAは平均して何%になる」という予想ではなく、「運用の成績がどの水準を超えたら、NISAのほうが有利になるか」という逆算です。次の節で、その水準を試算します。
4. 損益分岐を試算する:控除があっても、分岐はローン金利に近い
比べるのは、次の2つです。
- A:手元の100万円を繰上返済(期間短縮型)に回す
- B:同じ100万円をNISAで運用し、約定返済はそのまま続ける
どちらも、返済と運用に使うお金の総額は同じです。Aで返済が早く終わった分の毎月の返済額は、Bと同じ運用に回すものとして計算しました。
試算の条件は、元利均等返済、金利は返済期間を通して固定、住宅ローン控除は年末の残高の0.7%をすべて使い切れる、運用益は非課税、手数料はなし、です。運用の年利は1年ごとの複利、ローン金利は月ごとに利息がつく名目の年率で比べているため、控除がなくても、分岐はローン金利よりわずかに高く出ます(金利3%で約0.04ポイント)。
住宅ローン控除は、年末の借入残高の0.7%が所得税などから差し引かれる制度です。国税庁によると、新築で認定住宅などに該当する場合は13年、住宅の種類や入居時期によっては10年、あるいは対象外になるなど、控除を受けられる期間は住宅ごとに決まっています。繰上返済で借入残高が減ると、控除額も減ることがあります(三菱UFJ銀行の解説)。なお、控除を所得税と住民税で使い切れない人は、繰上返済で失う控除が小さくなるため、分岐はローン金利に近づく方向に動くと考えられます。
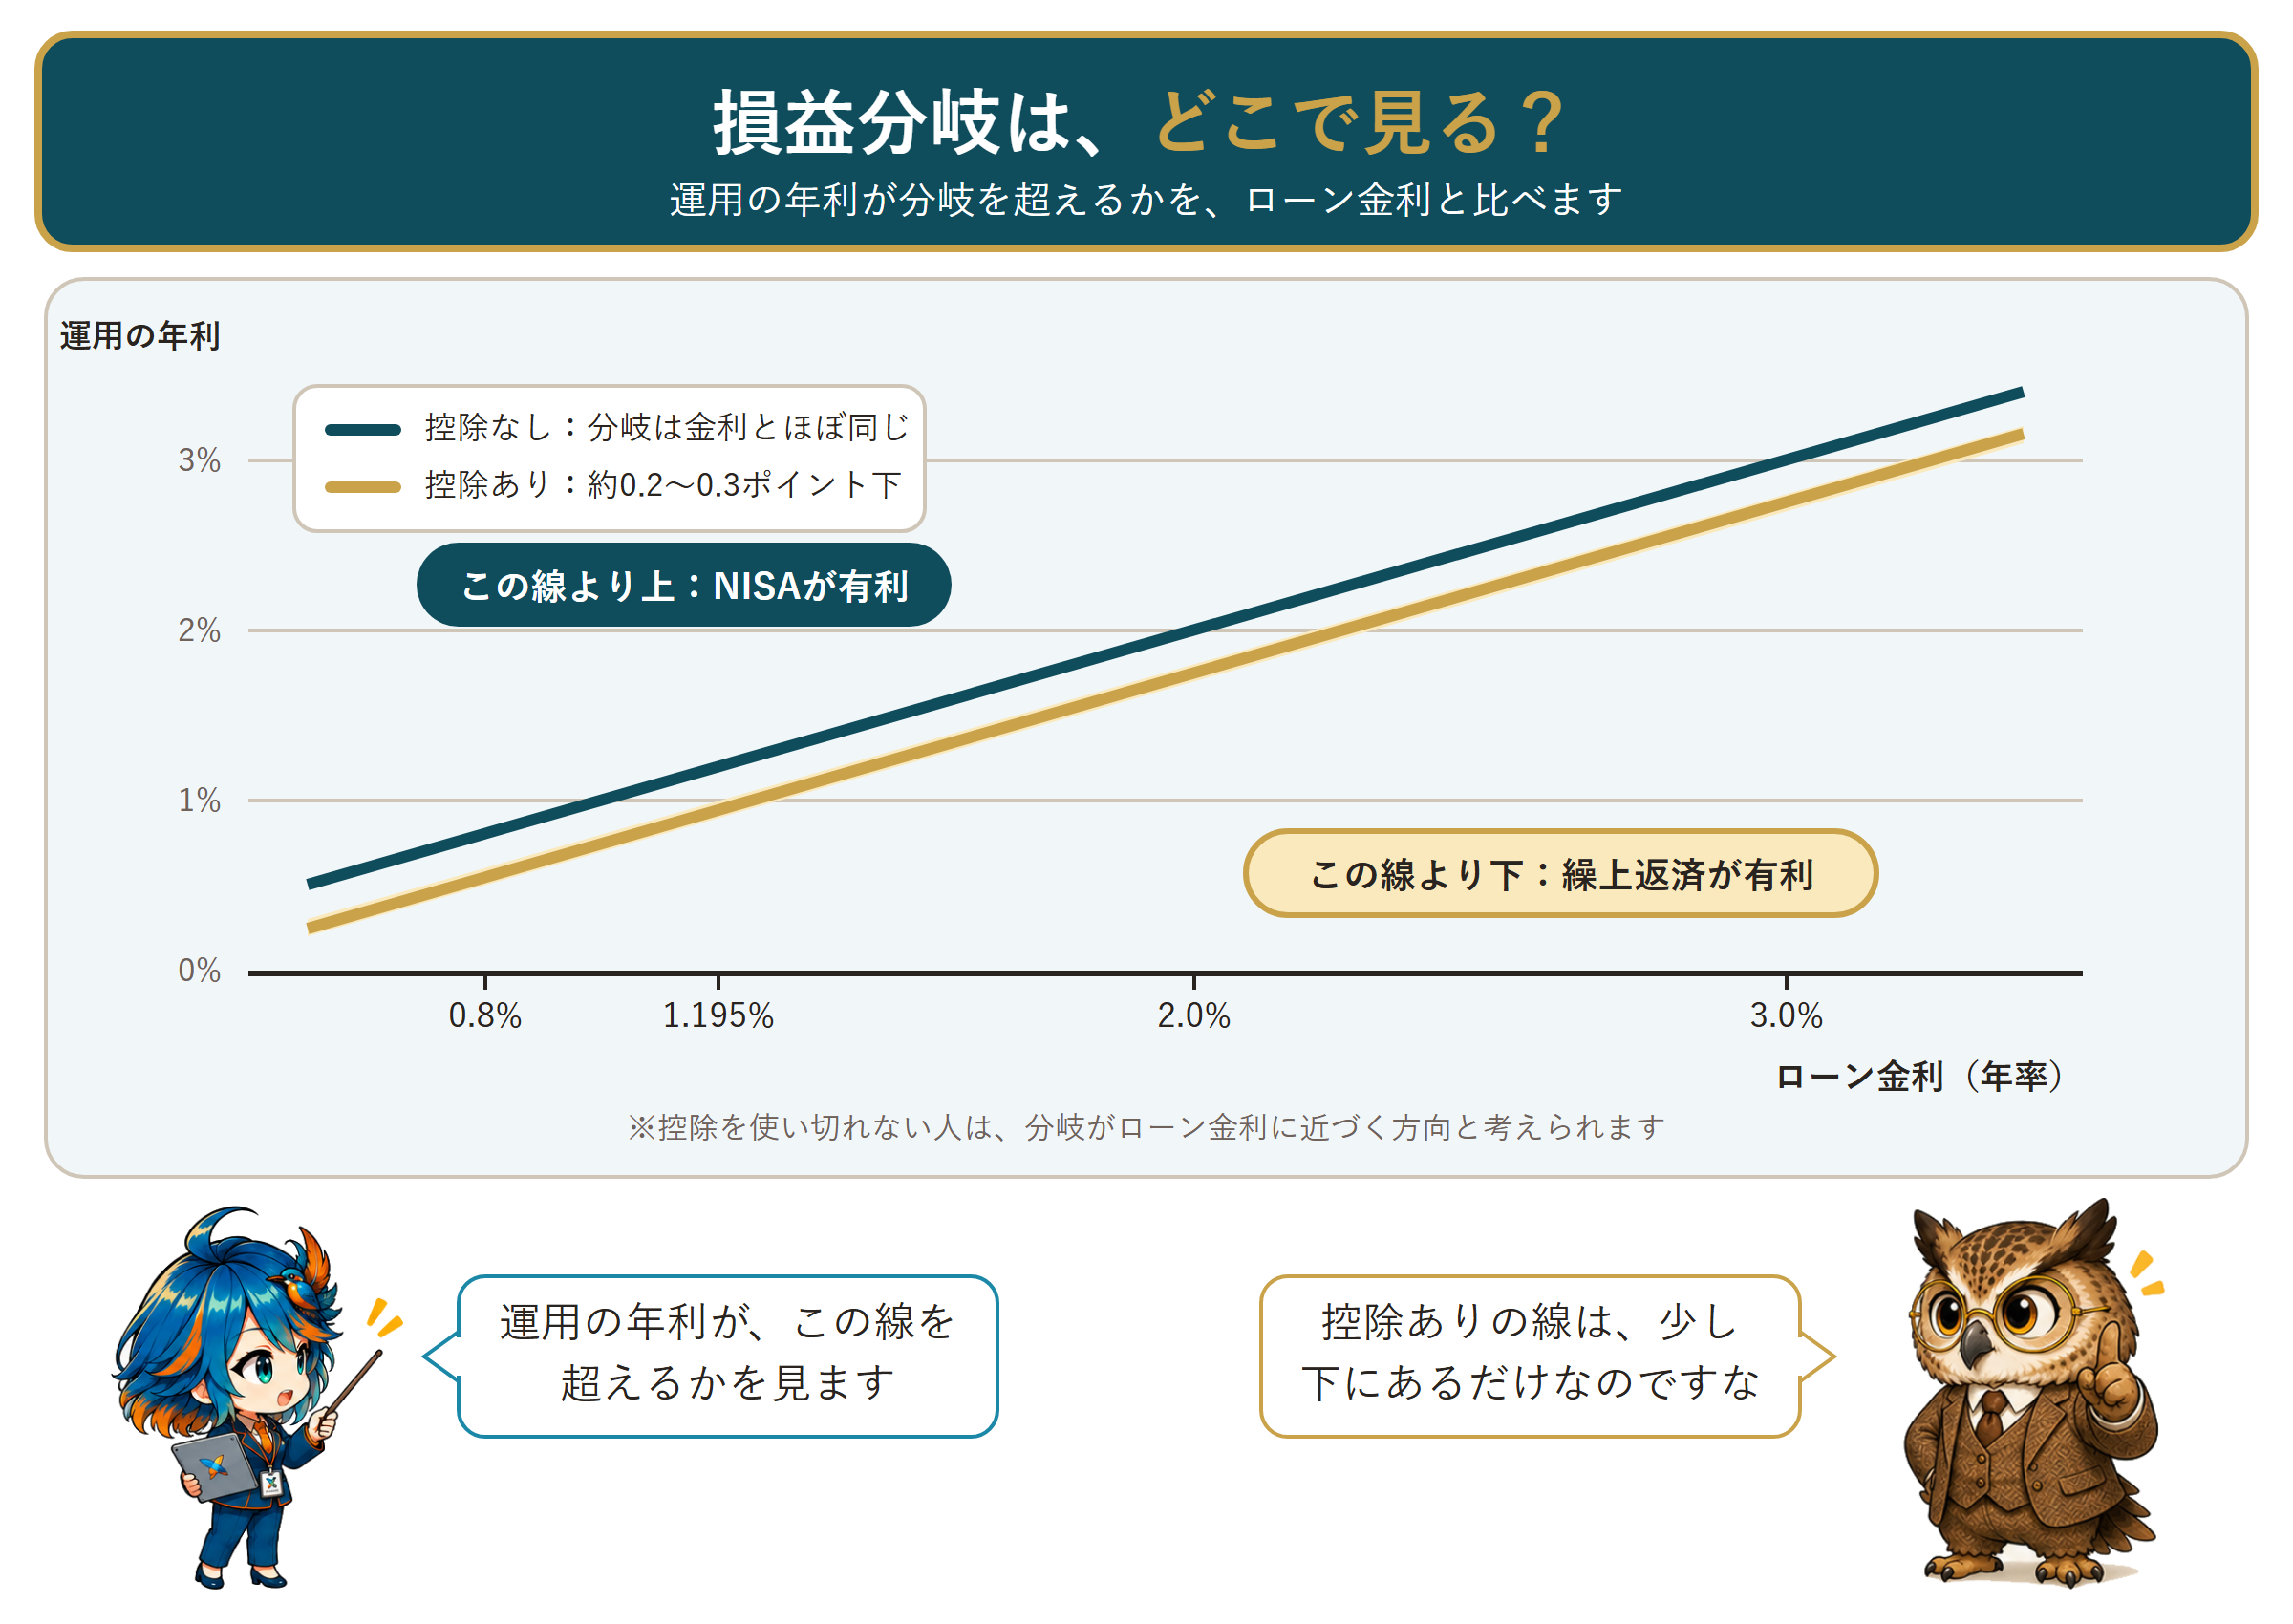
下の表は、運用の年利がいくつを超えるとBが有利になるか(損益分岐の運用利回り)を、ローン金利ごとに並べたものです。
| 状況(試算の前提) | 金利0.8% | 金利1.195% | 金利2.0% | 金利3.0% |
|---|---|---|---|---|
| 入居直後(残高3,000万円・残35年・控除13年) | 0.54% | 0.94% | 1.75% | 2.77% |
| 入居3年後(残高2,650万円・残32年・控除10年) | 0.58% | 0.98% | 1.79% | 2.81% |
| 控除が終わった後(残高1,500万円・残20年) | 0.80% | 1.20% | 2.02% | 3.04% |
| 入居3年後で、控除の借入限度額が2,000万円と残高より小さい場合 | 0.75% | 1.15% | 1.99% | 3.03% |
表の読み方は次のとおりです。
- 分岐は、ほぼローン金利そのものです。控除がある期間でも、下がるのは約0.2〜0.3ポイントにとどまります。繰上返済で失う控除は「その繰上返済した分の残高」にかかる年0.7%で、しかも控除期間の10〜13年のあいだだけです。返済期間の32〜35年全体に薄めると、0.7%×10〜13年÷32〜35年で、約0.2〜0.3ポイントになります
- 控除が終わった後は、控除による差はなく、分岐はローン金利とほぼ同じです
- 控除の対象になる借入限度額より残高が多い場合は、繰上返済しても、残高が限度額を下回るまで控除額は減りません。そのため、分岐はローン金利に近づきます
たとえば金利1.195%で入居3年後の場合、100万円を32年運用して、運用の年利がずっと0%なら繰上返済のほうが約37.9万円有利です。年2%なら運用のほうが約53.7万円、年4%なら約222.7万円有利になります。いずれも、その利回りが32年間続いたと仮定した計算です。

私から一点。この試算は、控除を所得税と住民税で使い切れる前提です。また、繰上返済によって、借入当初から数えた返済期間が10年未満になると、その年以降は控除の対象外になります。住宅金融支援機構と三菱UFJ銀行の説明です、事実として。
5. 金利が上がったら:分岐は「残りの期間の平均金利」で決まる
変動型の金利は、これから見直されます。2026年10月1日現在、三菱UFJ銀行の住宅ローン変動金利(新規・「ずーっと一律優遇コース」の適用金利)は年1.195%(店頭表示の3.375%から2.18%引き下げ)です。時事通信によると、大手5行が10月に適用する変動型の最優遇金利は、全行で1%を超えました。固定型も、10年固定の最優遇金利を含めて全行が引き上げています。
日銀の利上げが変動型の返済額にいつ届くかは、日銀1.25%なのに国債は2%超?金利が同じ数字にならない理由を図解【2026年9月】で整理しました。三菱UFJ銀行の例では、住宅ローンの基準金利の見直しは12月1日で、すでに借りている人の毎月型なら返済額への反映は2027年2月分からです。
では、金利が上がっていくなら、分岐はどう動くのでしょうか。上の4章と同じ入居3年後の条件で、金利が数年かけて上がる2つの例を試算しました。
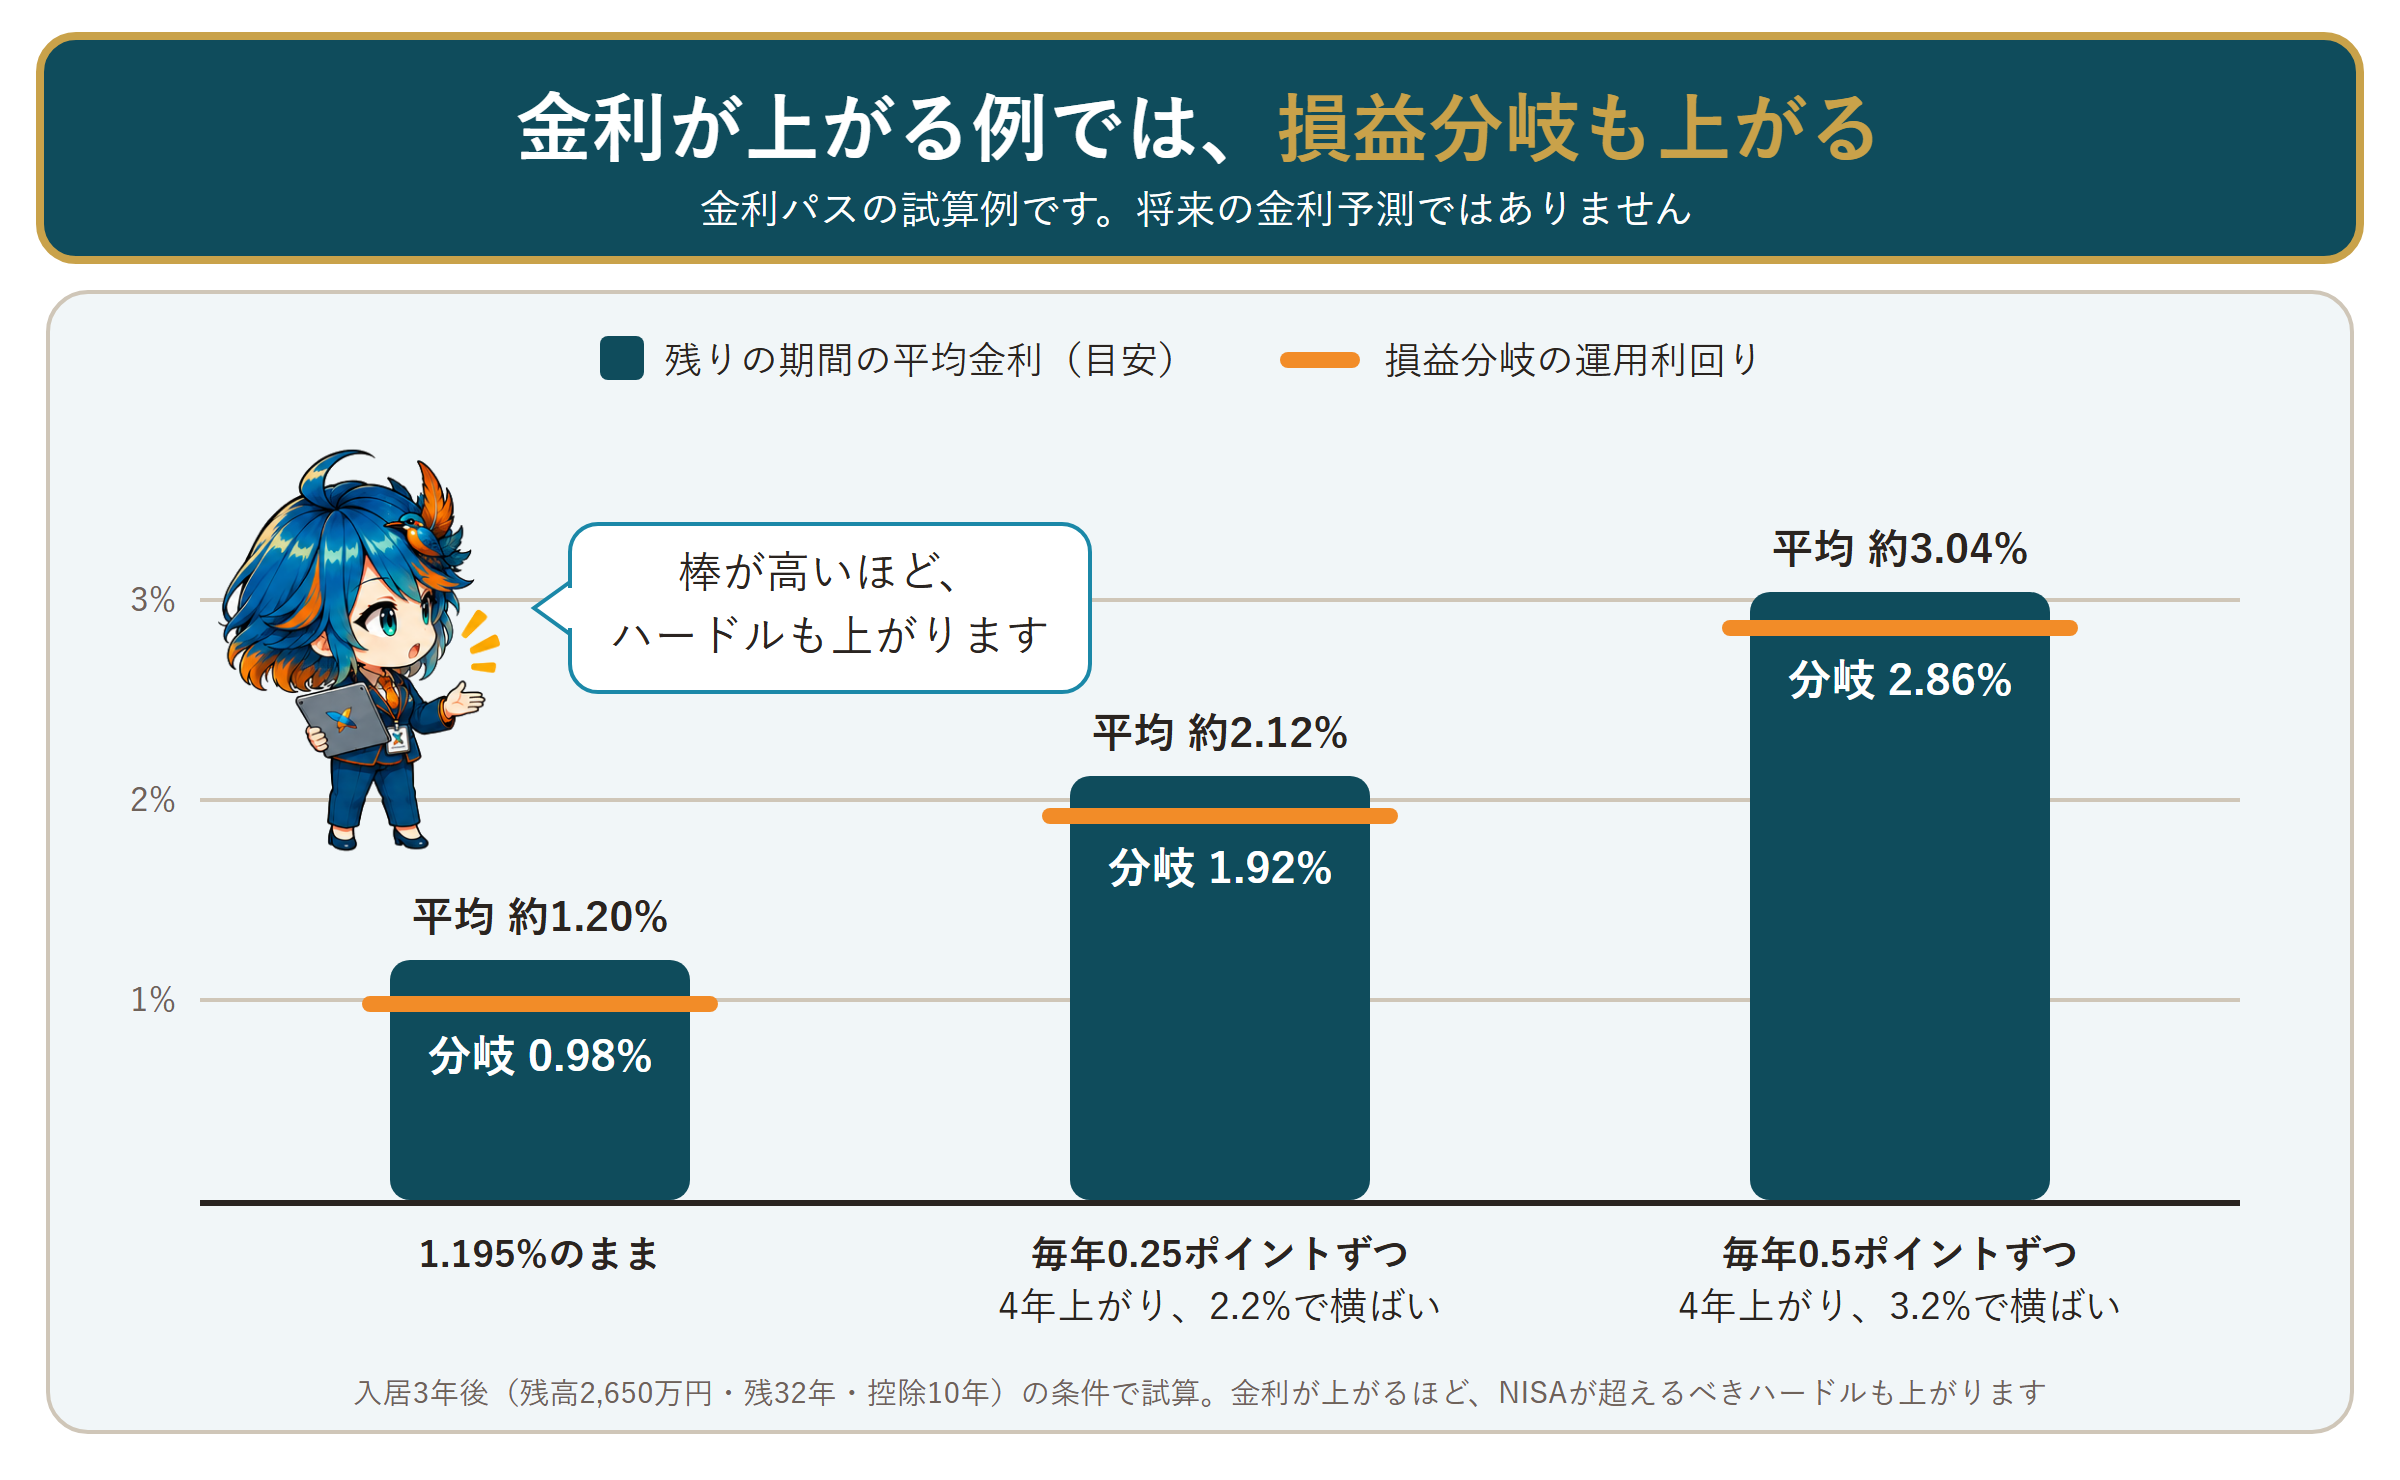
変動型の人にとって、比べる相手は「いまの金利」ではなく「これから払う金利の平均」です。金利が上がるほど、繰上返済の確実な利回りは高くなり、NISAが超えるべきハードルも上がります。ここに示したパスは、あくまで例です。将来の金利を予測したものではありません。なお、金利上昇パスの試算では返済額の再計算を簡略化しており、5年ルールは反映していません。
その5年ルールについて、三菱UFJ銀行は次のように説明しています。変動金利で元利均等返済の場合、5年ルールや125%ルールにより、金利が上がっても毎月の返済額はすぐには変わりません。返済額が据え置かれる間は、元金と利息の内訳が調整され、利息の割合が増えることがあります。この調整で一時的に未払いとなった元金は、将来の返済に繰り越され、最終返済時に加算されることがあります。未払い元金が最終返済時に加算される場合、繰上返済をしても返済期間が短くならない、または毎月返済額が減らないことがあります。
どのくらい金利が上がるとこうなるのかを、私の試算で確かめました。返済額が据え置かれたまま、月の利息が返済額そのものを上回り始める金利は、1.195%で借りた3,000万円(35年)で約3.5%、入居3年後の2,650万円(残32年)で約3.8%でした。未払いが生じうる目安の一つです。現在の1〜2%台からは離れた水準ですが、契約の内容によって異なるため、実際の扱いは借入先で確かめるのが確実です。
6. 場合分け:こういう場合は、こちらを先に
ここまでを、状況別に整理します。
| 状況 | 先にするもの | 理由 |
|---|---|---|
| 生活防衛資金が生活費の数か月分に届いていない | 現金の確保。繰上返済もNISAも後回し | 繰上返済したお金は戻らず、NISAは売った時点の価格が下がっていることもあります |
| 残りの期間の平均金利が1%台前半で、控除の期間中。完済は定年より前 | NISAの活用に合理性があります | 分岐が1%前後で、運用がそれを上回る余地があるためです。ただし、上回る保証はなく、下回る年が続いても取り崩さずに持ち続けられることが前提です |
| 控除が終わった、またはもうすぐ終わる。あるいは平均金利が2%台以上になりそう | 繰上返済の優先度が上がります | 分岐がローン金利そのものに近づき、NISAに求められる成績も2%前後以上になるためです |
| 完済が定年より後になる | 期間短縮型の繰上返済の価値が大きくなります | 収入が下がる時期の返済負担を減らせるためです |
| 控除の借入限度額より残高が多い | 限度額を超える部分は繰上返済の優先度が高めです | その部分は繰上返済しても控除が減らず、確実な利回りがローン金利に近いためです |
| 収入が減るのが不安 | 戻せる現金を厚くします | 繰上返済は戻せません。万一のときの備えも一緒に確認しておきます |
なお、4章の試算は期間短縮型で比べています。返済額軽減型を選ぶ場合の考え方は2章のとおりで、毎月の返済に余裕がないときの選択肢になります。
収入減や万一のときの備えとして、団信(団体信用生命保険)も確認しておきたい点です。住宅金融支援機構の機構団信の例では、加入者に万一のことがあった場合、保険金でその時点の住宅ローンが完済されます。民間の金融機関の団信は、保障の範囲を借入先の案内で確かめておきましょう。繰上返済で借入残高を減らせば、万一のときに保険で完済される残高も、その分少なくなる、という見方もできます。
なお、繰上返済とNISAは、どちらか一方に絞らなければならないわけではありません。三菱UFJ銀行の解説でも、余裕資金のうち一部を繰上返済に、一部を運用に回すバランス型が、選択肢の一つとして挙げられています。迷うときは、次の5つを確認してから配分を考えるとよいのではないでしょうか。
7. 決める前に確認する5つのこと
- 金利の種類と、いまの契約金利:変動か固定か、優遇幅はいくらか
- 控除の期間と、あと何年使えるか:借入限度額と、いまの残高の関係も
- 完済予定の年齢:定年より前か後か
- 生活防衛資金:生活費の何か月分を、すぐに使える現金で持っているか。目安は、生活防衛資金とは?いくら貯めて、どこに置くかで整理しています
- 繰上返済の手数料・最低金額・締切:住宅金融支援機構の融資では、窓口は繰上返済日の1か月前までの申出が必要です
NISAの枠や商品の選び方は、新NISAの成長投資枠、何を買う?目的別の選び方と8項目チェックで扱っています。
おわりに
繰上返済の利回りは、ローン金利で確定します。一方のNISAは、非課税ですが、利回りは決まっていません。この2つを比べるときに必要なのは、どちらが得かという予想ではなく、運用がどの水準を超えたら逆転するかという逆算でした。
その水準は、いまの金利ではなく、残りの期間の平均金利で決まります。控除があっても、下がるのは約0.2〜0.3ポイントです。そして、その前には生活防衛資金という関門があります。

ホー、これで整理できましたぞ。比べる相手は「いまの金利」ではなく、「これから払う金利」だったのですな。
まずは、自分の契約金利と、控除があと何年使えるかを、一度確かめてみてはいかがでしょうか。次回以降も、家計に関わる金利や制度の話題を整理してお届けします。
それでは、良い資産構築ライフを!
コメント