はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
「2027年から子どももNISAが使えるなら、家族の枠が増える」。家族でNISAを考えると、こんな足し算をしたくなります。
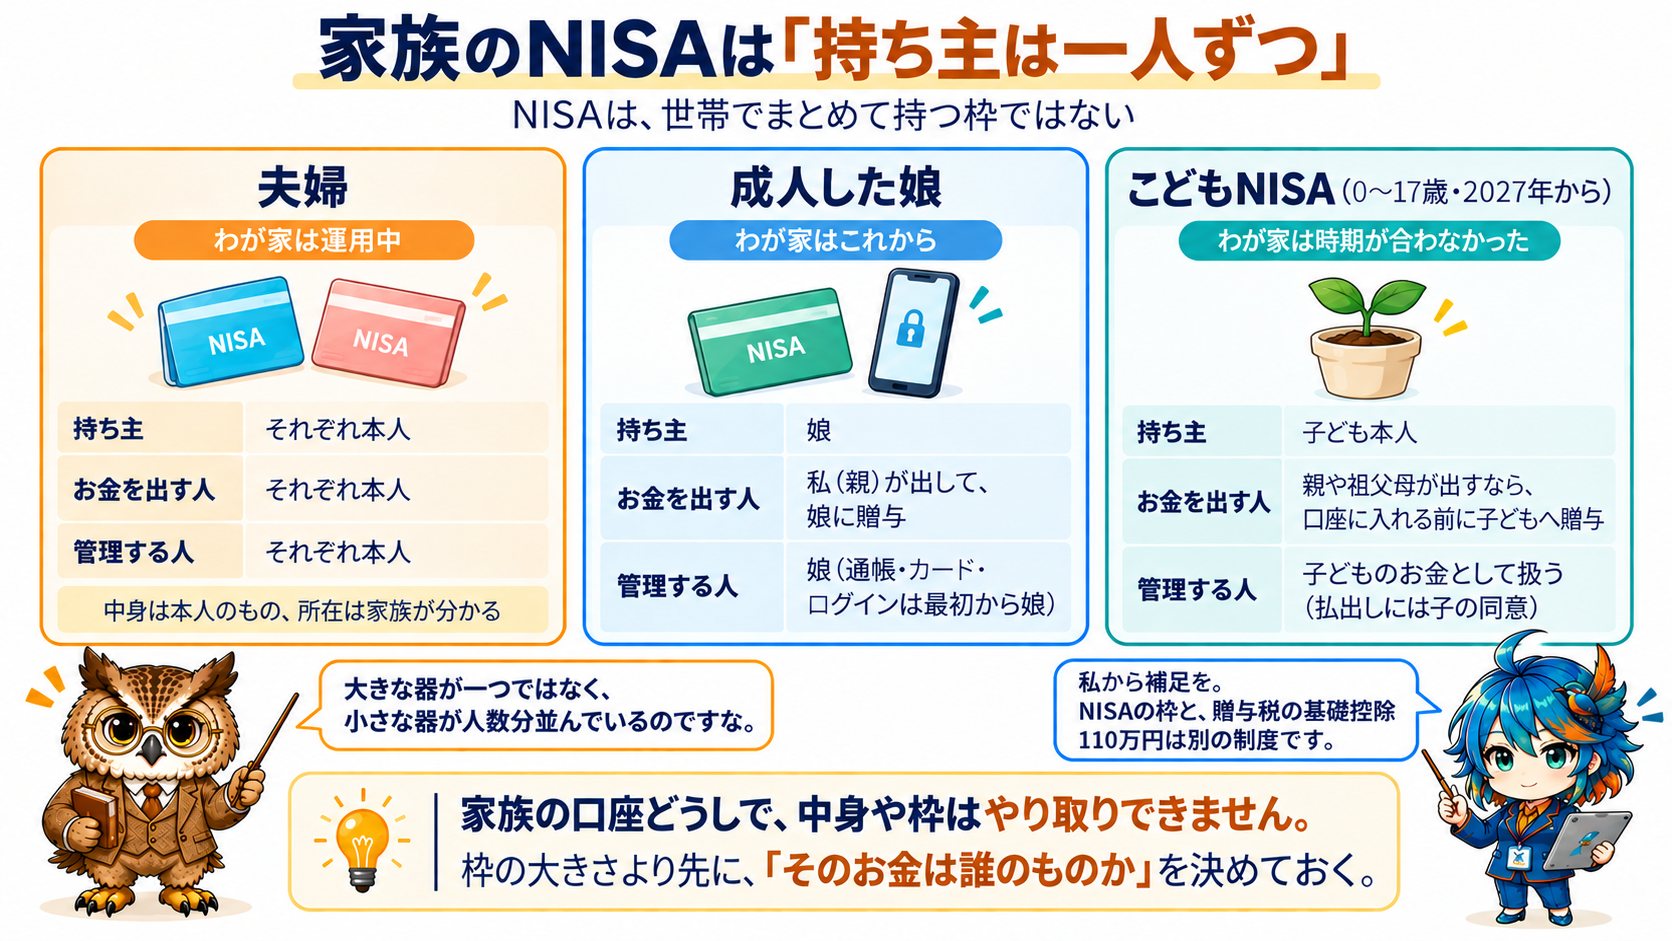
先に結論を言うと、NISAは世帯でまとめて持つ枠ではありません。夫婦でも親子でも、一人ひとりが自分のお金を育てる制度です。
わが家には、夫婦で運用中のNISA、成人した娘がこれから始めるNISA、時期が合わずに使えなかったこどもNISAがあります。今回はこの3つを例に、「持ち主は一人ずつ、組み立ては家族で」という考え方を整理します。

ホー、kanato理事長!家族のNISAは大きな器が一つではなく、小さな器が人数分並んでいるものですな。
※2026年9月19日時点の制度・税務情報による一般的な解説です。個別の判断は税務署や税理士などへご確認ください。
1. NISAは「世帯の枠」ではない
NISA口座は原則として一人につき1つです。家族の口座どうしで、中身や枠をやり取りすることはできません。
- 自分のNISAで持っている株式や投資信託を家族に贈与しても、家族のNISAには入れられません。受け取った側の特定口座か一般口座に入ります
- NISAの非課税枠と、贈与税がかからない範囲(基礎控除110万円)は別の制度です。「NISAに入れるお金だから贈与税もかからない」とはなりません
そのため、家族でNISAを考えるときは、枠の大きさより先に「そのお金は誰のものか」を決めておく必要があります。
2. 夫婦のNISA:わが家は「それぞれ自分のお金で」
わが家では、夫婦それぞれが自分のお金でNISAを積み立てています。意図して決めたわけではなく、自然とそうなりました。妻のお金には、妻の実家からの援助も含まれています。
妻のNISAの銘柄は、私の口座を補う銘柄や、値動きが逆になる銘柄として私が選びました。ただ、妻の口座の中身(残高など)は、私は知りません。見せてもらえないからです。知っているのは、どの金融機関に口座があるかまでです。前回の記事で「利用している金融機関を家族が分かるようにしておく」と書いたとおり、中身は本人のもの、でも所在は家族が分かる、という距離感です。
一方、収入の差が大きい夫婦だと、「夫のお金を妻のNISAに入れよう」と考えることもあるはずです。ここで注意したいのが生活費の扱いです。夫婦間で生活費として渡すお金は、通常必要な範囲なら贈与税はかかりません。ただし国税庁は、生活費の名目で受け取っても、それを預金したり株式の購入に充てたりした場合は贈与税がかかるとしています。生活費として渡したお金と、相手の投資資金として渡したお金は、同じ扱いにはなりません。
3. 成人した娘のNISA:親が出すなら「あげた」が成立しているか
成人した娘が、NISAの開設を計画しています。お金は私が出し、娘に贈与して、娘のNISAで積み立ててもらうつもりです。
この計画を点検すると、引っかかりそうな点が3つありました。
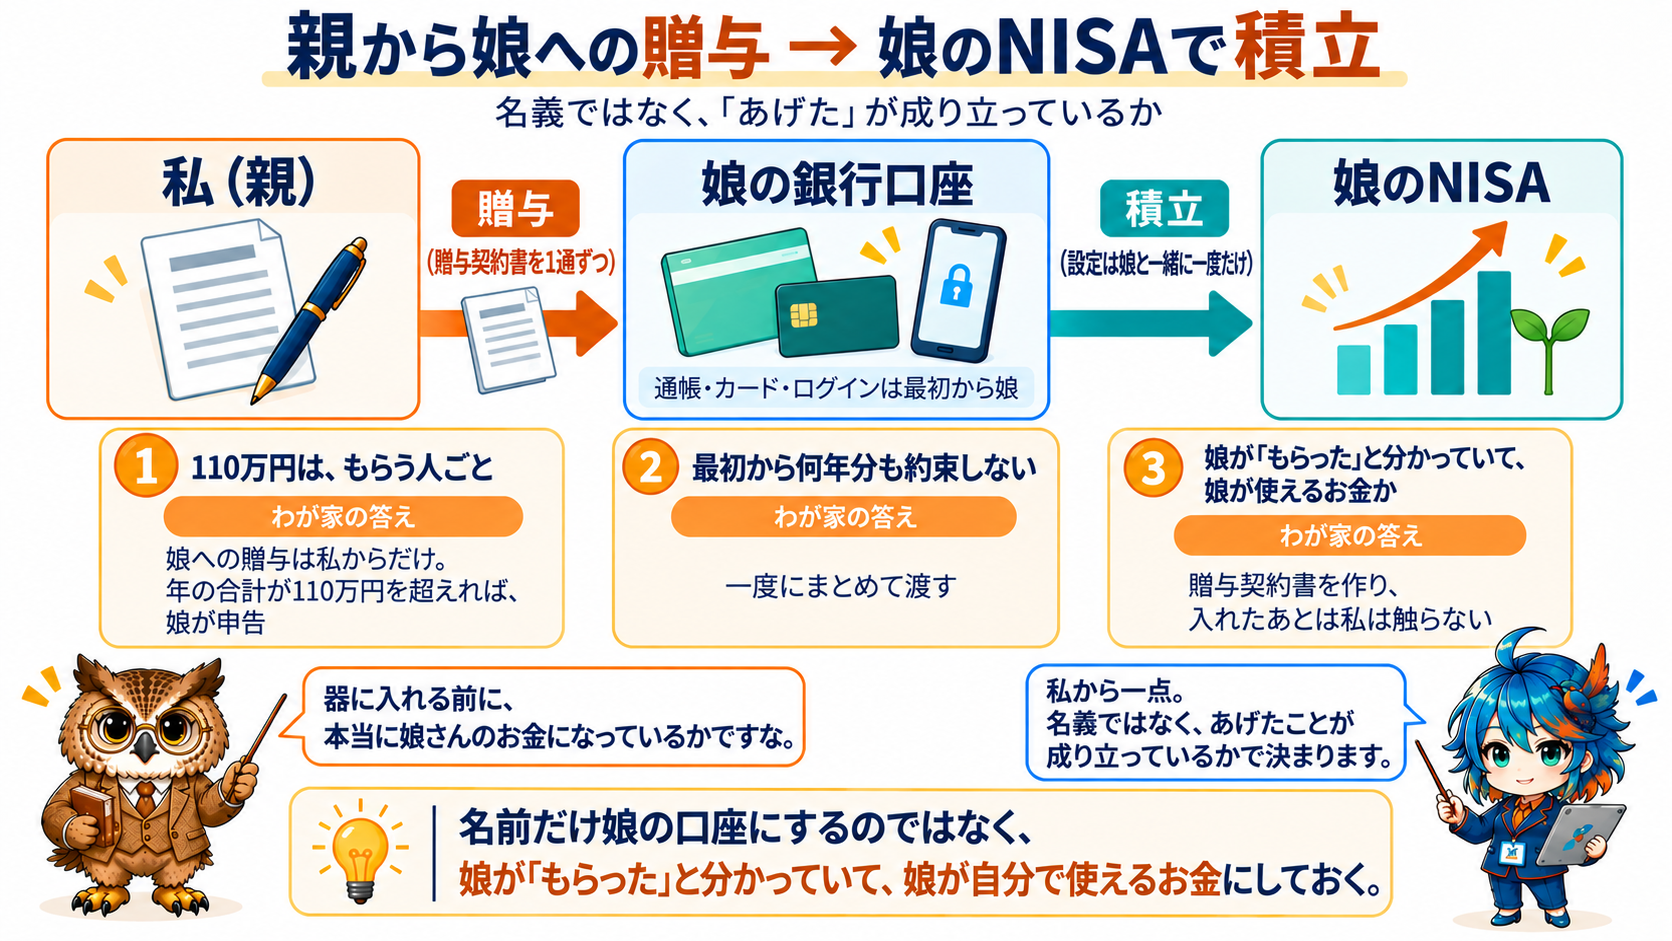
- 110万円は受け取る人ごと:暦年課税の基礎控除は、あげる人ごとではなく、もらう人ごとに年110万円です。わが家では、娘への贈与は私からだけです
- 最初から何年分も約束しない:毎年その都度あげて、年の合計が110万円以下なら贈与税はかかりません。ただし「毎年○万円を○年間」と最初に約束すると、その約束をした年に「毎年受け取る権利」をもらったものとして贈与税がかかります
- 娘が「もらった」と分かっていて、娘が使えるお金か:親が、成人した子どもにも伝えないまま子ども名義の口座を作って毎年入金し、通帳は後でまとめて手渡した預金が、手渡すまでは親の財産と判断された例があります(国税不服審判所 令和3年9月17日裁決)。同じ裁決でも、贈与した父とは別の親権者(母)が、贈与の書面にもとづいて子の代わりに贈与を受け入れ、管理していた口座は、最初から子の財産とされました。分かれ目は名義ではなく、贈与が成り立っていたか、誰がお金を管理していたかです

私から一点、指摘させてください。口座の名義が娘さんでも、娘さんが知らず、通帳やログインを親が持ち続けていれば、中身は親のお金と見られることがあります。名義ではなく、あげたことが成り立っているかで決まります、事実として。
そこで、わが家の方針はこう決めました。お金は一度にまとめて、娘の銀行口座に入れます。入れたあと、その銀行口座に私は触りません。通帳やキャッシュカード、ネットのログインは、最初から娘自身が持ちます。いつ、いくらあげたかは、贈与契約書を作って娘と1通ずつ持っておきます。証券口座は、娘と一緒に一度だけ積立の設定をして、それ以外は触らないつもりです。一度にまとめて渡すので、「毎年いくら」と先に約束する形にはなりません。ただし、その年にもらった合計が110万円を超えれば、娘が贈与税の申告をすることになります。
そして、娘が就職したり、わが家から巣立ったりするときには、お金の使い方の相談役も降りるつもりです。名前だけ娘の口座にするのではなく、娘が「もらった」と分かっていて、娘が自分で使えるお金にしておく。これが、3つの点検に対するわが家の答えです。
4. こどもNISA:わが家は時期が合わなかったけれど
2027年からは、NISAのつみたて投資枠が0歳から17歳まで使えるようになります。一般に「こどもNISA」と呼ばれることが多い制度です。
| 項目 | 0〜17歳のNISA |
|---|---|
| 開始 | 2027年 |
| 使える枠 | つみたて投資枠のみ |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 払出し | その年の3月31日時点で12歳の年以降、子の同意を得て、子の教育費・生活費に限り払い出せる |
| 18歳の年 | その年の1月1日に18歳なら、大人のNISAへ自動で移る |
わが家は時期が合わず、この制度を使うことはありませんでした。それでも、成人した娘への計画と同じ点検がそのまま当てはまると感じています。日本証券業協会のガイドラインは、この口座のお金は子ども本人のものに限るとし、親や祖父母が出すお金は、口座に入れる前に子どもへ贈与済みであることの確認を金融機関に求めています。子どもの名前を借りて、親の投資枠を増やす口座ではありません。
年60万円なら、ほかに贈与がなければ基礎控除110万円の範囲に収まります。ただ、祖父母からの援助があれば合算して判定します。
教育費と老後資金を別の器で考える視点は、子育て世帯の教育費と新NISAでも整理しています。
5. 家族でNISAを考える前の3つの質問と、わが家の答え
最後に、家族でNISAを使う前に確認したい3つの質問と、わが家の答えを並べます。
1. このお金は誰のものか
わが家の答え:夫婦はそれぞれ自分のお金。娘の分は、私があげたお金を娘のものとして積み立てる。
2. 誰が、いつ使うお金か
わが家の答え:夫婦はそれぞれの将来のため。娘の分は、娘が自分の人生で使うお金。
3. 家族の間でお金を移す必要があるか
わが家の答え:夫婦の間ではない。娘には一度にまとめて贈与する予定で、ここがわが家で一番気をつける点です。
枠をいくら使えるかは、この3つが決まってから考えれば十分です。
おわりに
家族のNISAは、足し算すると大きな枠に見えます。でも実際は、持ち主の違う器が並んでいるだけです。
わが家では、夫婦は自然とそれぞれの器を育てていて、これから娘の器が加わります。そのとき大事なのは、器にお金を入れる前に、そのお金が本当に娘のものになっているかです。名義をそろえるだけでは足りず、あげたことが成り立っているかが問われます。
持ち主は一人ずつ、組み立ては家族で。これからNISAを家族で使う方の、点検の手がかりになればうれしいです。
それでは、良い資産構築ライフを!
よくある質問(FAQ)
Q. 親のNISAで持っている投資信託を、子どものNISAへそのまま渡せますか?
渡せません。贈与を受けた株式や投資信託は、受け取った人の特定口座か一般口座に入ります。子どものNISAで持ちたい場合は、子ども自身のNISAで新たに買い付けます。
Q. こどもNISAに年60万円入れれば、贈与税はかかりませんか?
その年に子どもが受け取った贈与が60万円だけなら、基礎控除110万円の範囲内です。祖父母などからの贈与があれば合算して判定します。
参照文献
- 日本証券業協会「NISAのよくある質問」Q74
- 日本証券業協会「NISA制度の口座開設及び勧誘並びに販売時等における留意事項について(ガイドライン)」(2026年6月17日)
- 日本証券業協会「0歳からNISA口座が開設できるようになります!」
- 財務省「令和8年度税制改正の大綱の概要」
- 財務省「令和8年度税制改正(国税)等について」(ファイナンス 2026年4月号)
- 金融庁「アクセスFSA 第273号」
- 国税庁 タックスアンサー No.4402「贈与税がかかる場合」・同Q&A「毎年、基礎控除額以下の贈与を受けた場合」
- 国税庁 タックスアンサー No.4405「贈与税がかからない場合」
- 国税庁 タックスアンサー No.4410「複数の人から贈与を受けたとき」
- 国税不服審判所 令和3年9月17日裁決
コメント