はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
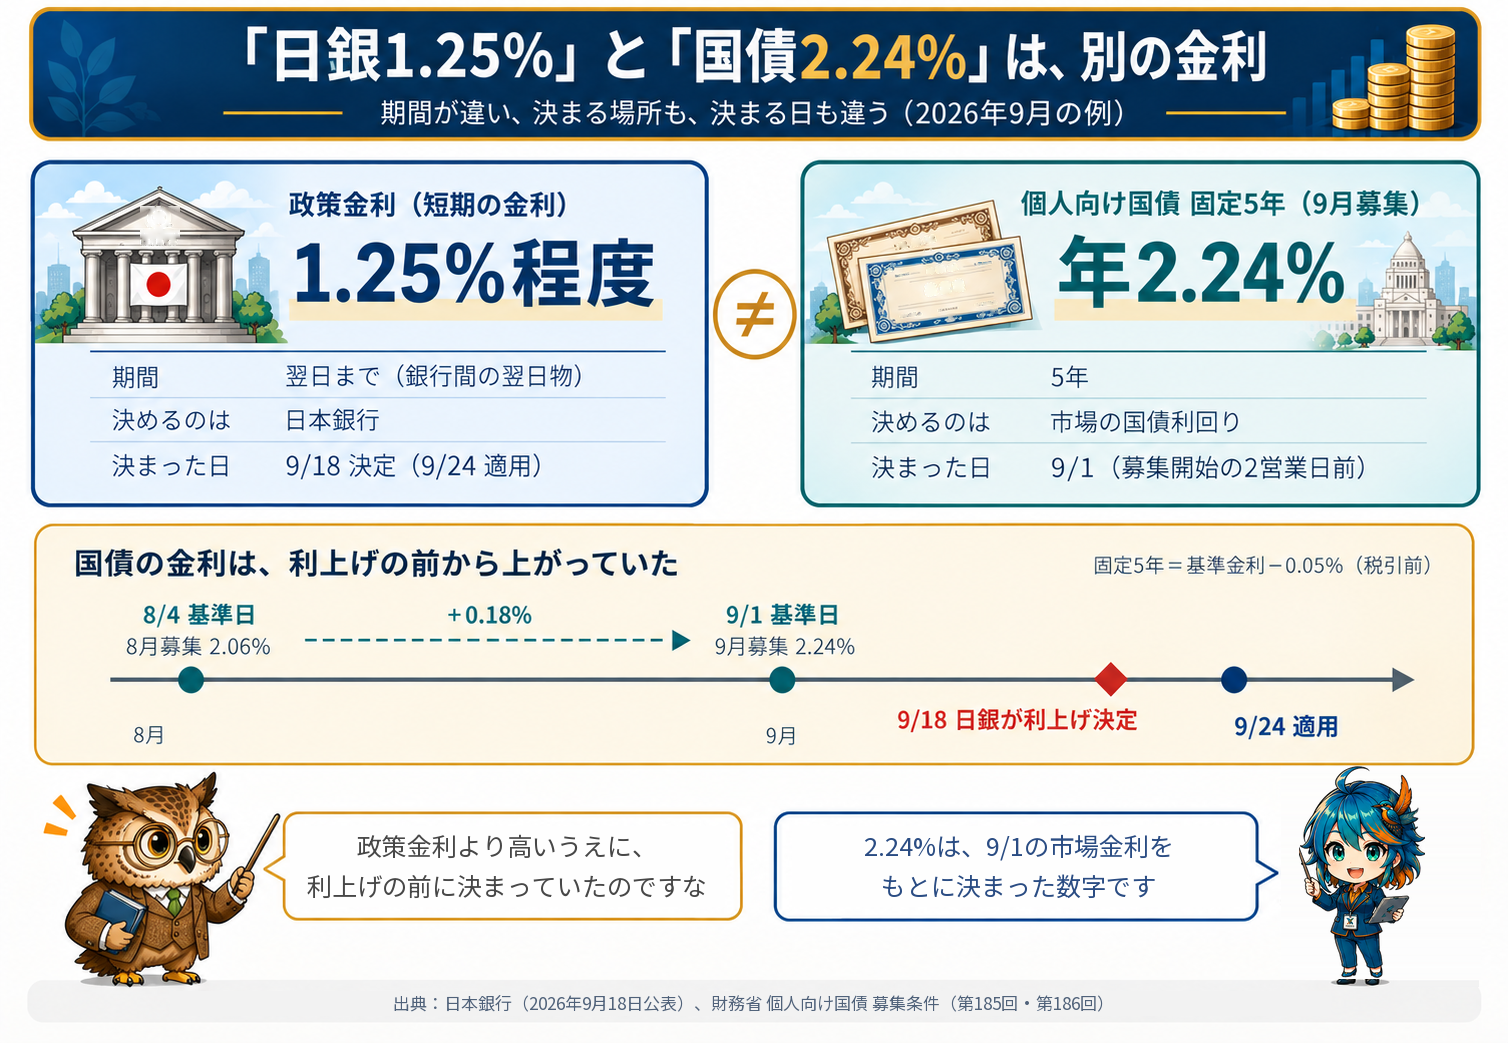
2026年9月18日、日本銀行が政策金利を1.25%程度へ引き上げました。ところが、同じ9月に募集されている個人向け国債(固定5年)の金利は年2.24%です。政策金利より高く、しかもこの2.24%は、利上げが決まる前の9月1日の市場金利で決まっていました。
私自身、利上げのニュースを見ても、家計への影響はまだあまり感じていません。その理由も、金利が1本の数字で動いていないところにあります。この記事では、日本銀行・財務省・三菱UFJ銀行の公表資料(2026年9月25日時点)をもとに、2つの金利が別の数字になる理由と、家計の金利に届く順番を整理します。

ホー、kanato理事長!「1.25%」という数字だけが一人歩きしやすい局面ですな。まずは、どの金利の話なのかを分けて見ていきましょうぞ。
なお、この記事は仕組みの整理であり、特定の商品の購入や借り換えをおすすめするものではありません。
1. 政策金利1.25%は「翌日まで」の金利
日本銀行(日銀)が「政策金利」として動かしているのは、銀行どうしが翌日まで資金を貸し借りするときの金利(無担保コールレート・オーバーナイト物)です。9月18日の金融政策決定会合で、この誘導目標を「1.0%程度」から「1.25%程度」へ引き上げることが決まりました。
ここで押さえておきたいのは、期間がとても短い金利だという点です。1年や5年といった長さでお金を借りるときの金利を、日銀が直接決めているわけではありません。
もう一つ、決まった日と使われ始めた日にもずれがあります。
| 項目 | 内容 |
|---|---|
| 決定日 | 2026年9月18日(金) |
| 政策金利(無担保コールO/N) | 1.0%程度 → 1.25%程度 |
| 適用開始 | 2026年9月24日(木)=決定後の最初の営業日 |
| 補完当座預金制度の適用利率 | 1.25% |
9月19日(土)から23日(水)まで、土日と祝日・休日が続いたため、新しい金利が使われ始めたのは9月24日です。日銀は公表文で、経済・物価・金融情勢に応じて引き続き政策金利を引き上げていく考えも示しています(タイミングやペースは、見通しの確度やリスクを点検しながら検討するとしています)。
「利上げ」と聞くと家計のあらゆる金利が同時に0.25%上がるように感じますが、実際に動いたのはこの短い金利です。ここから先、預金やローン、国債の金利にどう届くかは、商品ごとに違ってきます。
2. 国債2.24%は、利上げの前に決まっていた
この記事の中心になるのが、個人向け国債の金利です。
9月募集の個人向け国債の条件
財務省が公表している9月募集(募集期間:2026年9月3日〜30日)の条件は次のとおりです。
| 商品 | 回号 | 適用利率(税引前) | 税引後 |
|---|---|---|---|
| 固定5年 | 第186回 | 年2.24% | 年1.7849440% |
| 固定3年 | 第196回 | 年1.96% | 年1.5618260% |
| 変動10年(初回) | 第198回 | 年1.95% | 年1.5538575% |
3つとも、政策金利の1.25%とは違う数字です。一番高い固定5年は、政策金利より1%ほど上にあります。
固定5年の金利は「9月1日」に決まった
固定5年の金利は、「基準金利-0.05%」で決まります。9月募集の基準金利は年2.29%だったので、2.29%-0.05%=年2.24%です。
この基準金利は、募集が始まる日の2営業日前の市場の利回り(5年の国債の想定利回り)から計算されます。9月募集は9月3日(木)に始まったので、基準日はその2営業日前の9月1日(火)です。
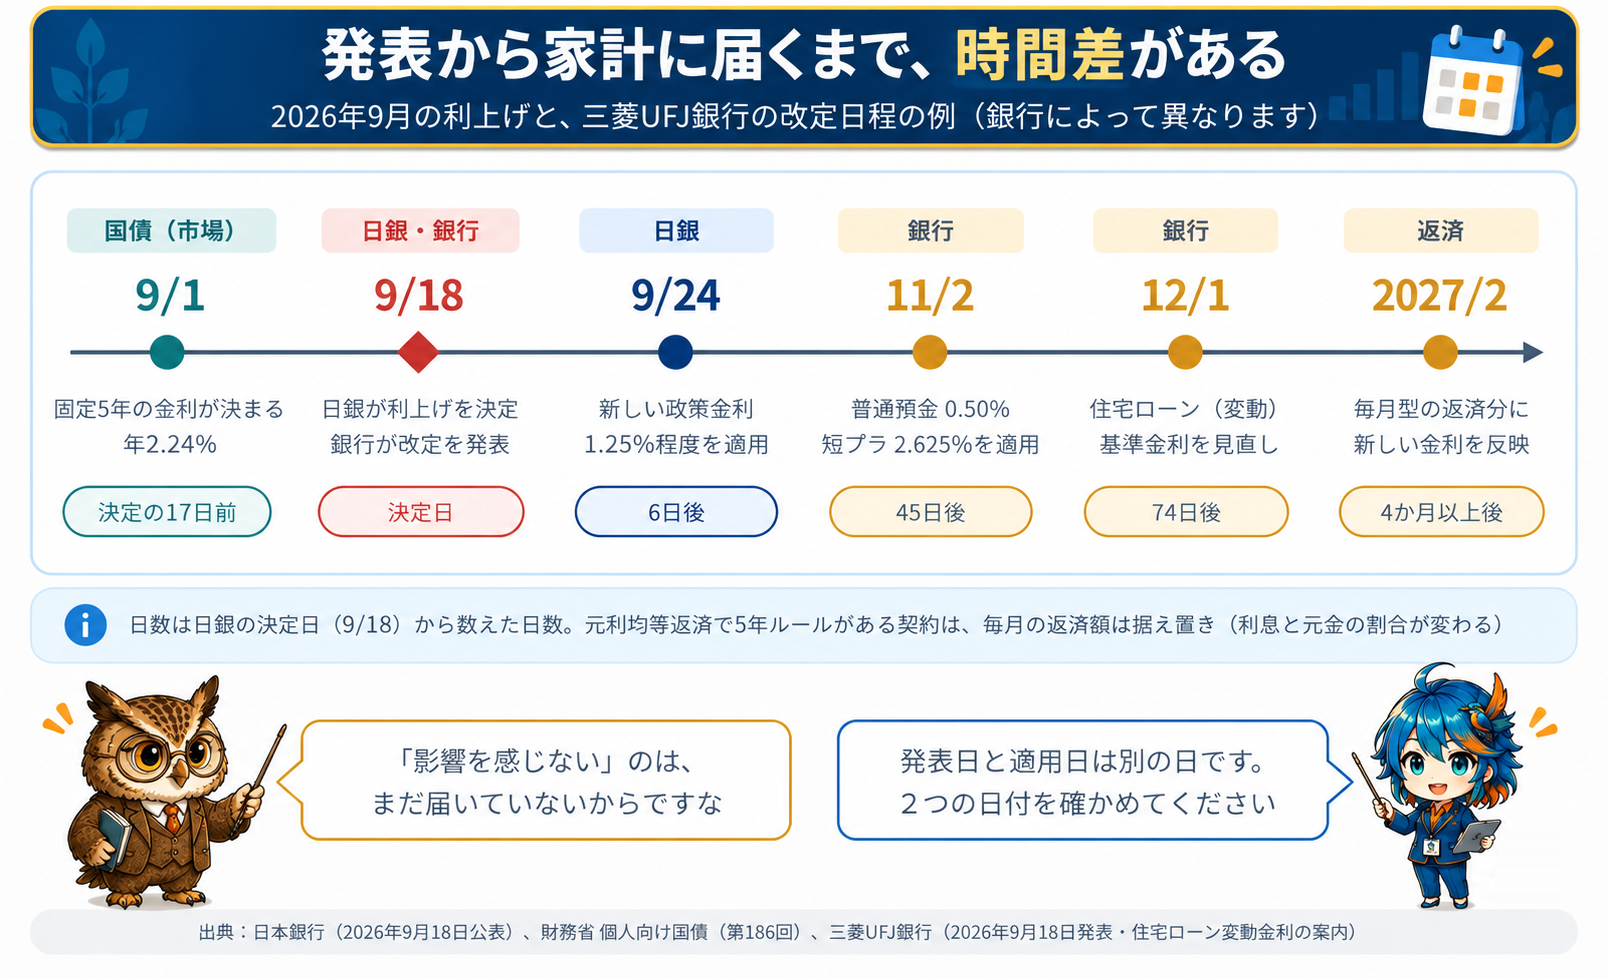
つまり、固定5年の2.24%は、日銀の決定(9月18日)の17日前、新しい政策金利の適用(9月24日)の23日前に決まっていました。

私から一点、指摘させてください。9月募集の固定5年2.24%は、9月1日の市場金利をもとに決まった数字です。9月18日の利上げを受けて決まった数字ではありません、事実として。
利上げの前から、国債の金利は上がっていた
前の月と比べると、もう一つ見えてくることがあります。
| 募集月 | 固定5年の利率 | 基準金利 | 基準日 |
|---|---|---|---|
| 2026年7月募集 | 年1.95% | 年2.00% | 7月2日 |
| 2026年8月募集 | 年2.06% | 年2.11% | 8月4日 |
| 2026年9月募集 | 年2.24% | 年2.29% | 9月1日 |
日銀が9月に政策金利を動かす前から、固定5年の金利は7月、8月、9月と上がっていました。
なぜ政策金利より高くなるのか
5年の金利には、「これから5年間、短い金利がどうなりそうか」という見通しが含まれる、と一般に説明されます。日銀が今後も利上げを続ける方針を示している中では、5年先までの金利は今の政策金利より高い水準になりやすい、という関係です。
加えて、長い期間お金を預けることへの上乗せ(期間が長いほど先の読めなさが増える分)も、長めの金利を押し上げる要因とされています。
こうした見通しは日銀の決定を待たずに、毎日の市場の売買の中で金利に反映されていきます。そのため、利上げ前後で国債の金利を比べるときは、「いつ決まった数字か」を確認しないと、前後関係を取り違えてしまいます。
3. 家計の金利に届く2つのルート
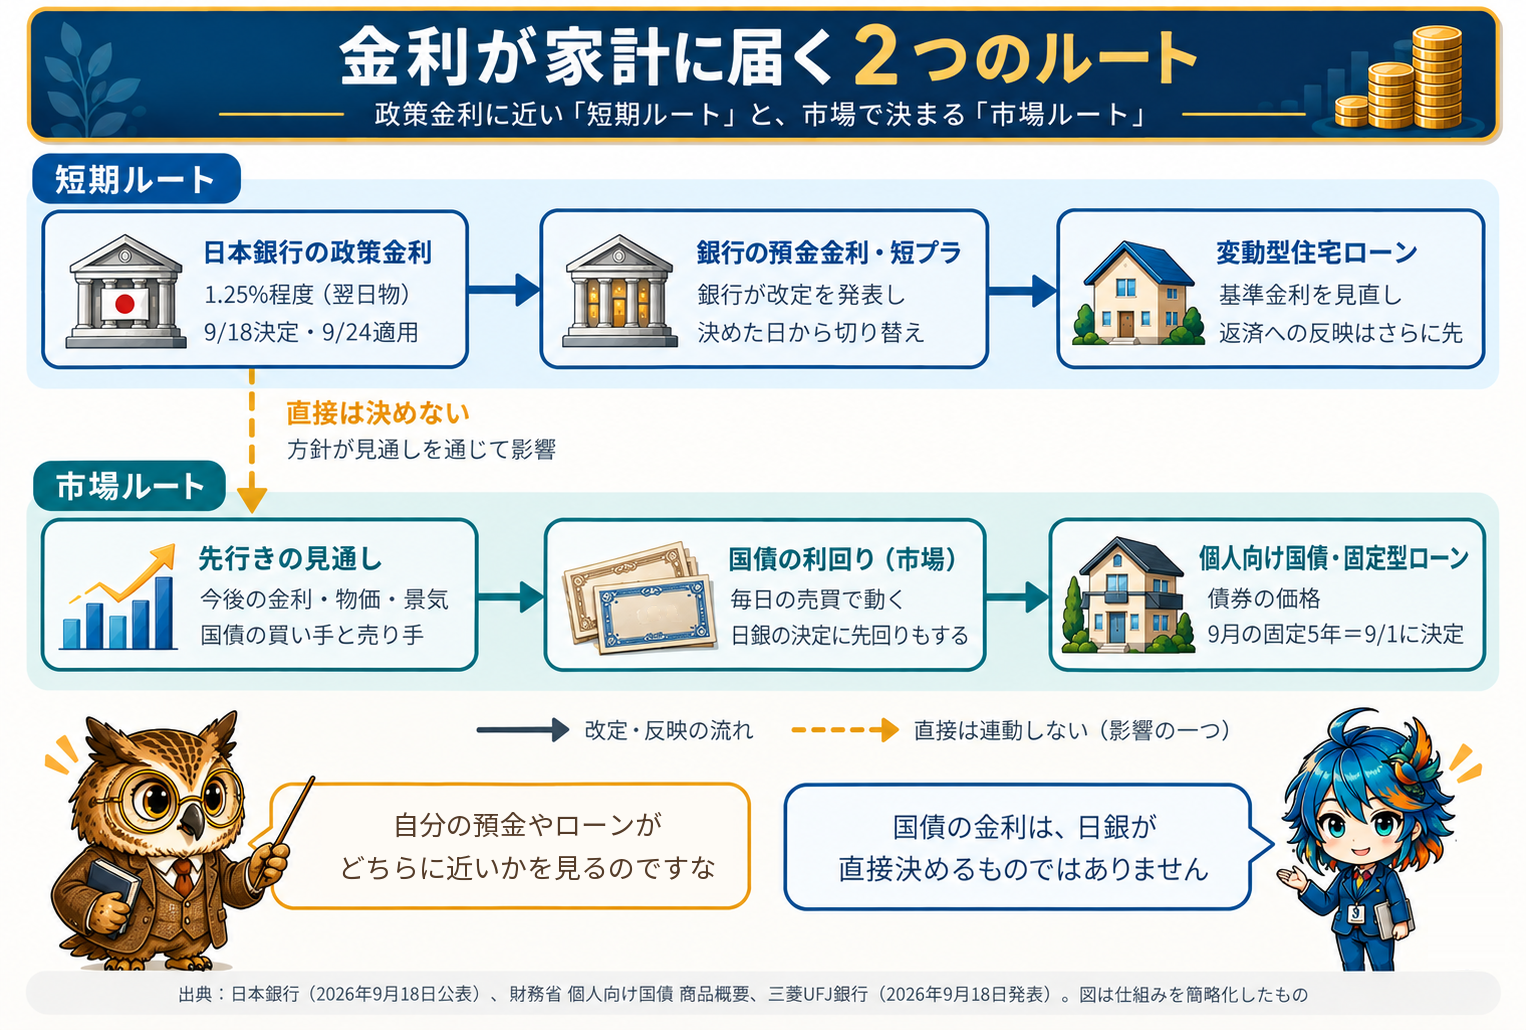
政策金利の変化は、大きく分けて2つのルートで家計の金利に届きます。
短期ルート:預金・短期プライムレート・変動型住宅ローン
1つめは、政策金利に比較的近い動き方をするルートです。銀行の普通預金の金利や、企業向け貸出の基準になる短期プライムレート(短プラ)がここに入ります。変動型住宅ローンの基準金利も、たとえば三菱UFJ銀行は短プラの引き上げに合わせて見直すと案内しており、このルートにつながっています。
このルートは、政策金利が上がると銀行が改定を発表し、決めた日から新しい金利に切り替わる、という流れで動きます。ただ、上がる幅が政策金利と同じになるとは限りません(このあと三菱UFJ銀行の例で見ます)。
市場ルート:個人向け国債・固定型住宅ローン・債券
2つめは、市場で決まる長めの金利を通るルートです。国債の利回りは、日銀の決定だけでなく、物価や景気の見通し、国債の買い手と売り手の状況などで毎日動きます。個人向け国債の固定5年・固定3年、変動10年の基準金利、固定型の住宅ローン金利、債券の価格は、主にこちらの影響を受けます。
このルートは日銀の決定に先回りして動くことも、決定の後に反対方向へ動くこともあります。9月募集の固定5年が利上げ前から上がっていたのは、このルートの動き方の例です。

同じ「金利が上がった」でも、どちらのルートの話かで、届く時期も幅も変わるのですな。自分の預金やローンがどちらに近いかを知っておくと、ニュースの見え方がずいぶん違ってきますぞ。
4. 届くまでには時間差がある(三菱UFJ銀行の例)
短期ルートの金利も、利上げの翌日から一斉に変わるわけではありません。ここでは、9月18日に改定を発表した三菱UFJ銀行を例に、発表から実際の反映までの日程を並べます。銀行によって改定幅や日程は異なるため、あくまで1行の例として見てください。
| 項目 | 変更前 → 変更後 | 適用日 |
|---|---|---|
| 円普通預金 | 年0.40% → 年0.50% | 2026年11月2日 |
| 短期プライムレート | 年2.375% → 年2.625% | 2026年11月2日 |
| 住宅ローン(変動)の基準金利 | 見直し | 2026年12月1日 |
普通預金は「0.25%」ではなく「0.10%」
政策金利が0.25%上がったのに対して、三菱UFJ銀行の普通預金の金利は0.40%から0.50%へ、0.10%の引き上げです。適用も11月2日からなので、利上げが決まってから1か月半ほどは、以前の金利のままということになります。
一方、短プラは2.375%から2.625%へ0.25%上がっていて、政策金利と同じ幅です。同じ銀行の同じ日の発表でも、金利の種類によって上がる幅は同じではありません。
住宅ローンは、返済額に出るまでさらに先
変動型住宅ローンの基準金利の見直しは12月1日です。すでに借りている人の場合、三菱UFJ銀行の案内では、毎月型の見直しなら2027年1月の返済日の翌日から新しい金利になり、2027年2月の返済分から反映されます。
さらに、同行の案内では、変動金利・元利均等返済で借りている場合、5年間は毎月の返済額を変えない仕組み(いわゆる5年ルール)があります。金利が上がって変わるのは、返済額のうち利息に回る部分と元金に回る部分の割合です。借りた時期や契約内容によって扱いが違う場合もあるので、実際の扱いは借入先で確認するのが確実です。
補足いたします。自分の銀行の改定を確かめるときは、「どれだけ上がるか」と「いつから適用か」の2つを見てください。発表日だけを見ると、もう上がったものと読み違えます。
冒頭で書いた「影響をあまり感じていない」は、この時間差で説明がつきます。預金の金利はまだ切り替わっておらず、住宅ローンの返済額に出るのはさらに先です。国債の9月の条件は、そもそも利上げ前に決まっていました。影響が無いのではなく、まだ届いていない、あるいは形を変えて届く、と考えるのが近いのかなと思います。
5. 債券投信・REIT・株式は「影響要因の一つ」
金利の変化は、投資信託やREIT、株式の値動きにも関係します。ただ、どれも金利だけで動くものではありません。
- 債券・債券投信:一般に、金利が上がると既に発行されている債券の価格は下がりやすくなります。一方で、新しく組み入れる債券の利回りは上がりやすくなります。外国の債券なら為替の影響も受けます
- REIT:借入金の利息が増える、預金や国債と比べたときの利回りの見え方が変わる、といった形で金利の影響を受けるとされています。ただ、賃料や物件価格の動きなど、ほかの要因も大きく関わります
- 株式:金利は企業の借入コストや株価の評価に影響しますが、業績や為替、景気の見通しなど、ほかの要因も重なって動きます
「利上げだから売る」「利上げだから債券投信は損」と一つの原因で判断するのではなく、金利はいくつもある要因の一つとして見ておくのが自然ではないでしょうか。預金・定期預金・個人向け国債・債券投信の役割の違いは、現金・定期・国債・債券投信の使い分けで整理しています。
6. ニュースを見たときに確かめる4つのこと
ここまでの内容を、金利のニュースを見たときの確認ポイントにまとめます。
- どの期間の金利か:政策金利は翌日物の短い金利です。5年や10年の金利とは別の数字になります
- いつ決まった数字か:個人向け国債の固定5年は、募集開始の2営業日前の市場金利で決まります。利上げの前か後かは日付で確認します
- どちらのルートの金利か:預金・短プラ・変動型ローンは短期ルート、国債・固定型ローン・債券は市場ルートに近い金利です
- いつ適用され、いつ反映されるか:発表日と適用日、ローンなら返済額に出る月は別々です
次の目安になるのは、10月募集の個人向け国債です。財務省の日程では、10月募集(10月8日〜30日)の金利は募集開始の前営業日の10月7日に公表される予定で、固定5年はその前日の10月6日の市場金利で決まります。9月の条件が「利上げ前」の数字だったのに対し、10月は利上げ後の市場で決まる最初の条件になります。
個人向け国債の固定5年と変動10年の違いそのものは、個人向け国債 固定5年と変動10年を比較【2026年7月】で詳しく扱っています。
よくある質問(FAQ)
Q. 政策金利が上がれば、個人向け国債の金利も同じだけ上がりますか?
同じだけ上がるとは限りません。個人向け国債の金利は政策金利ではなく、市場で決まる国債の利回りをもとに決まります。2026年9月募集の固定5年(年2.24%)は、政策金利(1.25%程度)とは別の数字で、利上げ前の9月1日の市場金利で決まっていました。
Q. 普通預金の金利はいつから上がりますか?
銀行ごとに異なります。三菱UFJ銀行の場合、普通預金は年0.40%から年0.50%へ、2026年11月2日から適用されます。ほかの銀行は、それぞれの銀行の発表で確認してください。
Q. 変動型住宅ローンの返済額はすぐに増えますか?
三菱UFJ銀行の例では、基準金利の見直しが2026年12月1日、毎月型なら反映は2027年2月の返済分からです。さらに元利均等返済で5年ルールがある契約なら、金利が上がっても毎月の返済額はすぐには変わりません。自分の契約の扱いは、借入先の案内で確認するのが確実です。
Q. 10月募集の個人向け国債の金利はいつ分かりますか?
財務省の日程では、10月募集(2026年10月8日〜30日)の金利は、募集開始の前営業日の10月7日に公表される予定です。
おわりに
2026年9月の利上げで動いたのは、翌日物の短い金利である政策金利(1.25%程度)でした。同じ9月の個人向け国債・固定5年(年2.24%)は、市場で決まる5年の金利で、しかも利上げ前の9月1日に決まっていました。
家計の金利は、政策金利と同じ数字にはならず、同じ幅・同じ日で動くわけでもありません。三菱UFJ銀行の例では、普通預金の引き上げは0.10%で11月から、住宅ローンの返済に出るのは2027年2月分からです。

「1.25%」は出発点の数字にすぎないのですな。自分の預金やローン、国債がどのルートで、いつ動くのか。そこを見ておけば、次の利上げのニュースも落ち着いて読めますぞ。
まずは、自分が使っている預金やローンがどちらのルートに近いかを、一度確認してみてはいかがでしょうか。
それでは、良い資産構築ライフを!
コメント