はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
クラウドファンディング(ソーシャルレンディング)の2026年9月分です。今回は、予定どおり戻っていない元本の見方に絞って書きます。
予定どおり戻っていない元本があります。画面に「遅延」と表示されているものと、予定日を過ぎて入金を待っているものがあります。個別の状態ごとの金額や割合は、保有先を推定できる粒度になるため示しません。
遅延は、損失が確定したという意味ではありません。ただ、いつ戻るのかが決まっていない状態でもあります。この2つを分けて読むための材料を、公開されている情報から集めました。

ホー、kanato理事長! 遅延と聞くと「損をした」か「大丈夫」かの二択で考えがちでしてな。実際は、遅延、回収の手続き、戻る額の確定、と段階があるのですな。
- 数値の基準日:2026年10月3日(前回の2026年8月分は8月29日)。
- この記事で使うのは、誰でも読める公開情報と、私の口座に表示されている情報です。保有先や案件を推定できる金額・割合・内訳は示しません。
- 本記事は私自身の運用記録であり、特定の事業者・商品の推奨や投資助言ではありません。金額は概算参考値です。
1. 予定どおり戻っていない元本の状態を分けて見る
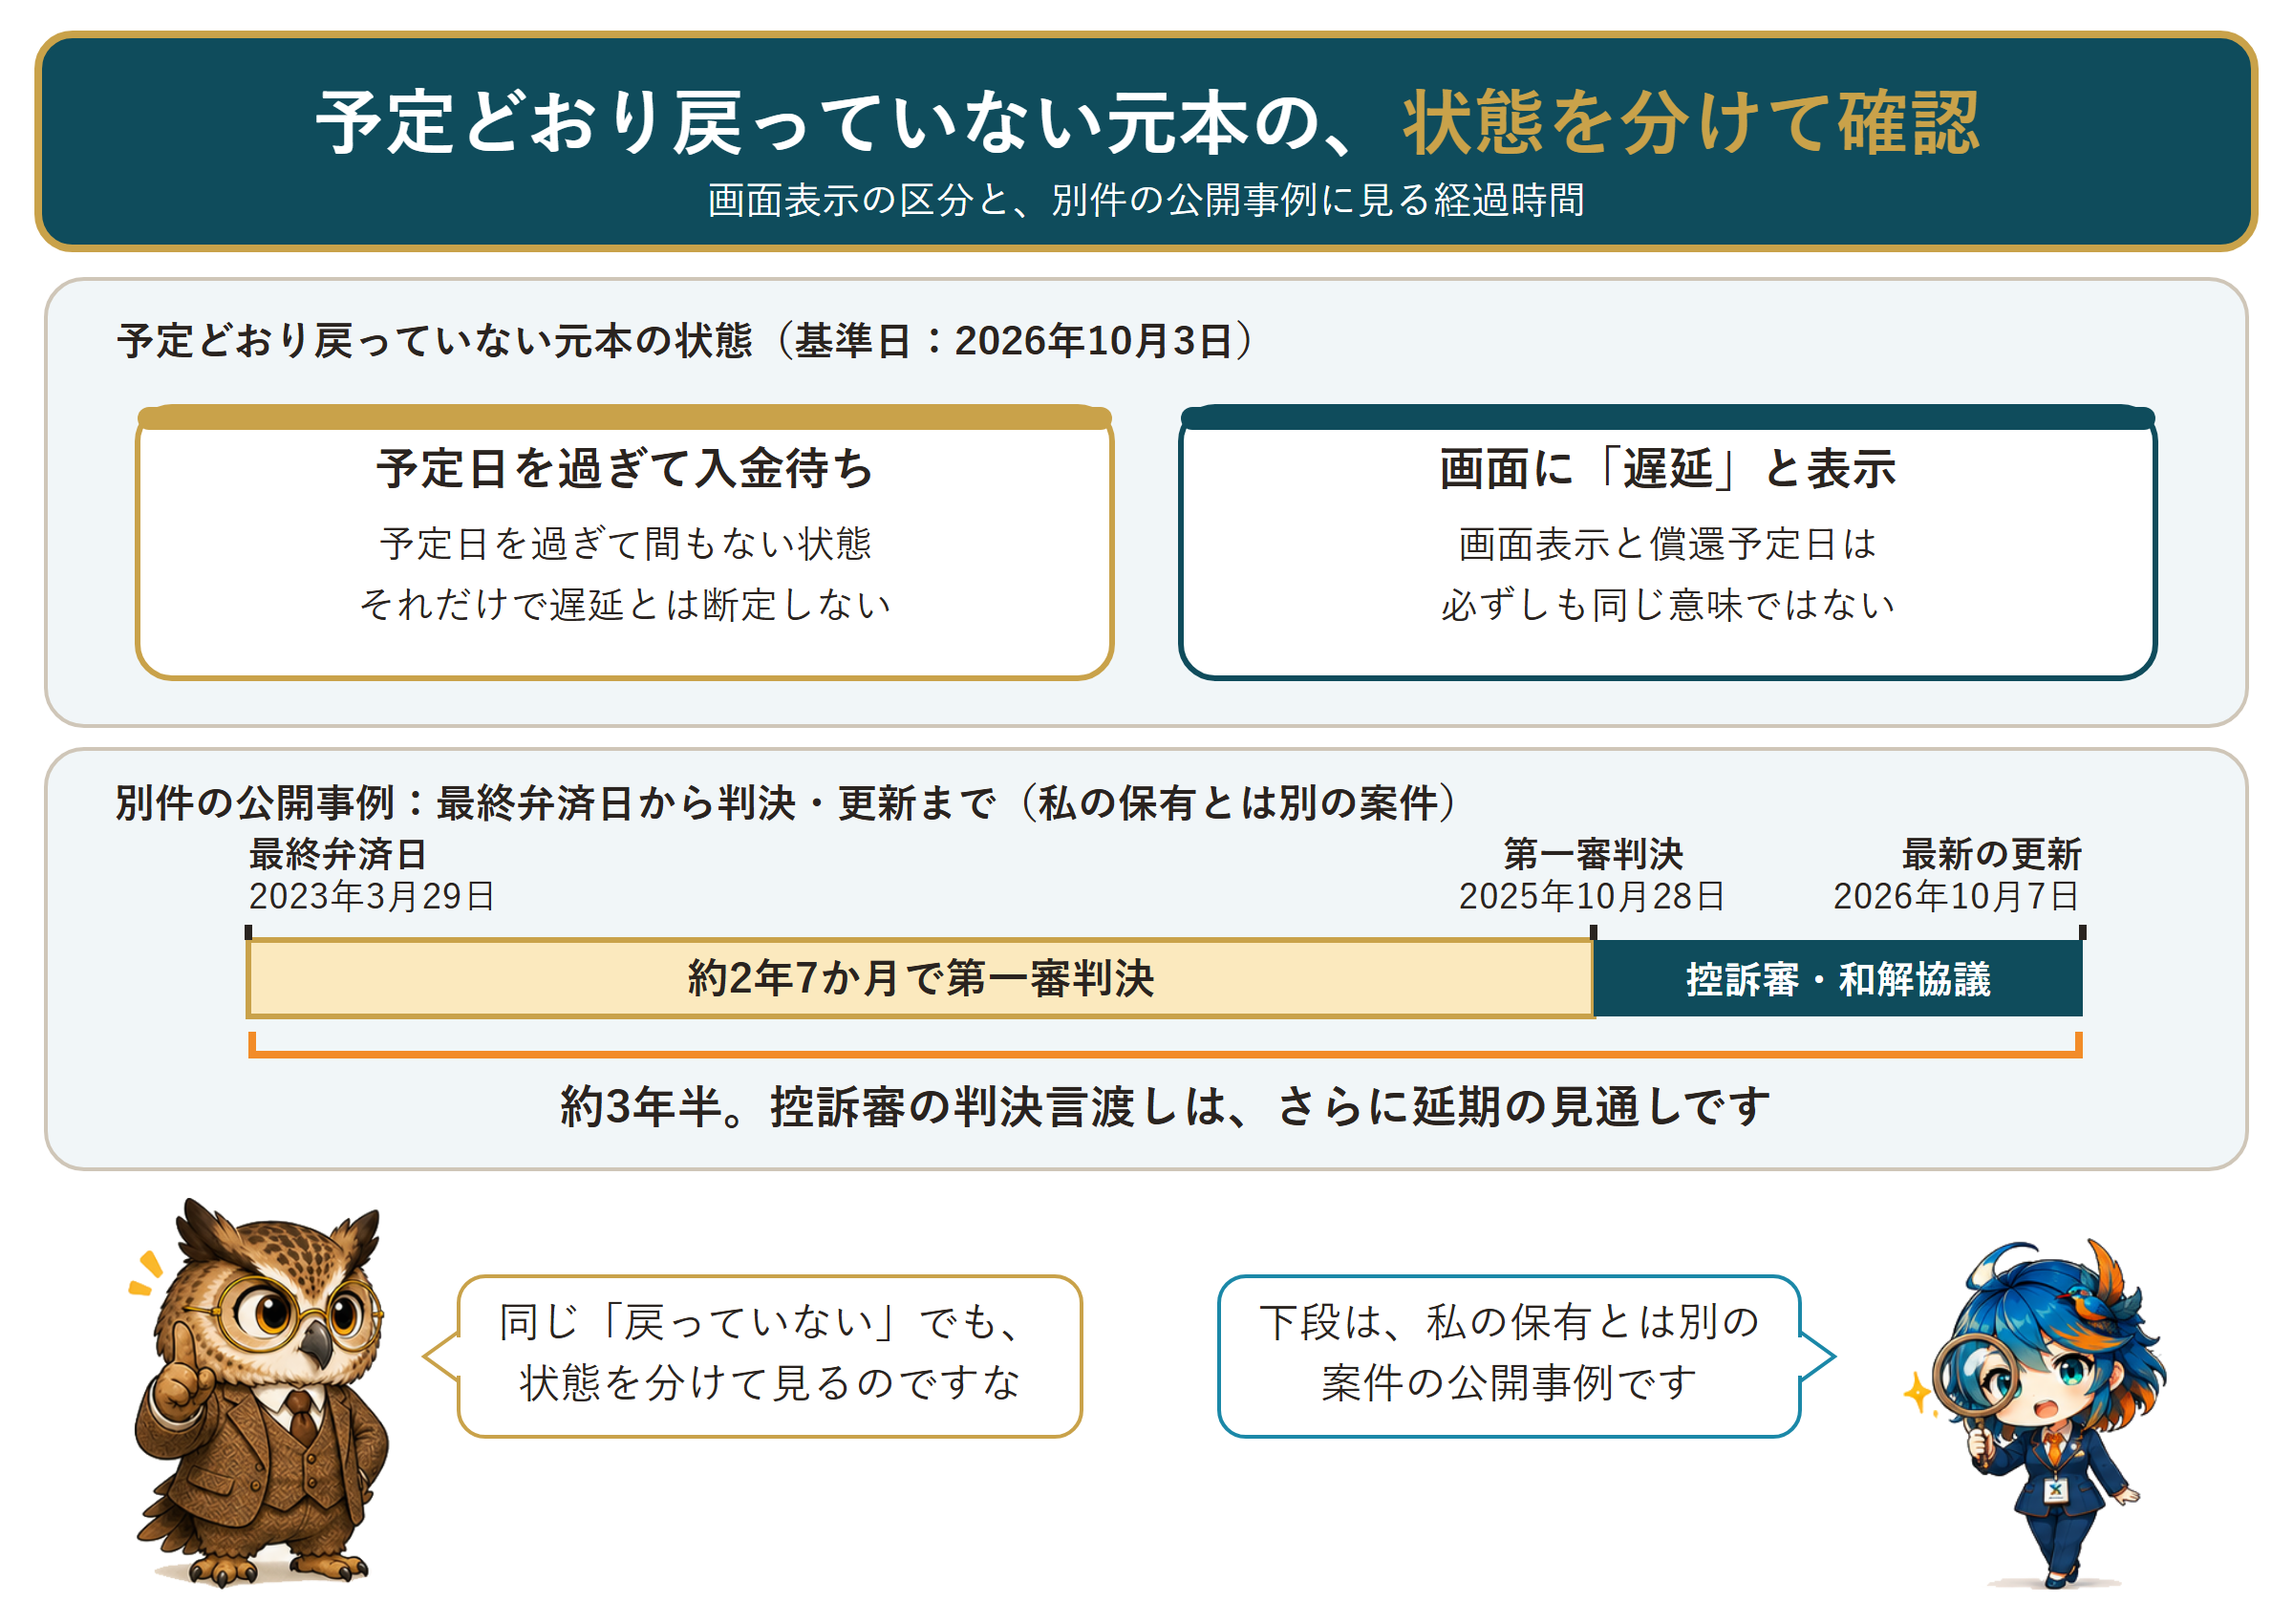
「予定どおり戻っていない」といっても、状態は同じではありません。図の上段のとおり、私の口座では、予定日を過ぎて入金を待っている状態と、画面に「遅延」と表示されている状態に分けて見ています。
入金待ちのものは、予定日を過ぎて間もない段階です。この段階で遅延と断定するのは早い、と私は見ています。一方、画面に「遅延」と表示されていても、本来の償還予定日がまだ先のものがあります。画面上の表示だけで、個別案件の状態や損失の確定を決めつけないようにしています。
資産レポートの集計では、待機現金は前回基準日から増加していました。ここでは金額や個別の資金移動の内訳は示しません。
2. 「遅延」と「損失確定」は、別の段階にある
金融庁の注意喚起ページ(令和5年6月23日更新)は、ソーシャルレンディングでは、利回りが高い場合に貸付先の返済遅延やデフォルトのリスクが高いことがある、と認識したうえで投資を判断するよう求めています。登録業者であっても、金融庁や財務局が業者の信用力を保証するものではない、とも書かれています。
事業者側の公開告知にも、同じ構造が出ています。ある事業者は2026年7月、融資先が自己破産を申請し、破産手続開始決定を受けたことを公開ニュースで告知しました。告知には、契約締結前交付書面の内容に従って、営業者が融資債権の管理と回収を行うと書かれています。告知は損失額を示していません。なお、私もこの事業者のファンドに投資しています。これは事業者単位での保有開示であり、告知に記載された個別融資先への投資有無は本記事では扱いません。なお、前述の事業者の別の公式ファンド詳細ページにも、元本の償還および利益の分配が保証されるものではないとの注記があります。これは一般的なリスク説明の例として示しており、私の保有ファンドや前述の告知対象ファンドの契約条件を示すものではありません。
破産手続開始決定という大きな出来事でも、この告知だけから損失額や回収額は分かりません。別件の公開事例では、第一審判決は支払いを命じるものですが、実際の回収額を示すものではありません。2026年10月7日の公開更新では返済に直結する成果はまだ得られていないとされています。確認した公開資料から実際の回収額は確認できません。

一点、指摘させてください。「遅延」も「破産手続開始決定」も、起きた事実の名前です。損失額や実回収額を示すものではありません。
3. 別件の公開事例で、時間の長さを見る
私の保有とは別の案件の公開ページに、遅延の経過を2023年から更新し続けている案件があります。公開されている日付を追うと、次のようになります。
融資の最終弁済日は2023年3月29日です。2023年5月8日の告知の時点でも、元本の返済は受けていないと書かれています。第一審判決は2025年10月28日で、最終弁済日から約2年7か月かかっています。判決は連帯保証人に、遅延損害金を含めて融資額の約88%にあたる額の支払いを命じました。双方が控訴し、2026年10月7日の更新では、和解の協議が難航していて、控訴審の判決言渡しの期日がさらに延期される見通しと書かれています。最終弁済日からは約3年半です。

判決が出たかだけで区切らず、その後の更新で実際の返済や回収方針がどう書かれているかも確かめましょう。
同じ2026年10月7日の更新には、融資先の資産や事業の調査を続けているものの、返済に直結する成果はまだ得られていない、とも書かれています。
この事例が示すのは、遅延が出てから結果が出るまでに、年単位の時間がかかることがある、という点です。すべての遅延がこうなるとは限りません。ただ、戻る時期を数か月と決め打ちして資金の使い道を組むのは避けたい、と私は考えています。
4. 遅延が出たときに最初に開く4項目
金融庁のページは、貸付型ファンドで貸付先について開示が想定されている情報の例を挙げています。そこから、遅延が出たときに確かめたい項目を4つ選びました。事業者の募集ページや書面で、公開されているかを見ます。
- 回収可能性に影響する情報:担保の有無・種類・評価額、貸付先の財務状況、債務超過や返済猶予の状況
- 回収の方針と手順:期限の利益を失った場合に、どう回収を進めるのか
- 借換えへの依存:貸付金が既存の債務の返済に使われるものか。借換えができなかったとき、回収が難しくなるリスク
- 同じ事業者の他のファンドへの波及:返済遅延やデフォルトが、他のファンドの分配や償還に影響するか

遅延には「いつ戻るか」と「いくら戻るか」の2つの問いがありましてな。どちらも、画面に出る「遅延」の2文字からは読めないのですぞ。
5. 待機現金の置き場所は、まだ着手していません
前回、次回までに決めると書いた待機現金の置き場所は、まだ着手していません。
おわりに
画面に「遅延」と出たとき、先に見るのは3つだと考えています。予定日を過ぎてどれくらい経っているか。4項目が公開されているか。いま気になっているのは「いつ」と「いくら」のどちらか。
遅延は損失の確定ではありませんが、戻る時期を決め打ちできる状態でもありません。次回以降も、基準日をそろえて、予定どおり戻っていない元本の状態を確認していきます。
それでは、良い資産構築ライフを!
コメント