はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
「夫がNISAで投資を続けています。もし先に亡くなったら、その株や投資信託を私のNISAへそのまま移せるのでしょうか?」
私自身もNISAを長く育てている側です。そして自分の資産を見渡すと、資産額の割に、すぐ現金にできるものが少ないと感じています。もし自分が先にいなくなったら、家族はこれをスムーズに受け取れるのか。今回はその視点から、NISAと相続の関係を整理します。
先に結論を言うと、NISAで保有していた資産そのものは相続できますが、相続人のNISA口座へそのまま移すことはできません。 配偶者でも子でも同じで、相続した株式や投資信託は特定口座か一般口座で受け取ります。

ホー、kanato理事長!NISAは長く育てる器だからこそ、「育てた先で家族にどう渡るか」まで見ておきたいところですな。相続が起きた後の手続きより一歩手前、いま育てている側が知っておくと役立つ順に見ていきますぞ。
※本記事は2026年9月17日時点の制度・税務情報をもとにした一般的な解説です。個別の相続税・遺産分割については、税務署や税理士などの専門家へご確認ください。
1. この記事の結論――先に4つ
- NISA資産は相続できる
- ただし、相続人のNISA口座へ直接移すことはできない
- 受け皿は特定口座か一般口座。特定口座で受け取るには、亡くなった方と同じ証券会社に相続人の特定口座が必要
- NISAの非課税と相続税は別の話。NISA資産も相続財産に含まれる
NISAは世帯でまとめて持つ非課税枠ではなく、口座を開いた本人のための制度です。ここを押さえておくと、相続時の扱いも理解しやすくなります。

私から一点、最初に線を引いておきます。相続できるのは「資産」であって、NISAの非課税の状態ではありません。相続人のNISAへ、非課税のまま引き継ぐことはできません、事実として。
2. NISA口座の持ち主が亡くなると、何が起きる?
NISA口座の資産を相続した人は、亡くなったことを知った日以後、遅滞なく「非課税口座開設者死亡届出書」を、亡くなった方のNISA口座がある証券会社などへ提出します。
注意したいのは、亡くなった日からこの届出を出すまでの間にNISA口座で配当金などが支払われていた場合、その分は遡って課税されることです。家族が同じNISA口座を使い続けることはできず、相続の手続きへ進むことになります。
3. 相続した株や投資信託は、家族のNISAへ移せる?
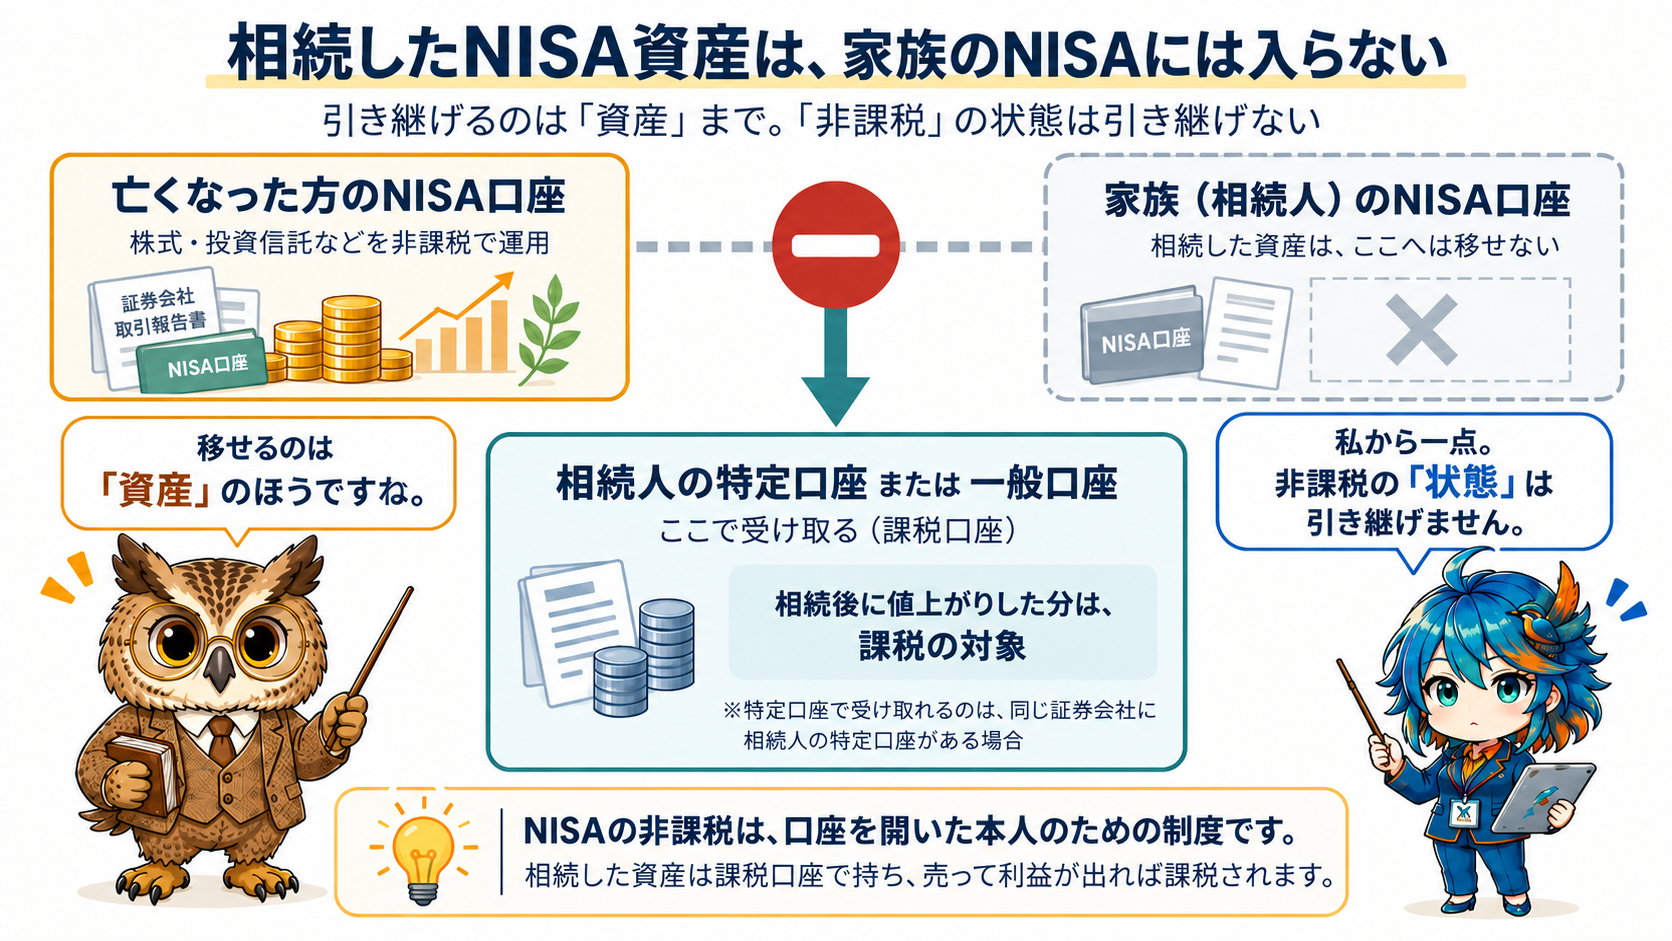
移せません。NISA口座に受け入れられるのは、新たに購入した商品などに限られているためです。相続人は、相続した株式や投資信託を特定口座か一般口座のどちらかで受け取ります。
ここで一つ、知っておくと差が出る条件があります。特定口座で受け取れるのは、亡くなった方のNISA口座がある証券会社と、相続人の特定口座がある証券会社が同じ場合です。 あわせて、相続した同じ銘柄はすべてその特定口座へ移す必要があり、証券会社へ「相続上場株式等移管依頼書」を提出します。
条件に合わない場合は一般口座での受け取りになります。一般口座では、特定口座のように証券会社が年間の損益をまとめた報告書が作られないため、売ったときの損益の計算や申告の手間が増えやすくなります。
また、いったん課税口座に入った資産を、あとから自分のNISAへ移すこともできません。自分のNISAで同じ商品を持ちたいなら、課税口座の資産を売却したうえで、自分のNISA枠で新たに買い付けるという別の取引になります。

「家族なのだからNISAからNISAへ移せてもよさそう」と感じますな。ですが、亡くなった方の非課税枠を受け継ぐのではなく、相続人が自分の資産として受け取り直す仕組みなのですな。
4. 相続後に売るときの取得価額はどうなる?
次に気になるのが、相続した資産を売却したときの税金です。
相続で受け取った株式などは、亡くなった方の取得費をそのまま引き継ぐのが原則です。ただし、NISA口座に入っていた株式などが相続で払い出された場合は、原則として相続が発生した日の終値に相当する金額で取得したものとみなされます。 一般的な投資信託であればその日の基準価額、ETFなど上場している投資信託であればその日の終値が基準になります。
分かりやすくするため、架空の例で考えます。
- 夫がNISAで500万円分を購入
- 夫が亡くなった日の時価(終値・基準価額ベース)が1,000万円
- 妻が相続後、1,100万円で売却
この場合、妻が売却したときの取得価額は、原則として1,000万円です。500万円から1,000万円までの値上がり分に、あらためて税金がかかるわけではありません。課税の対象になるのは、相続後に増えた100万円(売買手数料などは考慮していません)です。
私から補足を。この扱いは、NISA口座(ジュニアNISAを含みます)から相続で払い出された株式や投資信託についてのものです。普通の課税口座で持っていた株式を相続した場合は、亡くなった方の取得費を引き継ぎます。同じ「相続した株」でも、どの口座にあったかで出発点が変わります。
5. NISAなら相続税も非課税?――ここは別の話
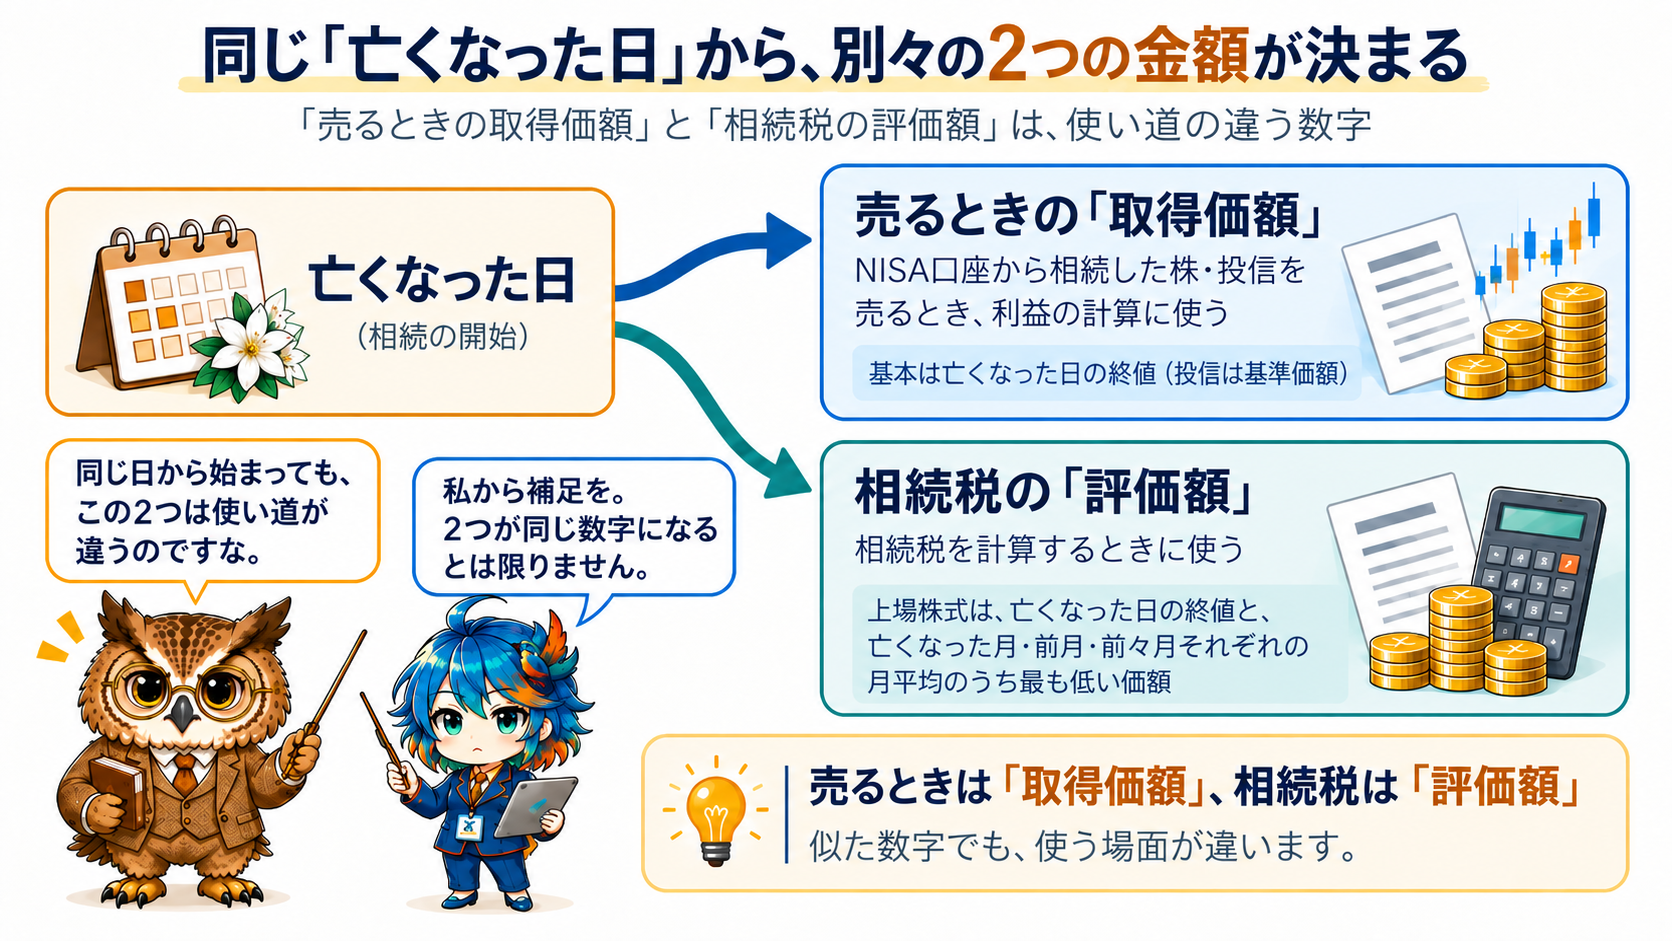
NISAで非課税になるのは、NISA口座の中で得た配当や売却益にかかる税金です。NISA口座の株式や投資信託そのものが相続財産から外れるわけではなく、相続税を考えるときは、ほかの有価証券と同じように相続財産に含めて評価します。
さらに、「相続後に売るときの取得価額」と「相続税を計算するときの評価額」は、同じ数字になるとは限りません。
上場株式の相続税評価は、亡くなった日の終値が原則です。ただし、亡くなった月・前月・前々月の毎日の終値の月平均額のうち最も低いものが、その終値を下回る場合は、その最も低い価額で評価します。投資信託(上場していないもの)は、亡くなった日に解約した場合に受け取れる金額をもとに評価します。ETFなど上場している投資信託は、上場株式と同じように評価します。
どちらも亡くなった日が出発点ですが、片方は「あとで売るときの計算」、もう片方は「相続税の計算」に使う数字です。似た数字が並ぶため、同じものとして扱わないようにしたいところです。
6. 相続が起きる前に、NISAを育てている側が整えておきたい4つのこと
ここまでの仕組みを知ったからといって、相続対策としてすぐに売買する必要があるわけではありません。売買の判断は、資産全体や家族の状況を含めて別に考えるものです。そのうえで、育てている側が今のうちにできることを4つにまとめます。
- 利用している証券会社を家族が分かるようにしておく NISAを含め、どの証券会社に口座があるか。前述のとおり、特定口座で受け取れるかどうかは、亡くなった方のNISA口座がある証券会社に相続人の特定口座があるかどうかで決まるため、「どこにあるか」は受け取り方そのものに関わります。
- NISAを含む金融資産の存在を整理しておく 口座の一覧と、おおまかな中身が分かる状態にしておきます。伝えておくのはパスワードではなく、「どこに何があるか」です。
- 相続が起きたら金融機関への連絡が必要だと共有しておく 亡くなった日から届出を出すまでの間にNISA口座で支払われた配当などは、遡って課税されます。
- 現金化しやすくしてあげる 私自身、ここが一番の課題だと感じています。株式や投資信託は、証券会社で相続の手続きをすれば売却まで進められます。一方で、暗号資産のウォレットや海外ウイスキーのような現物資産は、存在や扱い方を家族が知らなければ、現金にするまでの道筋が見えません。すべてを売る必要はありませんが、「家族が受け取って現金にできる形か」という目で、自分の資産を一度見直しておきたいと考えています。
制度や商品選びの背景は、次の既存記事も参考になります。
NISAを始める・続けるときの関連記事
- 新NISAのつみたて投資枠と成長投資枠の違い
- NISA口座を開く証券会社の比較
- 新NISAの成長投資枠の選び方
- オルカンの中身・コスト・始め方
- 28歳からの新NISA積立モデル
- 子育て世帯の教育費と新NISA
- 4児・共働き世帯の資産構築相談

NISAは育てた本人のための器ですが、育てた資産そのものは家族へ渡っていきますぞ。難しい相続対策の前に、まず「どこに何があるか」と「受け取りやすい形か」を整えておく。そこからで十分なのですな。
7. よくある質問(FAQ)
Q. 相続した株を売らずに、そのまま持ち続けることはできますか?
できます。ただし、相続後はNISA口座ではなく、特定口座または一般口座で保有することになります。
Q. 相続したNISA資産を、あとから自分のNISAへ振り替えられますか?
できません。自分のNISAで持ちたい場合は、自分のNISA枠で新たに買い付ける必要があります。
Q. NISAで大きく増えていても、相続税はかからないのですか?
NISA資産も相続財産として評価されます。NISAの運用益が非課税であることと、相続税の対象になるかどうかは別の話です。
8. 参照文献
- 日本証券業協会「NISAのよくある質問」Q14、Q65、Q67、Q73
- 日本証券業協会「0歳からNISA口座が開設できるようになります!」
- 国税庁 タックスアンサー No.1464「譲渡した株式等の取得費」
- 国税庁 タックスアンサー No.1476「特定口座制度」
- 国税庁 タックスアンサー No.4105「相続税がかかる財産」
- 国税庁 タックスアンサー No.4632「上場株式の評価」
- 国税庁 タックスアンサー No.4644「貸付信託・証券投資信託の評価」
- 財務省「令和8年度税制改正(国税)等について」(ファイナンス 2026年4月号)
おわりに
冒頭の「夫のNISAを妻のNISAへ移せるか」という疑問への答えは、そのまま移すことはできない、です。資産は相続できますが、非課税の状態は引き継げず、妻の特定口座か一般口座で受け取ります。自分のNISAで持ちたい場合は、あらためて自分の枠で買い付けることになります。
相続後の取得価額と相続税の評価額にも、それぞれ別のルールがあります。こうした仕組みを知ると、「自分のNISAをどう埋めるか」だけでなく、「育てた資産を家族がどう受け取るか」まで視野が広がってきます。
2027年からはNISAのつみたて投資枠が0歳から使えるようになります。次回以降に、夫婦・子どもそれぞれのNISAをどう考えるかをお届けします。
それでは、良い資産構築ライフを!
コメント