はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
食費や光熱費が上がって毎月の家計が苦しくなったとき、NISAの積立をどうするか迷うことがあります。この記事では、「毎月の赤字幅」と「防衛資金の余剰で吸収できる月数」をもとに、積立を維持する・一時縮小する・停止する場合の考え方を整理します。
私自身、この秋の値上げで食費と光熱費の負担が増えましたが、積立は続けています。その理由は後半に書きました。基準日は2026年10月5日です。

ホー、kanato理事長!値上げで増えた支出と、積立を続けたときの毎月の赤字は、同じとは限りませんな。収入から生活費と積立を引いて、いくら足りないのかを確かめたいところですぞ。
なお、この記事は考え方の整理です。特定の商品の購入や売却、積立の停止をおすすめするものではありません。家計の状況は人によって違うため、最終的な判断はご自身でお願いします。
1. 先に結論:判断を整理する3つの質問
積立額を考えるときは、次の3点を確かめると状況を整理する材料になります。
- 積立を続けたうえで、毎月の収支はプラスか
- マイナスなら、防衛資金のうち「目安を超えた分」で何か月まかなえるか
- その月数は、自分が想定した赤字の継続期間より長いか
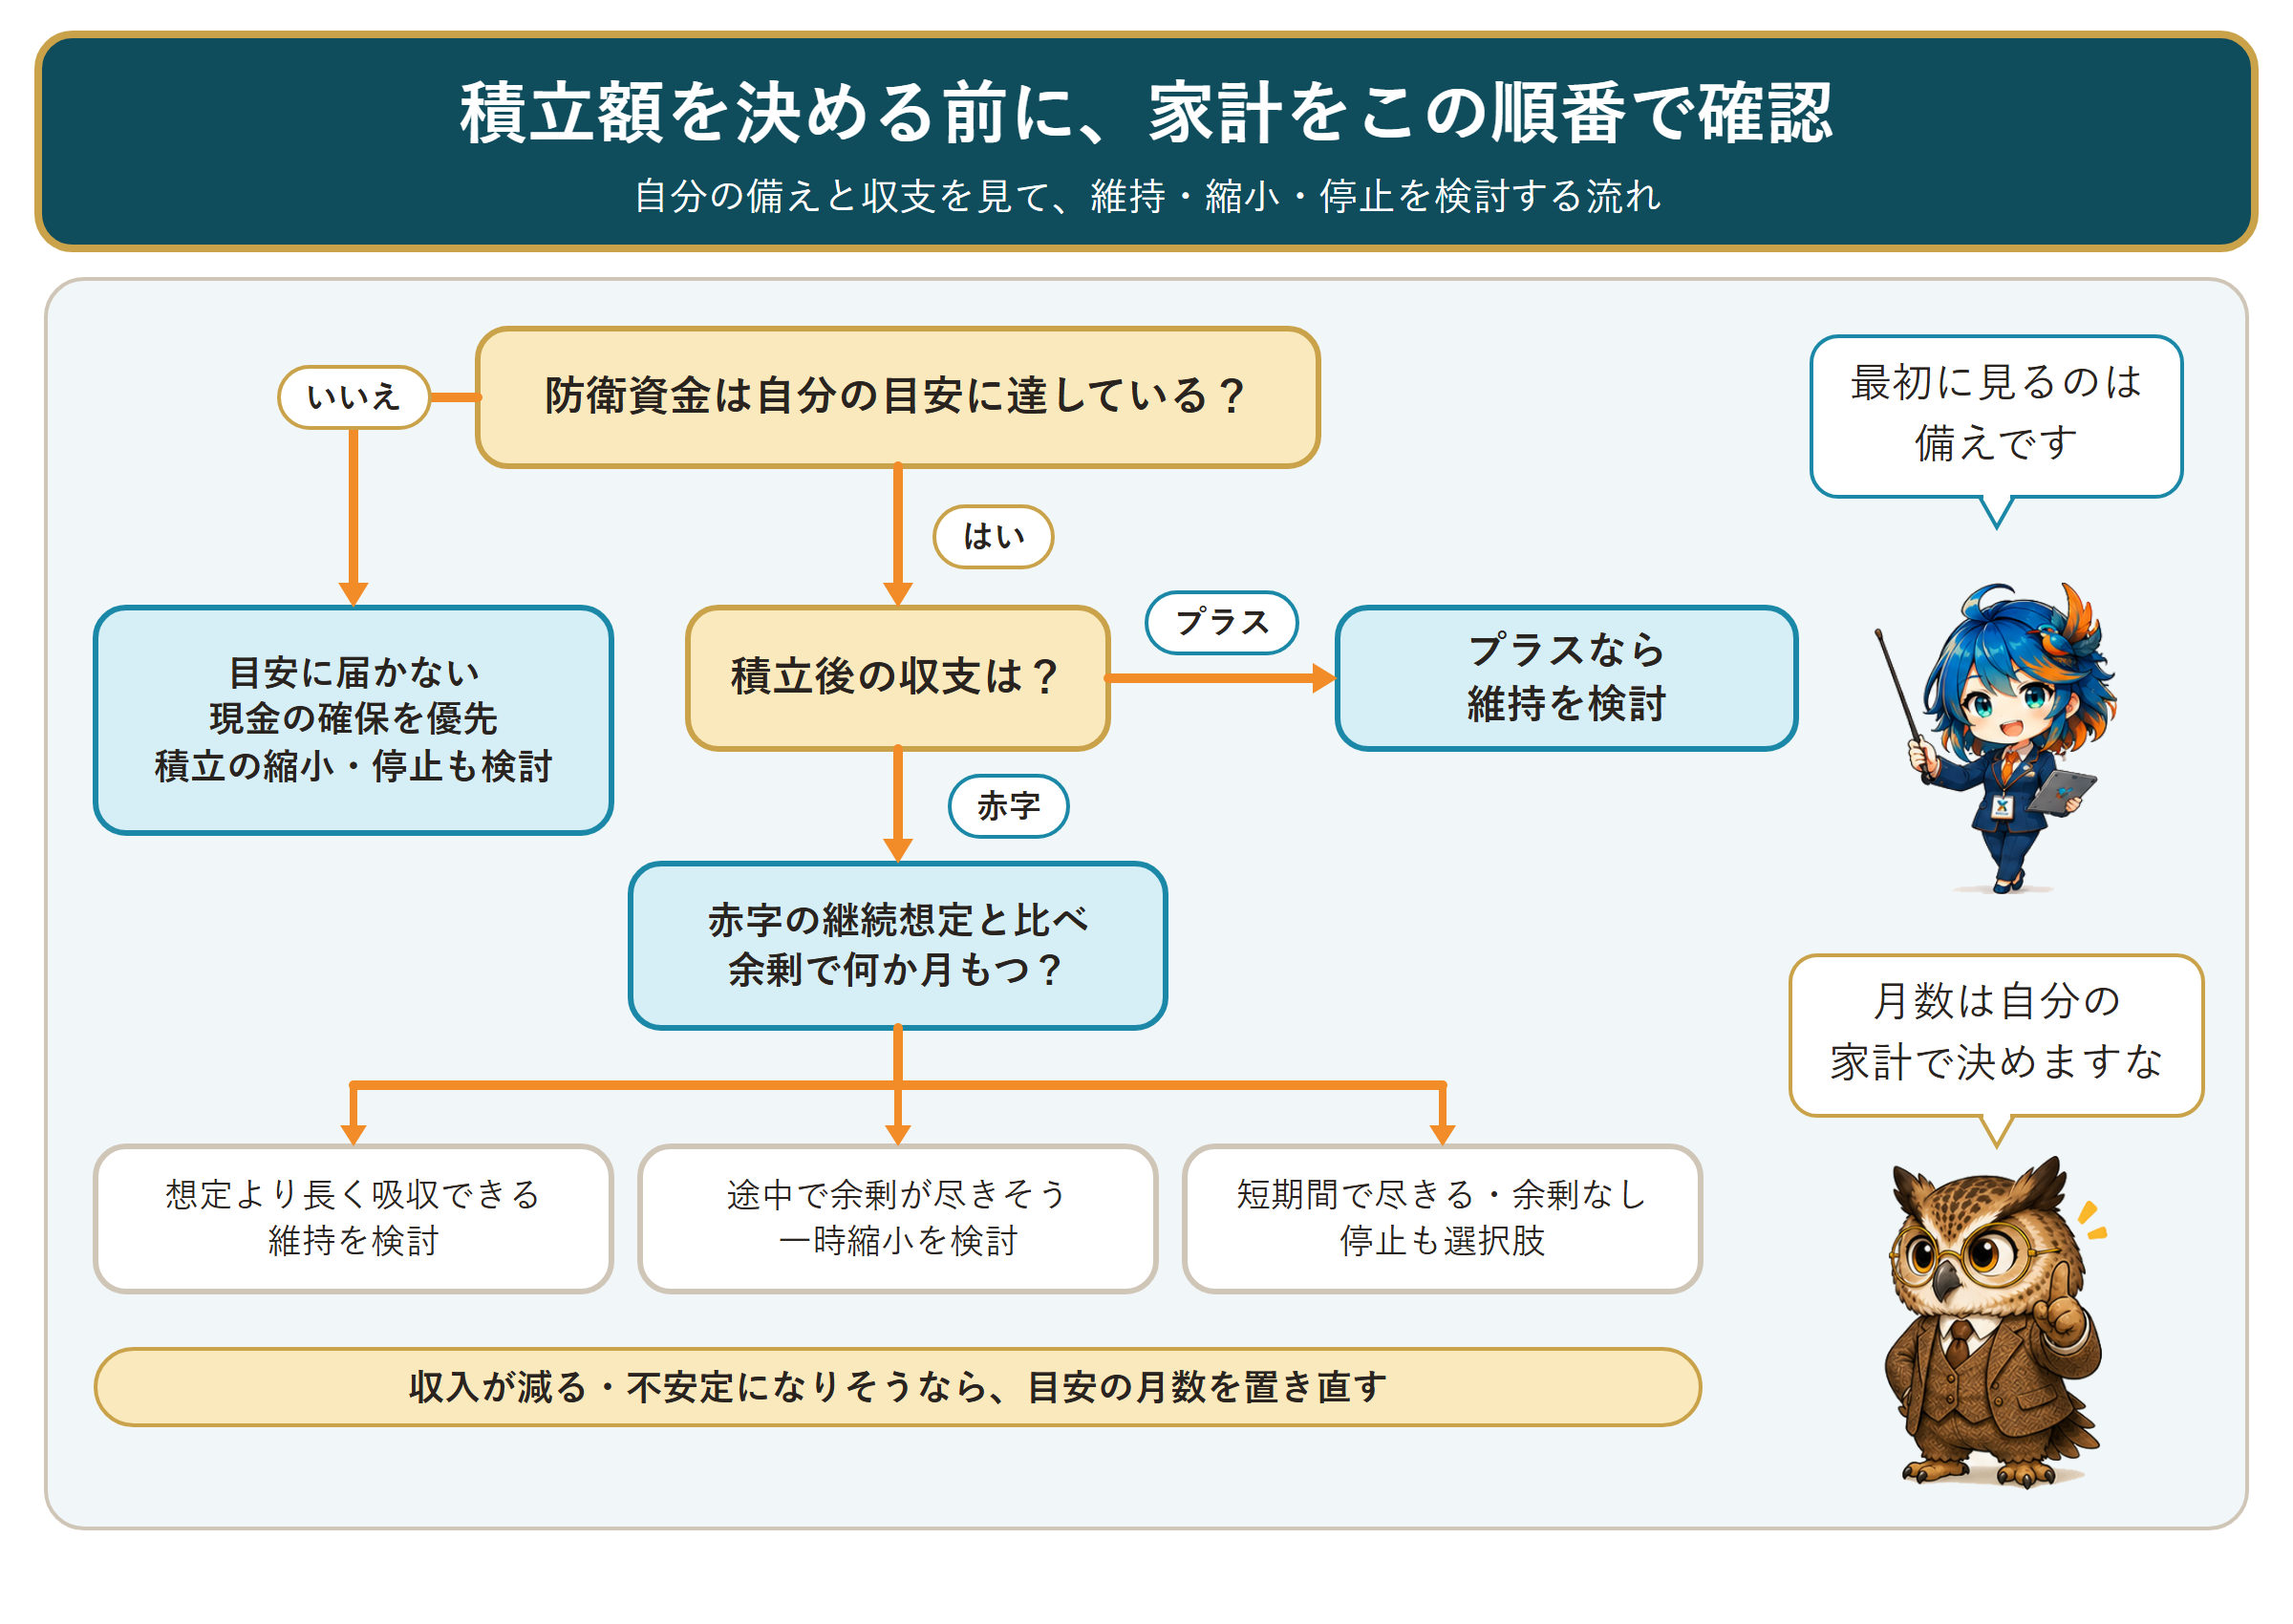
この3点は、公的な基準ではなく、私が整理した考え方です。質問②の「目安」と「余剰」は4章、質問③の期間は5章で説明します。
2. 値上げの動きを短期・中期で見る
帝国データバンクの食品主要195社の調査(2026年9月30日発表)によると、2026年10月に値上げされる飲食料品は3,153品目でした。9月の4,965品目と合わせると、9〜10月の2か月で8,000品目を超えます。2026年の累計は12月までの判明分で20,187品目となり、2年連続で年2万品目を超える見込みです。10月は酒類・飲料が1,399品目、調味料が820品目でした。 帝国データバンクの調査
同調査は、飲食料品の値上げ品目数は10月をピークに年内はいったん落ち着くとみています。一方、外食や日用品、家事消耗品などでは7月以降に値上げが広がり、2027年にかけても断続的な値上げが続くと予想しています。これは同社の見通しであり、確定した将来の値動きではありません。 帝国データバンクの調査
値上げされる品目の数に加え、家計の支出がどう変わっているかも見てみます。総務省の家計調査(2026年7月分、9月4日公表)では、二人以上世帯の消費支出は1世帯あたり301,245円でした。物価変動を除いた実質では前年同月より3.6%少なく、実質の減少は8か月連続です。帝国データバンクの調査は値上げされる品目を、家計調査は世帯が支出した金額とその実質変化を捉えています。 総務省統計局「家計調査」
これらの資料は、値上げ品目数と家計支出の実質変化をそれぞれ示しています。家計ごとに負担の大きさは違うため、この記事では短期の負担だけでなく、影響が1〜2年続く場合も想定に加えて考えます。

私から一点。帝国データバンクの平均値上げ率10%は、値上げ対象の品目ごとの率です。家計の支出全体が10%増えるという意味ではありません。品目の値上げ率と家計支出の増減は、別の数字です、事実として。
3. 最初にやるのは、毎月の赤字幅を出すこと
判断の出発点は、積立を続けたときに毎月いくら足りなくなるか、つまり赤字幅です。次の3ステップで出せます。
- 直近3か月の生活費の月平均を出します。住居費や通信費なども含めた、積立額を除く家計支出全体で計算します。その中で、食費、光熱費、日用品、外食など、値上げの影響を受けやすい項目を見ます
- 値上げ前の水準と比べます。光熱費は季節で変わるため、前の月ではなく、前年の同じ月と比べるとずれにくくなります
- 毎月の手取り収入から、生活費と積立額を引きます。マイナスなら、その額が毎月の赤字幅です
赤字率は、毎月の赤字幅を月平均の生活費で割った割合です。たとえば月の生活費が25万円で、毎月1万2,500円足りないなら、赤字率は5%です。
積立後の収支がプラスで、防衛資金も自分の目安に達しているなら、積立額を維持する選択肢があります。目安の置き方は、次の章で説明します。
4. 防衛資金で何か月持つか:吸収できる月数の計算
毎月の赤字を現金で補う場合、どのお金を使うかも考えることになります。この記事では、あらかじめ決めた目安分には手をつけず、目安を超えた分(余剰)だけで赤字を補う試算にします。防衛資金には、すぐに使える現金・預金を数え、教育費や住宅購入費など使い道が決まったお金は含めません。
参考例として、知るぽるとのアーカイブにある一人暮らし向けの解説では、生活防衛資金を生活費の3か月〜1年分としています。このページはアーカイブで、最新情報はJ-FLEC公式サイトで確認するよう案内されています。ここでは一律の公的基準ではなく、目安の一例として扱います。働き方や家族構成による違いは、生活防衛資金とは?いくら貯めて、どこに置くかで整理しています。収入の変動幅や扶養家族の有無も、目安を決める際の条件になります。
自分の目安の月数を決めたら、次の式で「吸収できる月数」を出します。防衛資金を月数に換算するときと赤字率を出すときは、3章で求めた同じ月平均の生活費を使います。赤字率5%は、式には0.05として入れます。赤字があり、かつ防衛資金が目安を超える場合の計算です。赤字がなければこの割り算は不要で、目安以下なら赤字を補う余剰はないと考えます。
– 余剰(月数)= 防衛資金(生活費の何か月分か)− 自分の目安の月数
– 吸収できる月数 = 余剰 ÷ 赤字率
たとえば、防衛資金が生活費の9か月分で、目安を6か月と決めた人なら、余剰は3か月分です。赤字率が10%なら、3 ÷ 0.1 = 30か月、つまり赤字をおよそ2年半は吸収できる計算になります。
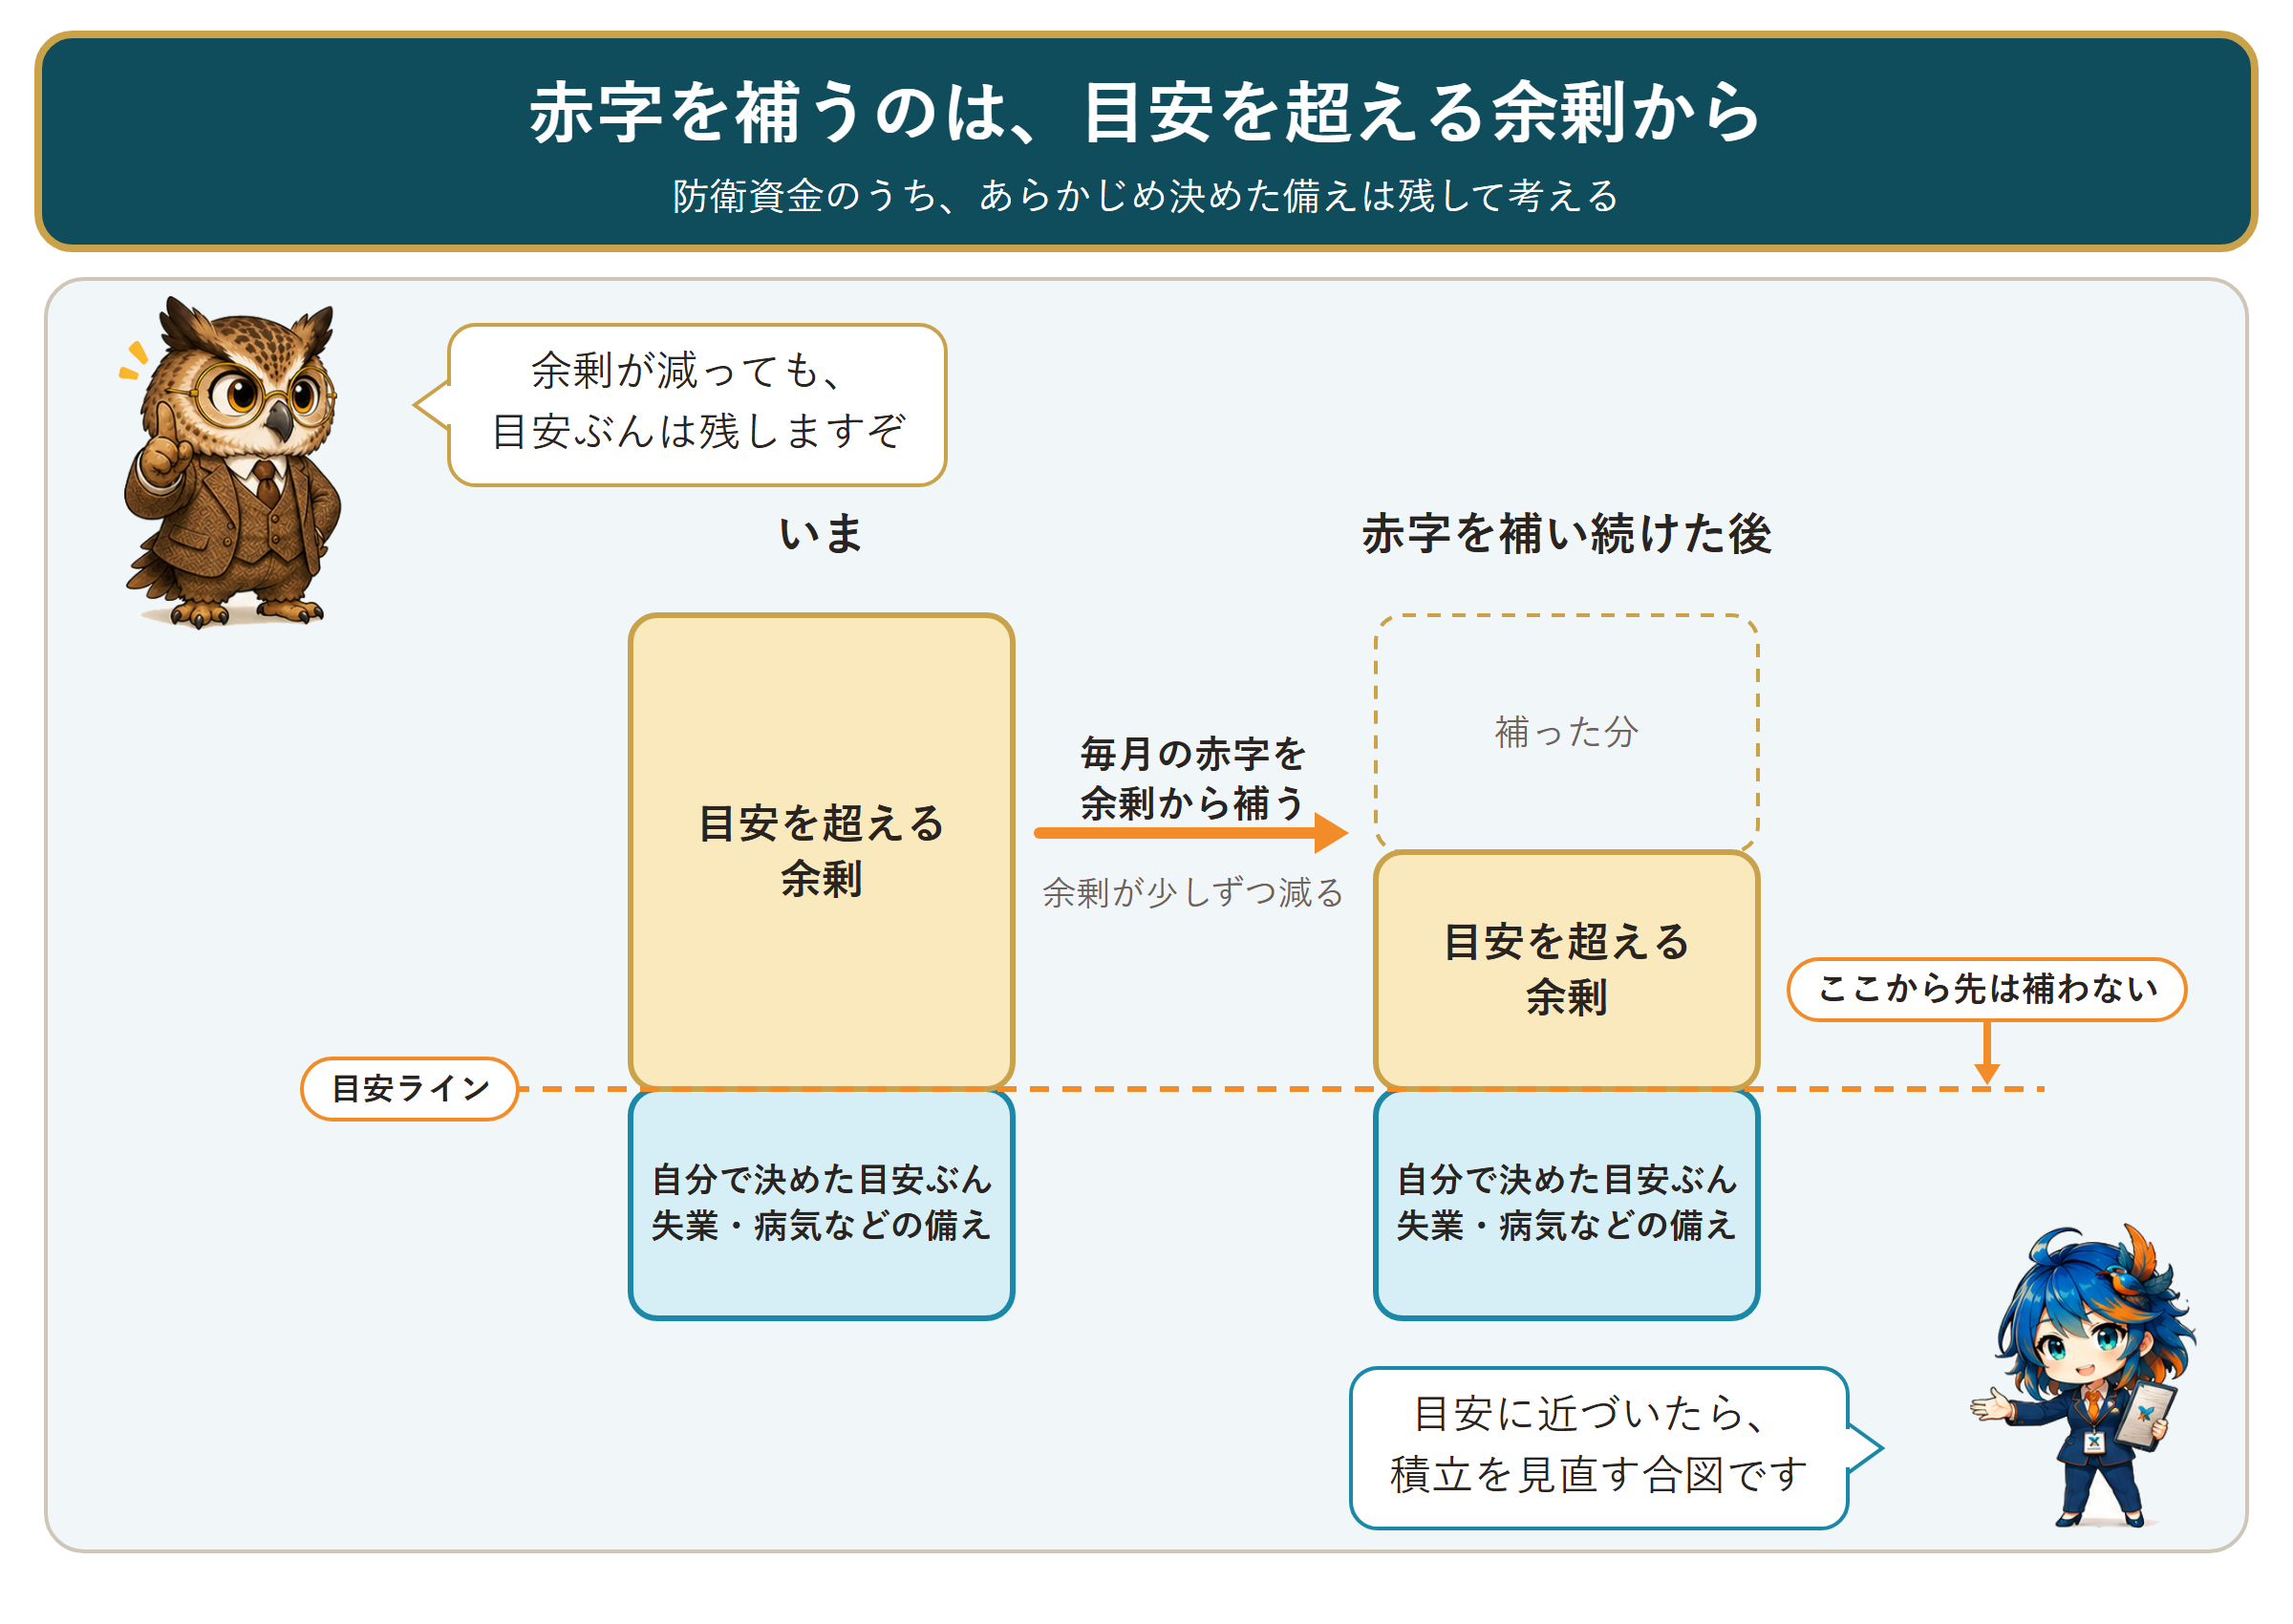
余剰と赤字率の組み合わせごとに、吸収できる月数を並べると次のとおりです。
| 余剰\赤字率 | 5% | 10% | 20% |
|---|---|---|---|
| 1か月分 | 20か月 | 10か月 | 5か月 |
| 3か月分 | 60か月 | 30か月 | 15か月 |
| 6か月分 | 120か月 | 60か月 | 30か月 |
この表は、収入と赤字が毎月一定で続くという単純な前提の計算です。ボーナスの増減や、突発的な出費は含まれていません。
5. 場合分け:維持・一時縮小・停止の目安
吸収できる月数が出たら、自分が想定した赤字の継続期間と比べます。帝国データバンクは2027年にかけても断続的な値上げを予想していますが、各家計の赤字が何か月続くかを示した予測ではありません。ここでは、赤字が続く場合を考えるために、24か月(2年)と、その半分の12か月を私の仮の物差しとして置きます。どちらも公的な基準ではなく、同社の予測から導いた期間でもありません。値上げの頻度が落ち着いても支出が以前の水準へ戻るとは限らないため、家計の実際の収支を見直しながら使います。 帝国データバンクの調査
| 状況 | この記事での整理案 | 理由 |
|---|---|---|
| 積立後も毎月の収支がプラスで、防衛資金が目安以上 | 維持を検討 | 赤字がなく、防衛資金も減らないため |
| 赤字だが、吸収できる月数が24か月以上 | 維持を検討。3か月ごとに赤字幅を見直す | 私が置いた2年間の試算条件では、余剰だけで赤字を補えるため |
| 赤字で、吸収できる月数が12か月以上24か月未満 | 一時縮小を検討 | 余剰が先になくなる可能性があり、赤字幅の分だけ積立を減らすと吸収期間が延びるため |
| 赤字で、吸収できる月数が12か月未満 | 停止も選択肢に入れ、現金の確保を検討 | 赤字を補う余剰が少ない場合を想定した整理 |
| 毎月の収支にかかわらず、防衛資金が目安に届いていない | 現金の確保を優先し、積立の縮小・停止も検討 | まず自分が決めた備えを確保するため |
| 収入が減る、または不安定になりそう | 目安の月数を置き直し、縮小・停止も選択肢に含める | 収入の変化も家計の見通しに関わるため |
この表は単純な前提に基づく整理案です。収入の見通しや突発的な支出も踏まえ、表を一つの判断材料として使ってください。住宅ローンの繰上返済との比較は住宅ローン金利が上がったら、繰上返済とNISAのどちらを先に?損益分岐で整理で、ボーナスの配分は夏のボーナス投資配分で扱っています。
6. 積立額を見直す順番と、再開条件
積立額を調整する前に、支出や契約を含めて家計を見直す方法があります。以下は公的な基準ではなく、この記事での整理案です。
- 固定費:通信費、保険、サブスクなど。契約内容と利用状況を確認します
- 変動費:食費、光熱費、外食、日用品。無理のない範囲で調整します
- 積立額:赤字幅や防衛資金の余剰を踏まえて、調整を検討します
- 積立の停止:上の表の条件に照らし、停止も選択肢の一つとして検討します
積立を止めても、NISA口座の商品を保有し続けることはできます。金融庁は、2024年からのNISAで非課税保有期間を無期限としています。2023年までの一般NISA・つみたてNISAで購入した商品には、従来の非課税期間が適用されます。保有商品を売却するかどうかは、生活費の見通しや他の資金状況も含めて考える項目です。購入時より価格が下がっているときの売却では、元本割れが確定する場合があります。 金融庁「NISAを知る」
積立額を減らして、その年の買付額が少なくなる場合は、年間投資枠の扱いも確認しておきます。年間投資枠の未使用分は翌年に繰り越せません。売却後に翌年以降利用できるのは、取得価額分の非課税保有限度額であり、年間投資枠とは別の仕組みです。再利用も各年の年間投資枠の範囲内です。積立額の変更や停止を検討する場合は、手続き方法や反映時期を口座開設先の金融機関の案内で確認してください。 日本証券業協会「NISAのよくある質問」Q27・Q28
積立額を減らす場合は、再開の条件もあわせて考えておく方法があります。たとえば、次のような条件を自分の家計に合わせて置けます。
– 赤字が3か月続けて解消している
– 防衛資金が、自分の目安の月数に戻っている
7. 私の場合:積立を維持した理由
私の場合は、この秋の値上げで食費と光熱費の負担が増え、家計の余裕は以前より小さくなりました。それでも、NISAの積立は変えずに続けています。
決め手は、防衛資金が十分にあったことです。私の防衛資金は、生活費の半年分を大きく超える水準です。目安とする月数を上回る分で、増えた支出をまかなえる状態なので、積立を減らす必要は感じませんでした。
私の場合は、資産全体の規模もあって防衛資金が厚くなっています。知るぽるとのアーカイブ資料は生活費の3か月〜1年分を例示しています。その範囲を踏まえ、私は普通の暮らしなら3〜6か月分で足りるのではないかと思います。これは私個人の見方で、引用した資料の結論や全ての家計に当てはまる基準ではありません。私自身は、防衛資金の総額よりも、目安を超えた余剰で赤字をどれだけ吸収できるかを判断材料にしました。
おわりに
積立額を検討するときは、毎月の赤字幅と、防衛資金の余剰で吸収できる月数を並べる方法があります。帝国データバンクは、2027年にかけても値上げが断続的に続くと予想しています。この記事では、この見通しを確定事項とはせず、1〜2年続く場合も試算条件として扱いました。 帝国データバンクの調査

ホー、kanato理事長!積立を続けるなら、3か月後の家計確認も予定に入れておきたいですな。赤字が広がっていれば、その時点で吸収できる月数を計算し直すのですぞ。
家計簿を確認する場合は、直近3か月の食費と光熱費を前年同月と比べる方法があります。記事内の表は、収入と赤字が一定という前提の試算です。収入の見通しや臨時の支出も合わせて、判断材料を整理する際の一例としてお使いください。次回以降も、家計に関わる制度や数字の話題を整理してお届けします。
それでは、良い資産構築ライフを!
コメント