はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
2026年10月13日、SBI新生銀行の円普通預金は年0.50%、ダイヤモンドステージは年0.55%、SBIハイパー預金は年0.60%へ改定されます(税引前・変動金利)。
100万・500万・1,000万円の税引後利息を比べ、お金の役割に合う置き場所を考えます。ハイパー預金の開設で翌々月から普通預金もダイヤモンドになるため、3択だけでなく組み合わせで見るのがポイントです。

ホー、kanato理事長!金利の数字が3つ並ぶと、いちばん高いものに目が行きがちですな。今回は、お金の「役割」から順に見ていきましょうぞ。
この記事は2026年9月30日時点の公式発表をもとにした整理で、特定の商品をすすめるものではありません。預け入れ前は公式サイトで最新金利を確認してください。
1. 10月13日から変わる3つの金利
まず、何が何に変わるのかを表にします。
| 区分 | 改定前 | 改定後(税引前) | 改定後(税引後) |
|---|---|---|---|
| 円普通預金(スタンダード〜プラチナ) | 年0.40% | 年0.50% | 年0.3984% |
| 円普通預金(ダイヤモンドステージ) | 年0.45% | 年0.55% | 年0.4382% |
| SBIハイパー預金 | 年0.55% | 年0.60% | 年0.4781% |
改定日は2026年10月13日(火)です。3つとも「毎日見直される変動金利」で、市場の動きによって適用金利が変わることがあると公式に案内されています。
利息には源泉分離課税として20.315%(国税15.315%+地方税5%)がかかります。この記事の金額は、以降すべて税引後で見ていきます。税引後の金利は、SBI新生銀行の公式リリースに記載されている値です。
今回の引き上げは、日本銀行が9月18日に政策金利を1.25%程度へ引き上げたことに続く動きです。政策金利の変化が預金や国債の金利に届く順番と時間差については、日銀1.25%なのに国債は2%超?金利が同じ数字にならない理由で整理しています。
ここで出てくる3つの呼び名を簡単に確認します。
- 円普通預金(スタンダード〜プラチナ):いわゆる普通の円普通預金です。ステージがこの4つの間では、普通預金の金利は同じ年0.50%です
- ダイヤモンドステージの円普通預金:ステップアッププログラムで一定の条件を満たすと、円普通預金の金利が0.05%上乗せされます
- SBIハイパー預金:SBI証券の口座を持っている人が申し込める円預金です。円普通預金から1円単位で振り替えられ、預けた金額はSBI証券の買付余力にも自動で反映されます
2. 100万・500万・1,000万円で、年いくら違うか
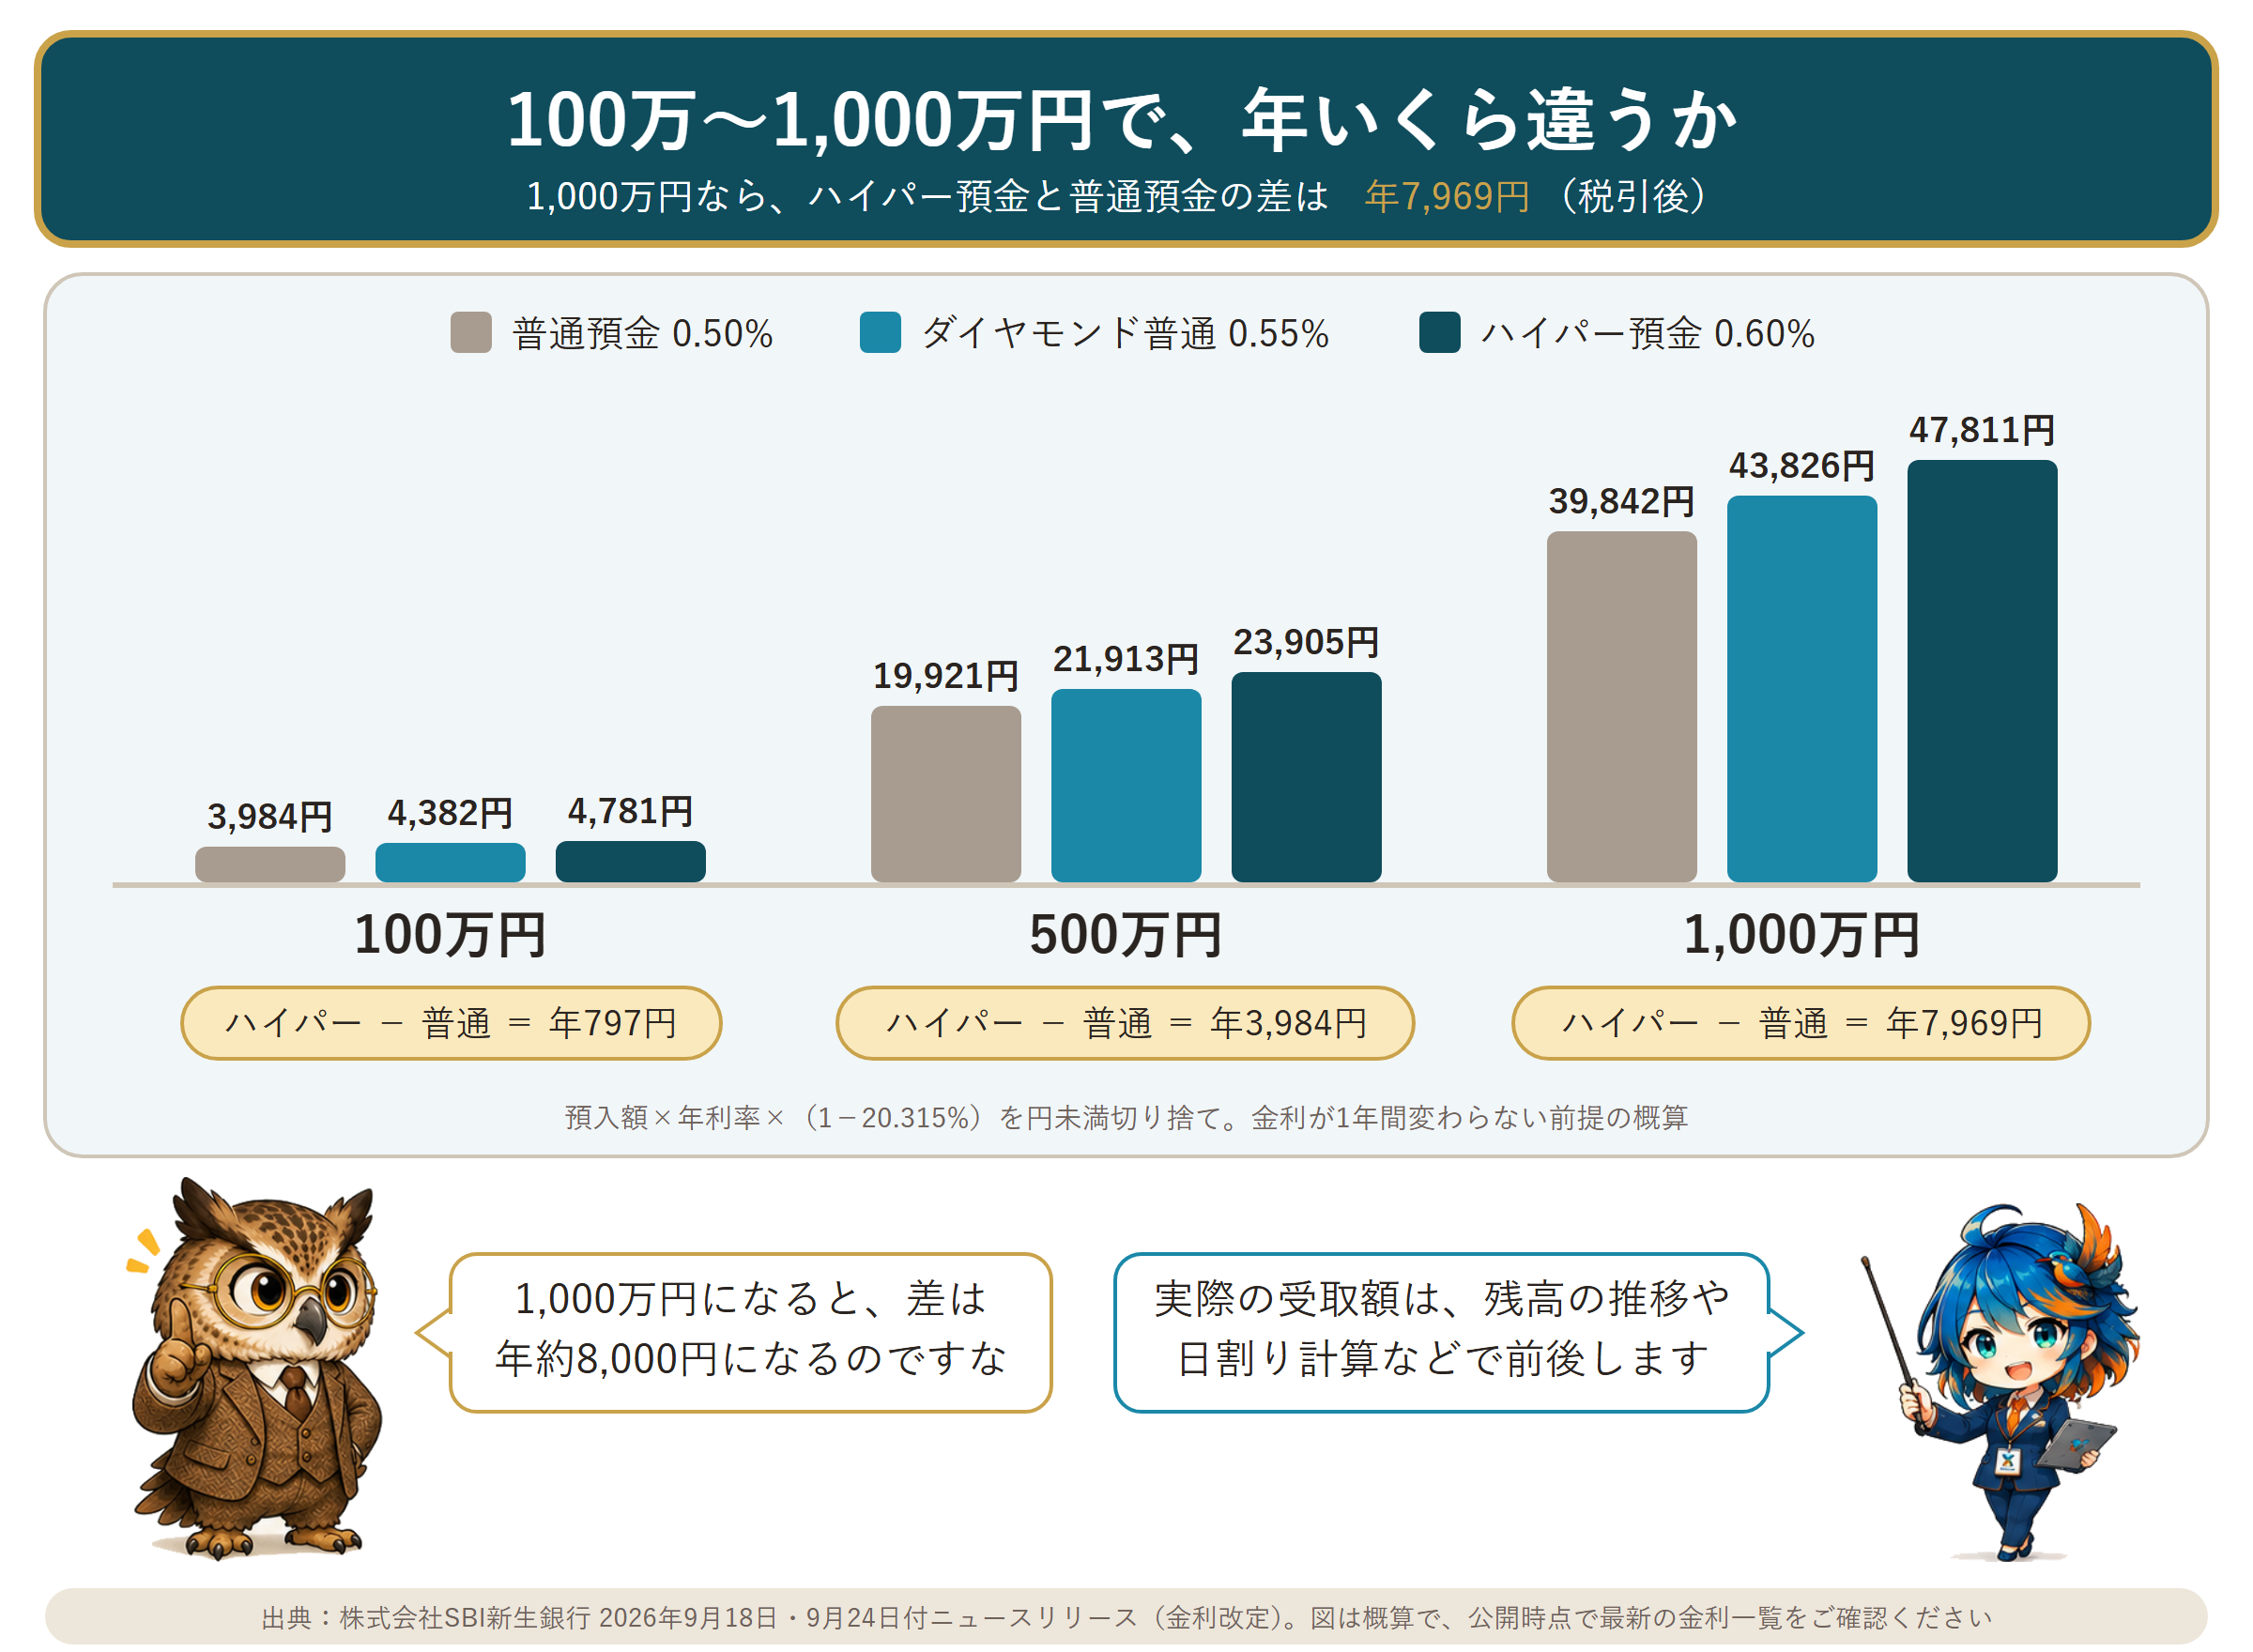
3つの金利で、100万円・500万円・1,000万円を1年預けたときの利息(税引後)を計算しました。
| 預入額 | 普通預金(0.50%) | ダイヤモンド普通(0.55%) | ハイパー預金(0.60%) |
|---|---|---|---|
| 100万円 | 3,984円 | 4,382円 | 4,781円 |
| 500万円 | 19,921円 | 21,913円 | 23,905円 |
| 1,000万円 | 39,842円 | 43,826円 | 47,811円 |
税引前の利息は、100万円なら順に5,000円・5,500円・6,000円です。500万円は25,000円・27,500円・30,000円、1,000万円は50,000円・55,000円・60,000円になります。
金利の段差が0.05%ずつなので、税引後の差は預入額に比例します。
| 預入額 | 普通→ダイヤモンド | ダイヤモンド→ハイパー | 普通→ハイパー(月あたり) |
|---|---|---|---|
| 100万円 | 約398円 | 約399円 | 年797円(月約66円) |
| 500万円 | 約1,992円 | 約1,992円 | 年3,984円(月約332円) |
| 1,000万円 | 約3,984円 | 約3,985円 | 年7,969円(月約664円) |
100万円なら、いちばん低い金利といちばん高い金利の差は年800円ほどで、月に直すと66円です。1,000万円になると年約8,000円、月約660円になります。
差が大きいか小さいかは、預ける金額と、その金額を動かす手間によって受け止め方が変わります。この表は、動かす価値の目安として見てください。

補足いたします。この表は、金利が1年間変わらない前提で、預入額×年利率×(1−0.20315)を円未満切り捨てで計算した概算です。実際の受取額は、適用金利や残高の推移、日割り計算、毎月の利息入金などによって、この表と異なる場合があります。
なお、1,000万円という例は、預金保険で保護される元本の上限と同じ金額です。この点は第5節で触れます。
3. ハイパー預金を開設すると、普通預金もダイヤモンドの金利になる
ここまでは「3つの金利からどれを選ぶか」という見方でした。ただ、公式のステップアッププログラムの条件を見ると、3択ではなく組み合わせで考えたほうがよい理由があります。
開設するだけでダイヤモンドステージになる
SBI新生銀行のステージ条件表では、ダイヤモンドステージの条件の一つが「SBIハイパー預金の開設のみ」とされています。月末の最終営業日の時点で開設が完了していれば、その翌々月の1日からダイヤモンドステージが適用されます。ハイパー預金にお金を移すことは条件として書かれていないため、開設さえしていれば、ダイヤモンドステージが適用されたあとの円普通預金の金利は0.50%から0.55%になります。適用が始まるのは開設の翌々月1日からで、開設した当日ではありません。
一点、指摘させてください。「ハイパー預金に移さなければ0.60%は付かない」のは、そのとおりです。ただし、それは「普通預金が0.50%のまま」という意味ではありません。開設が完了して翌々月1日を迎えれば、普通預金は0.55%です、事実として。
適用されるのは翌々月の1日から
適用時期は、たとえば10月中にハイパー預金の開設を終えたとすると、10月の最終営業日の時点で開設が完了しているので、12月1日からダイヤモンドステージになります。ハイパー預金は、SBI証券の口座を開設したあとに申し込む商品です。証券口座の開設から数えると、普通預金が0.55%になるまでには少し時間がかかります。
また、ハイパー預金は、使わなくなったときに「休止」(利用をやめる手続き)ができます。月末の最終営業日に休止していると、翌々月からステージが下がります。ほかの条件でダイヤモンドを満たしている場合は、そのまま維持されます。
ダイヤモンドの入口はほかにもある
ハイパー預金の開設以外にも、ダイヤモンドステージに入る条件があります。公式に案内されている主なものは次のとおりです。
- SBI証券との口座振替契約(月末時点で申し込みが完了していること)
- 28歳以下(U28Zero世代・口座開設月の翌々月から)
- 60歳以上で、Bright 60に入会していること
- 当行所定の投資商品の年間判定残高が2,000万円以上(月末12か月分のうち低い2か月を除いた平均残高)
- 当行指定の対象商品(SBI証券・マネックス証券の仲介口座の投資信託・外国債券など)の購入金額が1,000万円以上(対象と条件は公式の脚注で確認)
すでにどれかに当てはまる人は、ハイパー預金を開設しなくても普通預金は0.55%になっている場合があります。自分のステージは、SBI新生銀行の公式サイトのステップアッププログラムで確認できます。
ハイパー預金に「移す」うわのせは小さくなった
今回の改定は、3つの金利の差の付き方も変えました。
| 比較 | 改定前 | 改定後 |
|---|---|---|
| 普通預金(標準)とハイパー預金の差 | 0.15% | 0.10% |
| ダイヤモンド普通とハイパー預金の差 | 0.10% | 0.05% |
普通預金が0.10%上がったのに対し、ハイパー預金は0.05%の引き上げにとどまったためです。ハイパー預金にお金を移して得られる上乗せ利息は、改定前より小さくなっています。
一方で、「ハイパー預金を開設して普通預金をダイヤモンドにする」ことで得られる0.05%は、改定前も後も変わりません。普通預金を普段使いにしている人にとっては、ハイパー預金にお金を移すかどうかとは別に、開設そのものに意味が出てくる可能性があります。

3つの金利を「どれか1つ選ぶ」のではなく、普通預金は0.55%、そこに置く分のうち動かしてよいお金だけがハイパー預金で0.60%、という2段構えで見るのですな。
4. 役割で置き場所を決める
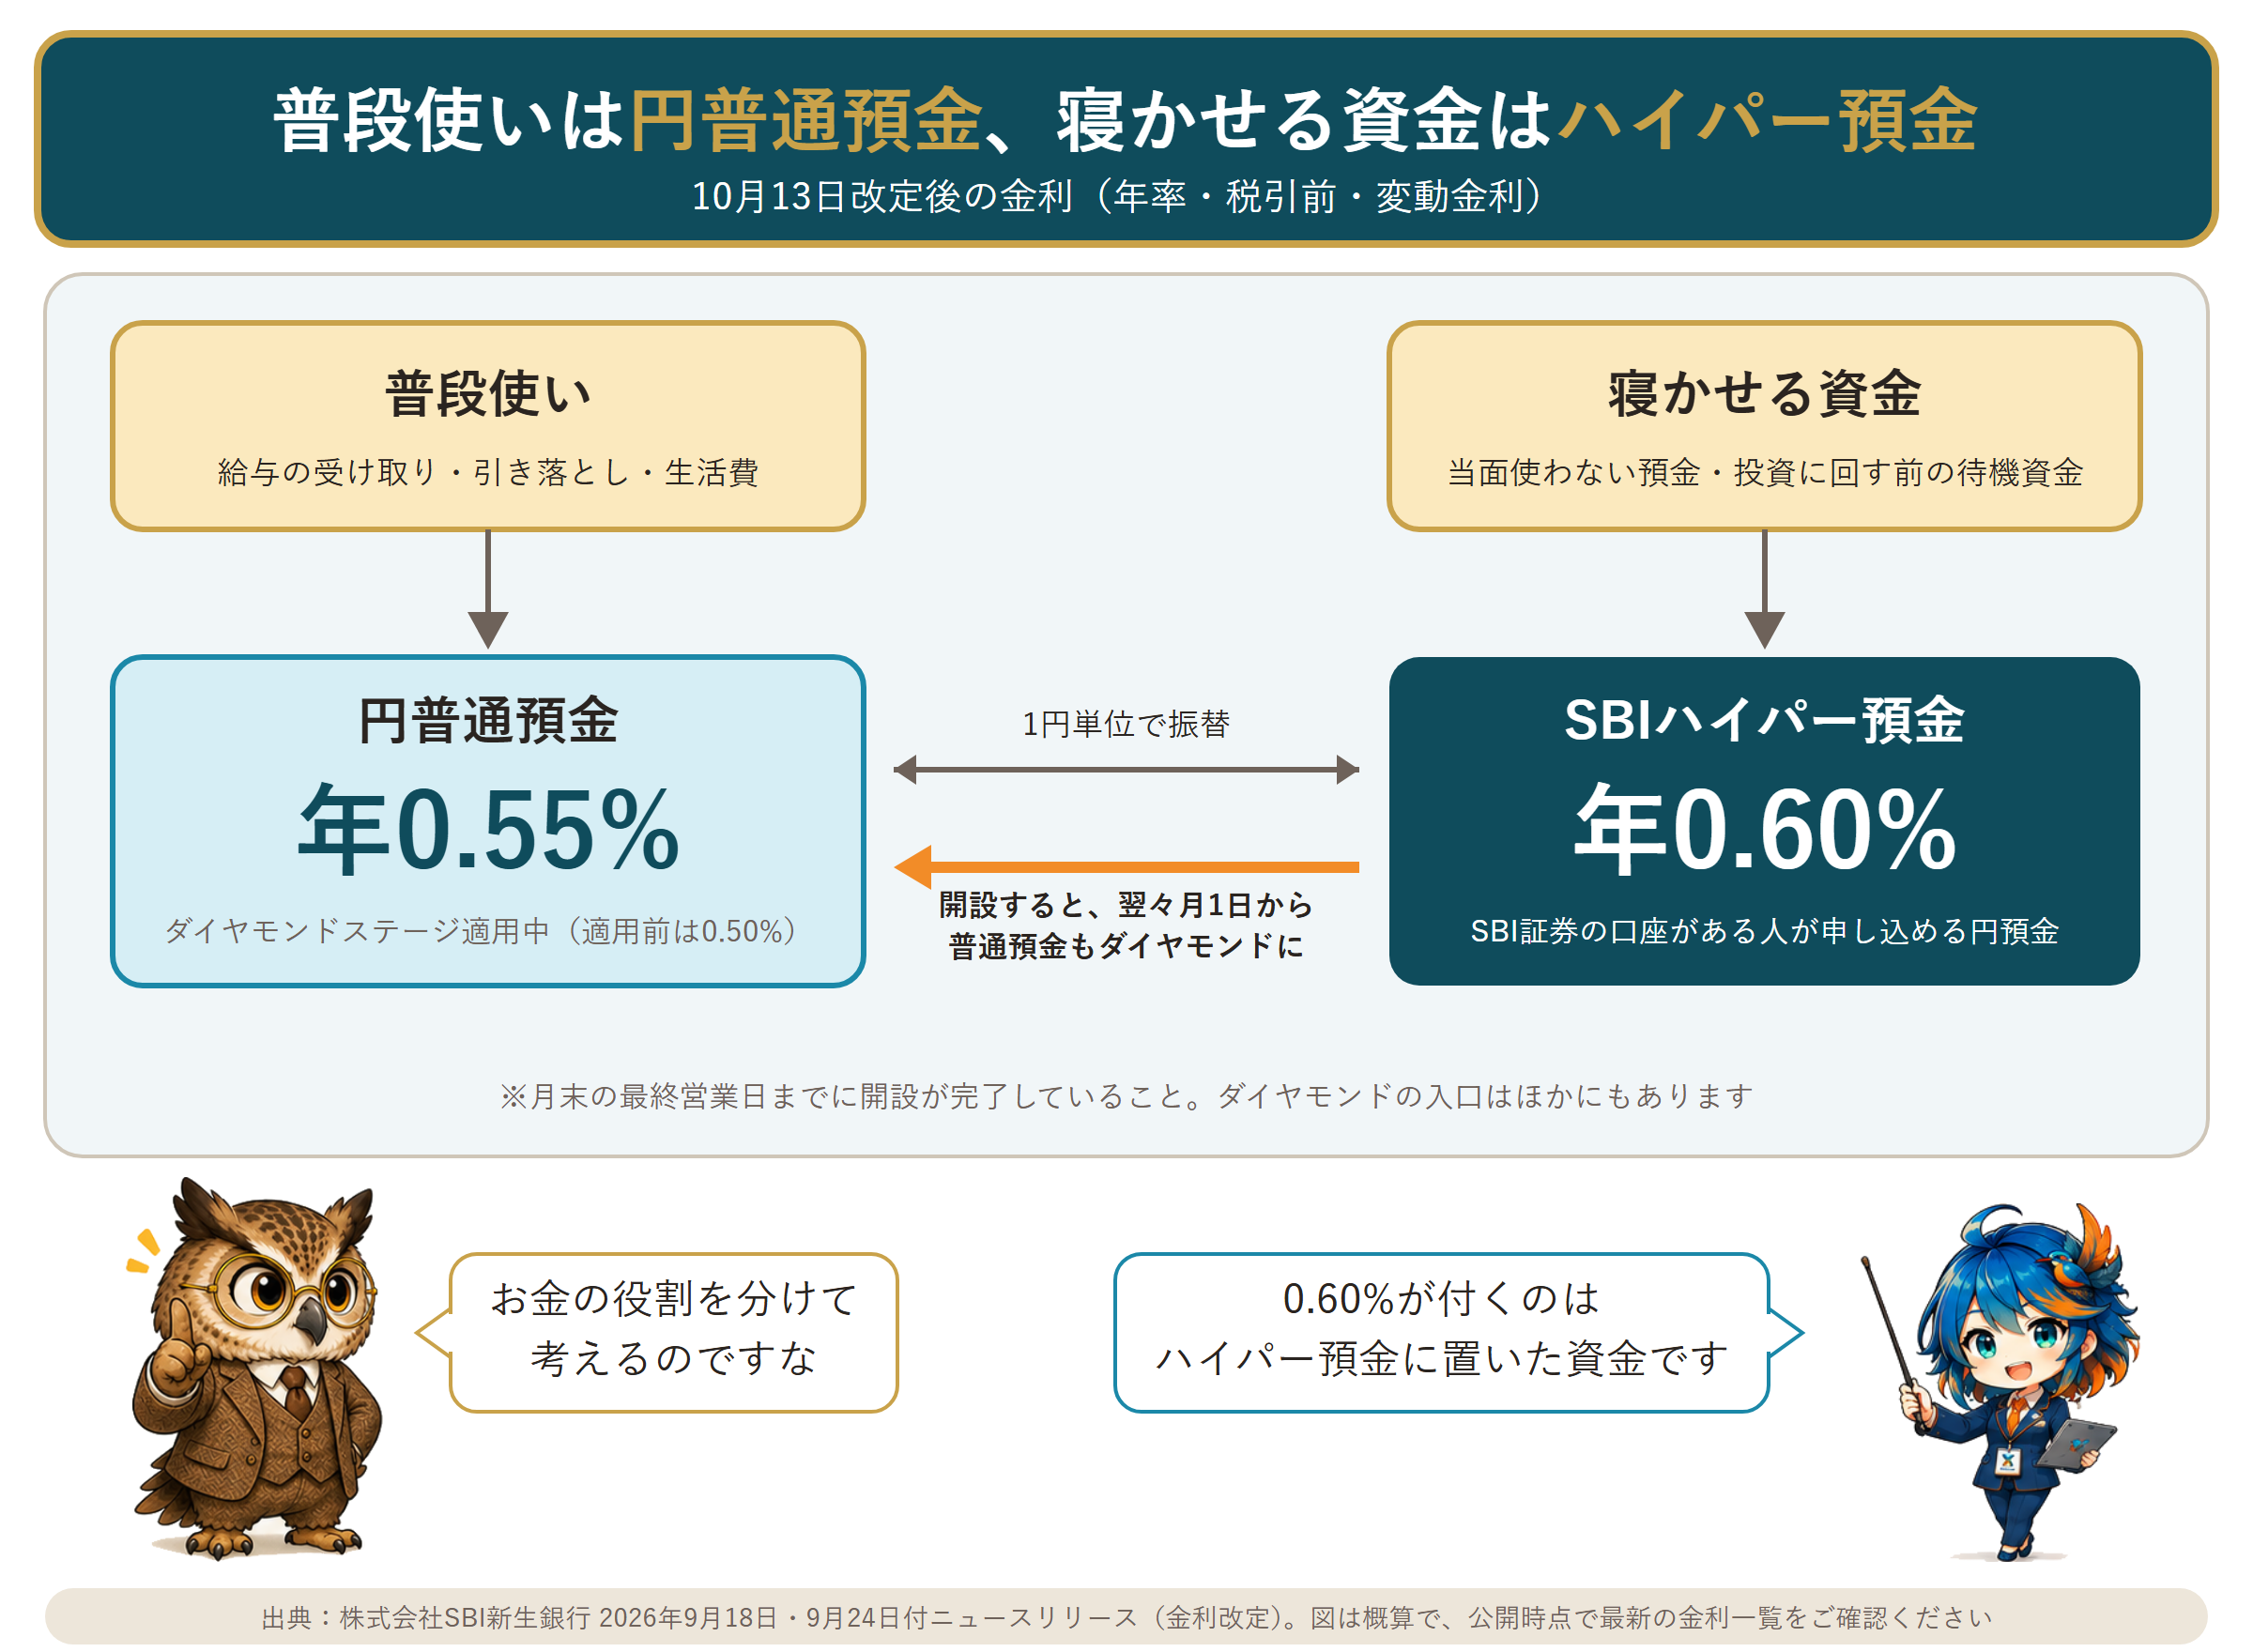
置き場所を決める軸は、金利の高さよりも、そのお金にどんな役割があるかだと思います。ここでは大きく2つに分けます。
| 役割 | お金の例 | 置き場所の考え方 |
|---|---|---|
| 普段使い | 給与の受け取り、引き落とし、カードの支払い、当面の生活費 | 円普通預金。ダイヤモンドステージの適用中なら0.55%(ハイパー預金の開設は、その条件の一つ) |
| 寝かせる資金 | 当面使う予定がない預金、投資に回す前の待機資金 | ハイパー預金(0.60%) |
普段使いのお金は、出し入れのしやすさを優先する
給与の受け取りや引き落としに使う口座は、出し入れが頻繁です。この部分は、金利が0.05%違っても100万円あたり年約400円の差にとどまるため、金利よりも出し入れのしやすさを優先するのが自然だと思います。普段使いの口座の金利は、ハイパー預金を開設し、ダイヤモンドステージが適用されると0.55%になります。
寝かせる資金は、ハイパー預金を検討する
しばらく使う予定がないお金は、ハイパー預金の候補になります。SBI証券の買付余力に自動で反映されるので、証券口座で使う待機資金とも相性がよい商品です。円普通預金からの振替は、1円以上1円単位で、アプリやパワーダイレクト、店舗から行えます。毎日・毎週・毎月の定額自動振替も設定できます。
ただし、お金を戻すときの流れは、置く前に確認しておいたほうが安心です。ATMでの引き出しや振込に使うときは、いったんハイパー預金から円普通預金へ振り替えます。SBI証券口座の初期設定が終わっていないと、この振替ができません。また、SBI証券で株式などを買い付けているあいだは、必要な資金が拘束され、出金できる額が預金残高より少なく表示されることがあります。
いざというときの備えとして持っているお金は、金利の高さより「どのくらいの速さで出せるか」を基準にするのがよいと思います。備えの一部をハイパー預金に置く場合も、出金の手順を確認したうえで、金額を決めるのが自然ではないでしょうか。
5. 置く前に確認したい4つのこと
金利の表には出てこない条件が4つあります。
- 変動金利であること:この記事の実額は、金利が1年間一定という前提の目安です。毎日見直されるため、10月13日以降に金利が変わる可能性もあります。
- 預金保険の範囲:ハイパー預金は預金保険の対象で、同じ銀行の他の定額保護預金と合算して、元本1,000万円までとその利息が保護の範囲です。利息のつく普通預金も、同じ銀行の合算に含まれます。第2節の1,000万円の例は、この上限と同じ金額になります。普通預金・ハイパー預金に加え、同じ銀行の定期預金なども含めた合計で見る必要があります。
- 証券口座と預金が結びついていること:ハイパー預金はSBI証券の口座が前提です。公式は、証券口座の認証情報が不正に取得された場合、預金残高にも影響が及ぶ可能性があると注意を促しています。多要素認証などの対策が案内されています。
- 改定日と適用日:普通預金・ハイパー預金の改定日は10月13日です。ダイヤモンドステージは、ハイパー預金を開設した場合、月末時点の開設完了から数えて翌々月の1日から適用されます。それぞれ適用される日が異なります。
補足いたします。金利は10月13日を境に表示が変わります。改定後の数字は、10月13日以降に公式の金利一覧で確認してください。
6. 置き場所を決める5つの質問
ここまでの内容を、置き場所を決めるときの質問にまとめます。
- 1年以内に使う予定はあるか:あるなら、出し入れのしやすい普通預金側で考えるのが自然です
- SBI証券の口座を持っている(または持つ予定がある)か:ハイパー預金は証券口座が前提です。ない場合は、普通預金だけで考えることになります
- 証券口座のログイン情報を、しっかり管理し続けられるか:預金残高にも影響が及ぶ可能性があるため、多要素認証などの設定を含めて判断します
- 同じ銀行の定額保護預金(普通預金・ハイパー預金・定期預金など)の元本合計は、1,000万円以内に収まるか:預金保険の範囲は、合算で1,000万円までです
- 自分の金額で、差はいくらになるか:第2節の表で、普通預金とハイパー預金の年間の差額を確認し、動かす手間と見比べます
2〜4の答えが「はい」で、寝かせる資金が5で見合う金額なら、ハイパー預金は候補になります。SBI証券の口座を持たず、開設の予定もない場合は、普通預金だけで考えます。証券口座を持つ人が、寝かせる資金を移すほどではないと感じたときは、ハイパー預金は開設だけしておく(適用は翌々月から)か、普通預金だけで使う、という選び方もあります。3や4が「いいえ」の場合は、お金を移す前に、その点を先に整理してから判断します。
よくある質問(FAQ)
Q. ハイパー預金の金利は、いつから年0.60%になりますか?
改定日の2026年10月13日からです。変動金利のため、毎日見直されます。改定日前の金利は年0.55%です。
Q. 普通預金が0.55%になるには、どうすればよいですか?
ダイヤモンドステージに入る必要があります。ハイパー預金の開設のほか、SBI証券との口座振替契約、28歳以下、60歳以上でのBright 60への入会、当行所定の投資商品の年間判定残高2,000万円以上などの条件があります。ハイパー預金の開設や口座振替契約は、月末時点で条件を満たすと翌々月の1日から適用されます。年間判定残高による判定は、翌年2月からの適用です。
Q. 税引後の金額は、どのように計算していますか?
預入額×年利率×(1−0.20315)で計算し、円未満は切り捨てています。金利が1年間変わらないと仮定した概算で、日割りや毎月の入金は考慮していません。
Q. 預金保険の範囲は、どこまでですか?
同じ銀行の他の定額保護預金と合算して、元本1,000万円までとその利息が保護の範囲です。この記事の1,000万円の例は、この上限と同じ金額です。元本が1,000万円を超える部分は保護の範囲外になるため、預ける金額は、同じ銀行の普通預金・ハイパー預金・定期預金などの合計で確認してください。
おわりに
SBI新生銀行では、10月13日から円普通預金が年0.50%、ダイヤモンドステージの普通預金が年0.55%、ハイパー預金が年0.60%になります。100万円なら年の差は最大で800円ほど、1,000万円で約8,000円です。
置き場所は、金利の高さよりお金の役割で決めるのが分かりやすいと思います。普段使いは普通預金、寝かせる資金はハイパー預金で、ハイパー預金を開設すると、翌々月1日から普通預金も0.55%になります。
まずは、ご自身の預金がどの役割のお金なのか、整理してみてはいかがでしょうか。
それでは、良い資産構築ライフを!
コメント