はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
ソーシャルレンディング(SL)では、この数か月で遅延が重なりました。私の保有でも、運用中のおよそ4分の1が回収確認中です。そのため、新しい案件の追加も、口座内の待機資金の再投資も見送ってきました。
見送っていた理由は、投資してよいかどうかを決める判断基準がなかったからです。そこで再開の前に、上限を5つ、止める条件を3つ決めました。この記事は、その中身と、そう決めた経緯の記録です。書いている10月28日の時点では、新しい案件にはまだ1件も投資していません。ルールに合う案件を探しているところです。
ホー、kanato理事長!数字はすべて2026年10月25日時点の概数でしてな。ルールの数字と、今の位置を見比べながら読んでいただきたいですぞ。
この記事は個人の運用の記録であり、特定の事業者や案件をすすめるものではありません。
1. 遅延が重なって、ルールが必要になりました
公式のお知らせでも、遅延の告知が続いています。
オルタナバンクは2026年9月8日の第5報で、全東信の破産手続に関わるファンドのうち、返済の原資が全東信からの回収金に限られるものは、分配や償還の額と時期が回収の状況しだいになると案内しました(オルタナバンク お知らせ)。クラウドバンクでは、DR社案件の償還遅延について、10月7日の追記で、連帯保証人との和解協議が難航していて、11月5日に予定されていた判決言渡期日もさらに延期される見通しと案内されています(クラウドバンク お知らせ)。どちらも、回収が完了する確定的な時期や、最終的な損失の額は示されていません。
私の保有は、10月25日時点で次のとおりです。
- 運用中のSL残高は、管理内資産に対して約2.2%
- 遅延中・回収確認中の元本は、SLの運用中残高に対して約25%(クラウドバンクの8本と、ほかの3本)
- 待機資金は、SLの運用中残高に対して約62%
遅延の知らせが続くと、再開してよいかも、どこまで増やしてよいかも、投資してよいのかどうか、判断がつかなくなります。だから先に、数字で決めておくことにしました。
目標も決めてあります。管理内資産のうちSLが占める割合を、まず5%超、最終的に10%にすることです。同じ「%」でも何に対する割合かが違うので、この記事では割合のたびに、何に対する割合かを書き添えます。
2. 管理する上限は5つ
決めた上限は次の5つです。割合は、遅延中の元本も含めたSLの運用中残高に対して計算します。この運用中残高には、CREALのような不動産投資型のクラウドファンディングも含めています。貸付型とは仕組みが違いますが、私は同じ枠で管理しているためです。
| 上限 | 上限の値 | 数え方 |
|---|---|---|
| 1案件 | 10% | 募集1回分のファンド1本を、1案件として数える |
| 1事業者 | 25% | 同じ事業者のファンドを合計して数える(例:バンカーズのファンド全部の合計が、運用中の25%まで) |
| 外貨建て | 25% | 貸付金が外貨なら外貨建てに数える。分配金が円でも同じ(元本の戻り方が為替に左右されるため) |
| 無担保 | 10% | 貸付の担保などの保全がない案件。担保がある案件、優先劣後で保護される案件、保証会社の保証がある案件は数えない(詳しい数え方は次の節) |
| 同一の借入人 | 10% | 貸付先の借入人が公表されていない場合は、1案件を1人の借入人として数える |
借入人が公表されていない案件は、1案件を1人として数えます。そのため、別々の案件が実は同じ借入人に貸している場合でも、私には見えません。同一の借入人への集中は、いまの数え方では測りきれません。
現状を上限と並べたのが、次の図です。
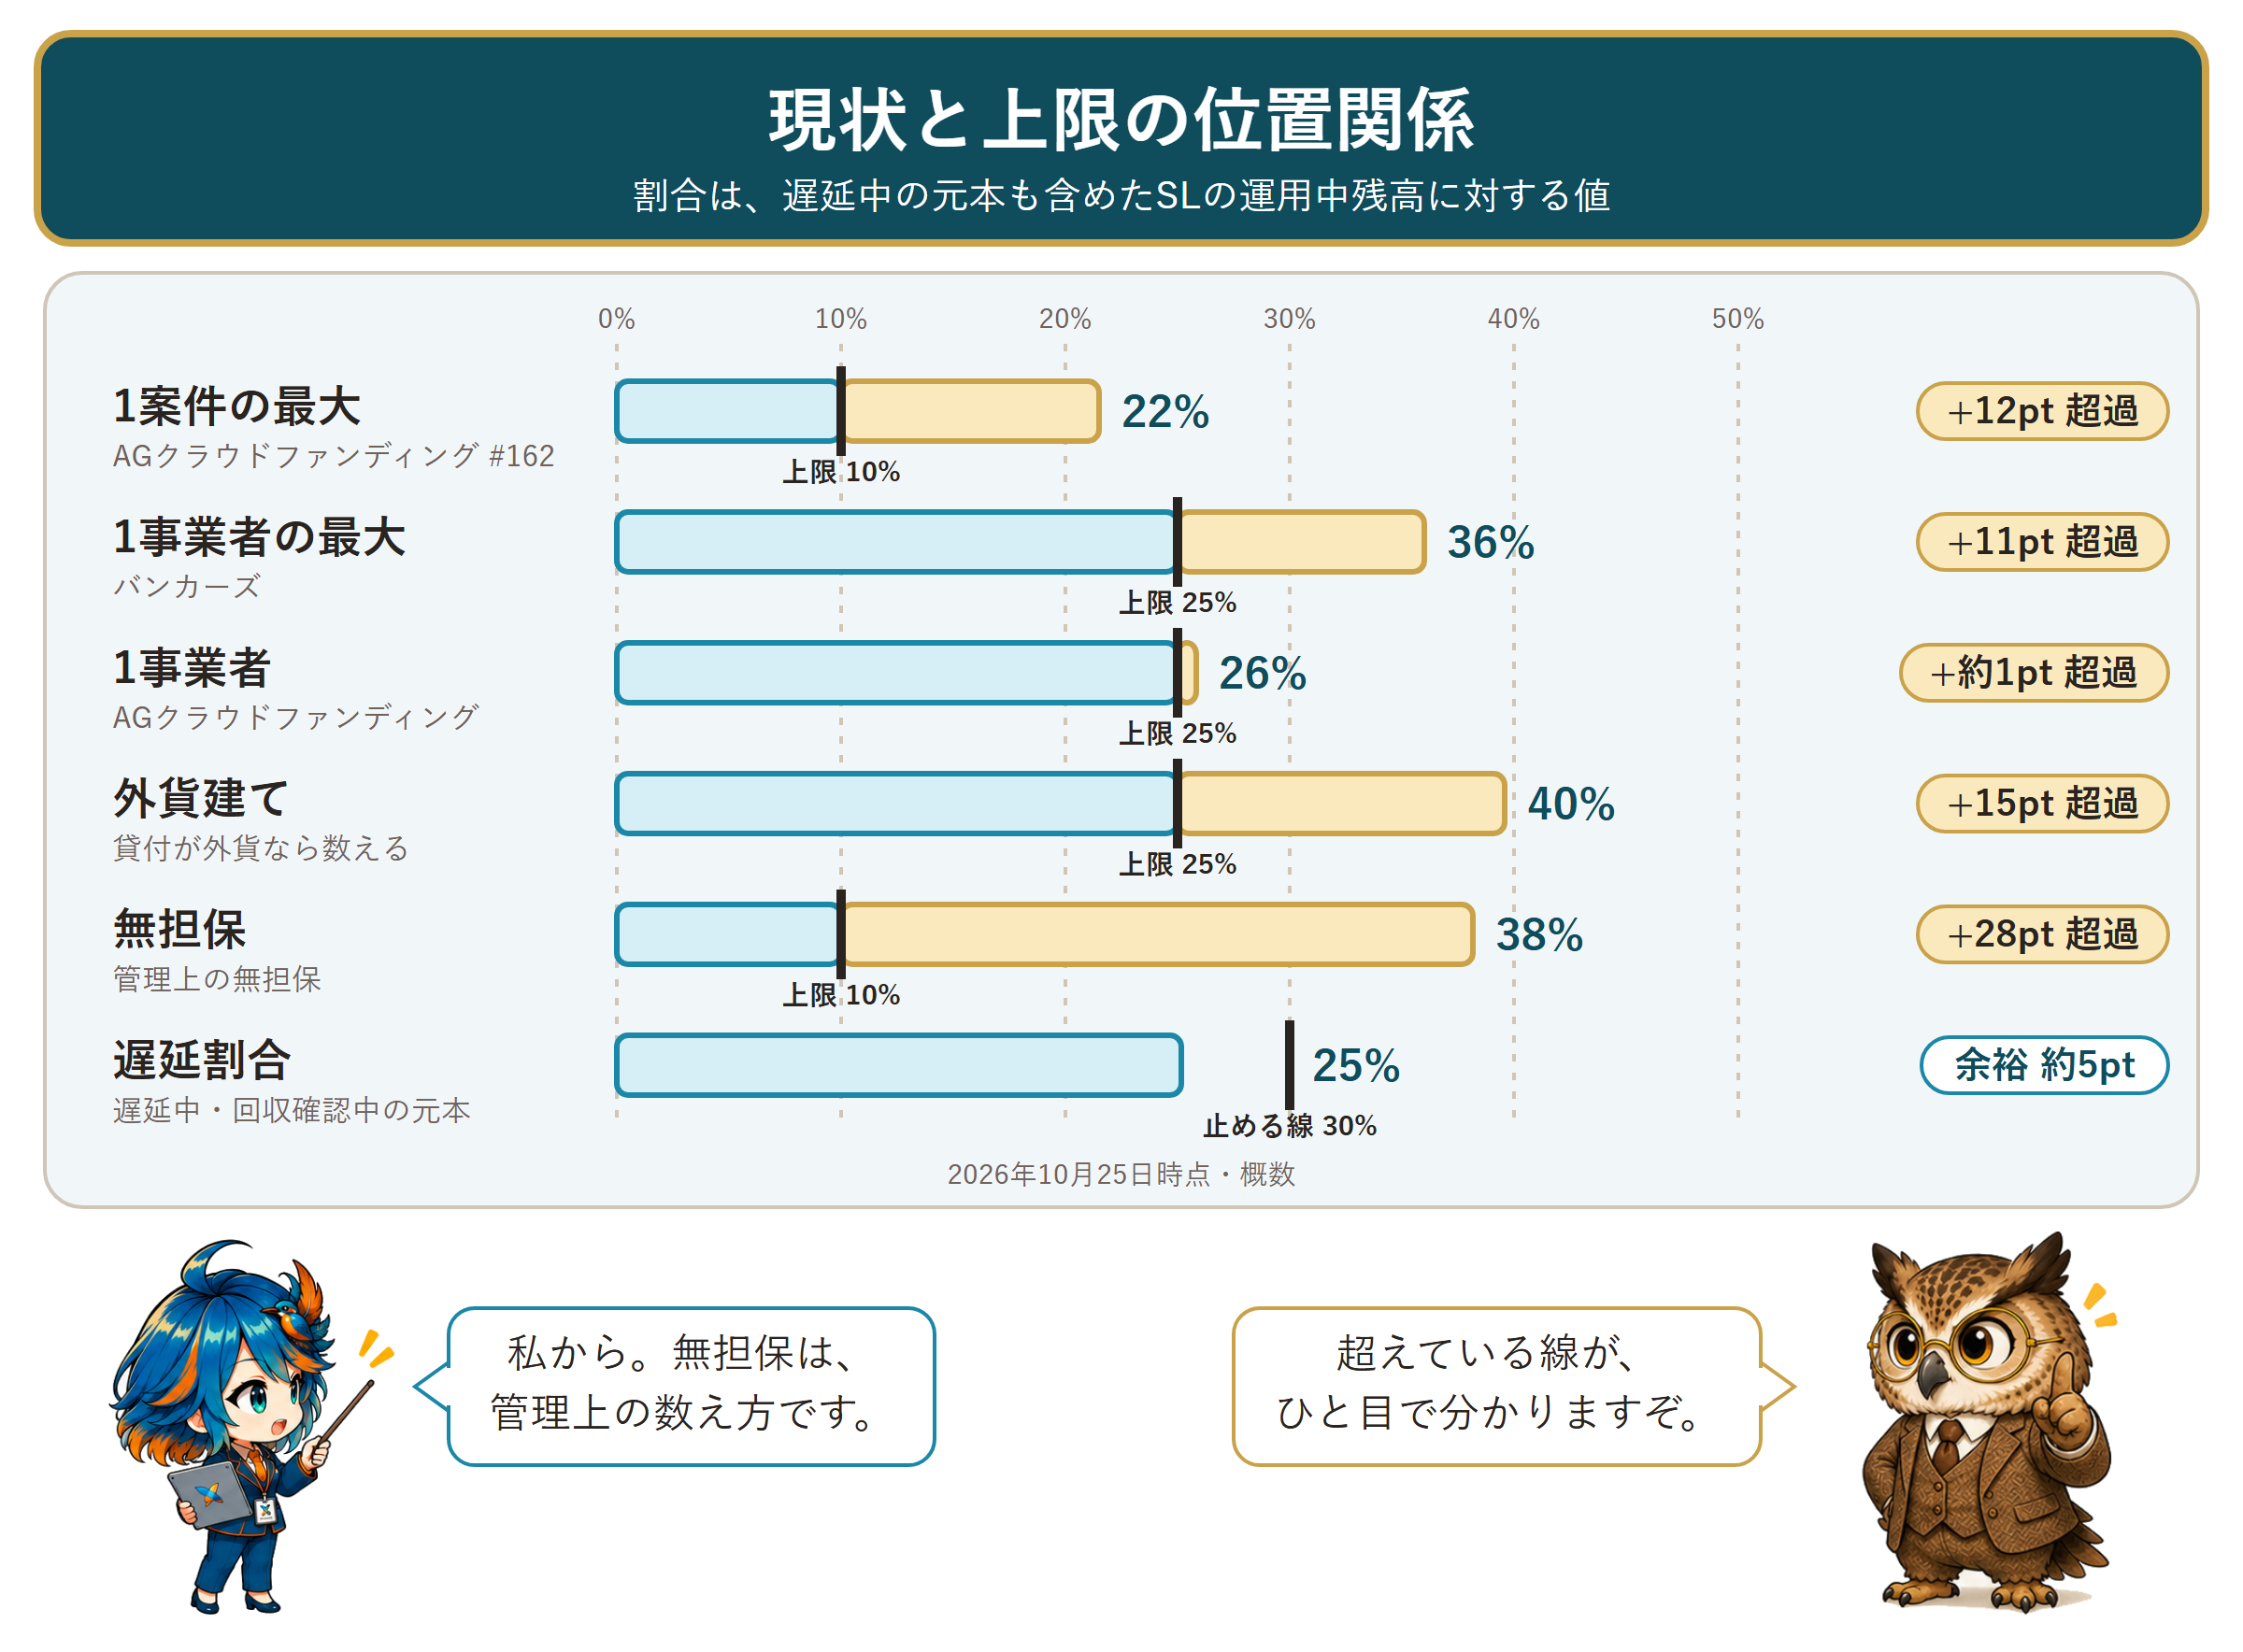
1案件は、AGクラウドファンディングの1本が運用中の約22%で、上限の10%を超えています。1事業者は、バンカーズが約36%、AGクラウドファンディングが約26%で、どちらも上限の25%を超えています。外貨建ては約40%で、上限の25%を超えています。クラウドバンクの「円投資」ファンドは出資も分配も円ですが、運用は米ドルなので、外貨建てに数えています。
つまり、再開する前の段階で、すでに3つの上限は超えています。次の節で説明する無担保を加えると、超えているのは4つです。この超えた分をどう扱うかは、第5節「再開のしかた」で書きます。
3. 無担保の数え方
無担保の上限は10%です。貸付を守る担保がある案件と、優先出資者として劣後出資による保護を受ける案件は区別して管理し、どちらも無担保の上限には含めません。保証会社による保証がある案件も、無担保には数えません。数え方は、次の4つです。
- 営業者からの貸付に担保がないものは、個人の連帯保証だけでも無担保に数える
- 担保の設定があっても、運営会社の評価額が0円のものは、無担保に数える
- 担保などの保全があるかどうか確認できない案件は、無担保に数える
- 貸付を守る担保がある案件、劣後出資が実際にあって保護される優先出資の案件、保証会社の保証がある案件は、無担保に数えない
個人の連帯保証だけの案件まで無担保に含めたのは、借入人が1社で、保証が個人だけという型を拾いたかったからです。この型は、借入人が返せなくなったとき、回収が借入人と保証人の資力しだいになります。担保や優先劣後の仕組みがあっても、元本が保証されるわけではありません。
もう1つ、気づいたことがあります。オルタナバンクの第5報によると、募集ページで「担保付き」とされていた全東信のファンドの担保は、最終的な借入人である全東信への貸付を守るためのものではなかったそうです。担保の設定があることと、いざというときに回収に使えることは、別の話でした。
そこで私の保有のうち、オルタナバンクの3本を会員画面で確認しました。担保がないものが1本、担保があるものが1本、そして担保の設定はあっても運営会社の評価では担保として数えられないものが1本です。最後の1本は、無担保に数えることにしました。
保有している各事業者の案件も、公式の募集ページなどで確認しました。この数え方で集計すると、無担保として管理する分は、10月25日時点の運用中残高の約38%でした。上限の10%を大きく超えています。ただし、この分類は募集時点の公式情報に基づいています。バンカーズの案件別の残高は、10月4日の保有一覧と10月28日の画面から確認した推計で、10月25日当日の個別残高ではありません。Helicapの一部の号など、個別の公式確認が終わっていないものもあります。担保の設定が設備の完成後になる案件は、担保がある案件に数えています。募集後の条件の変更も確認できていないため、約38%も確定した数字ではなく、現時点の集計です。
私から補足を。無担保は約38%で、上限の10%を大きく超えている状態です、事実として。ただし募集時点の公式情報による集計なので、確認が進めば数字は動きます。
遅延中でも担保がある案件は、無担保には数えていません。そうした案件は、遅延割合(約25%)の側で管理しています。
数え方で迷ったものが2つあります。1つ目は、営業者から運営者への貸付を経由する案件です。その貸付に担保がなければ無担保に数え、その先の投資先で担保が設定されていても、営業者からの貸付を守る担保とは分けて考えています。2つ目は、CREALの半蔵門オフィスです。不動産を運用する案件なので、私の管理では無担保側から外し、不動産投資型として別に管理しています。金融機関からの借入に対する不動産の担保と、投資家が直接持つ権利は分けて考えているためです。この案件は優先劣後があるのかどうか、公式ページの表示が食い違っていて、確認できていません。そのため、保護があるとは数えていません。
4. 止める条件は3つ
再開したあとも、次の3つのどれかに当たったら、新しく入れるのをやめます。止める範囲は条件によって違います。
- 新しい遅延が出たとき(SL全体で止めます。ほかの事業者にも足しません)
- 遅延割合が、SLの運用中残高の30%を超えたとき(これもSL全体で止めます)
- 足そうとしている先が、上限に達したとき(その案件・事業者・区分にだけ足しません。ほかの条件を満たすほかの先には足せます)
30%は、最初から決めていた数字ではありません。最初は「5割」で止める案でした。ただ、いまの遅延割合が約25%なので、5割はその倍です。それでは緩いと考えて、30%に変えました。
とはいえ、30%は現状の約25%から5ポイントしか離れていません。運用中が増えれば、遅延中の元本が同じでも、遅延割合は自然に下がります。数字としては、止まりにくくなるわけです。実際に効くのは、1つ目の「新しい遅延」だと思っています。
5. 再開のしかた
上限を超えているバンカーズとAGクラウドファンディングの償還金は、同じ事業者には戻さず、ほかの事業者へ回します。無担保が上限を超えている間も同じで、償還金は担保のある案件へ回します。途中解約や引き上げはしません。償還のたびに割合を確かめ、超過した先には足さずに、上限の内側へ戻るのを待ちます。
追加する案件は、次の条件で選びます。
- 担保物件の設定があること
- 円建てであること(外貨建ては、いま上限を超えているので入れません)
入れる金額は、入れる前のSLの運用中残高に対して、1案件が10%以内に収まるよう、こちらで調整します。
最初に待機資金の約3割を入れる考えだったので、その大きさを試算してみました。待機資金の3割は、およそ43万円です。
私から補足を。現時点の残高で見ると、1案件の上限は運用中残高の10%で、およそ23万円です。43万円を1本に入れることはできません。最初から2案件以上に分けることになります。
新しい事業者を使うときは、さらに5つの条件を見ます。
- 遅延・元本毀損の件数を、公式に公表していること(自己申告でかまいません)
- 金融庁の登録簿で、金融商品取引業の登録を確認できること
- 出金手数料・日数・途中解約の可否が、公式に書かれていること
- 累計出資額が500億円以上であること
- 運営年数が3年以上であること
追加する案件の基準(担保・借入人・上限)は、すでに持っている事業者にも同じように当てます。一方、この5つは、新しく付き合うかを決める入口の条件なので、新しい事業者にだけ当てます。すでに持っている事業者は、遅延の様子を自分の保有で見てきました。新しい事業者は、その材料がないので、公開されている情報で確かめることにしました。
ここで、上限の話から目標の話に戻ります。管理内資産に対するSLの割合は、いまの約2.2%で、目標の5%までには、まだ距離があります。必要な追加は、いまの運用中残高の約1.3倍です。待機資金をすべて入れても、必要な追加の約5割にとどまります。年内に戻る償還金は、再投資しても償還した分を埋めるだけで、運用中の残高は増えません。残りは、ほかの資産から足すか、時間をかけて積み上げることになります。
いまは、条件に合う案件を探しながら、見つかったものから段階的に入れていく形にしています。まだ入れていないため、このルールが実際にうまく働くかどうかは、これからです。弱いところは次の節で書きます。
6. このルールの弱いところ
決めたルールには、弱いところがあります。大きいものを3つ挙げます。
1つ目は、遅延元本の回収の見通しが立たないまま再開することです。公式のお知らせにも、回収が完了する確定的な時期や、最終的な損失の額は出ていません。見通しが悪化しても、それだけでは止まりません。止まるのは、第4節の条件に当たったときだけです。
2つ目は、増やすほど止まりにくくなることです。第4節のとおり、運用中が増えると、遅延中の元本が同じでも遅延割合は下がります。
3つ目は、既存の事業者と新しい事業者で、事業者の条件が違うことです。事業者の5つの条件は新しい事業者にだけ当てているので、すでに持っている事業者には、条件を満たすか確かめていないところが残っています。
おわりに
遅延が続くと、追加投資、再投資をするかどうかを毎回悩んでしまいます。先に数字で決めておくと、迷わずに済むのではないでしょうか。上限と止める条件を書き出しただけで、いま何を足してはいけないかが、やっと見えやすくなりました。
ルールは決めましたが、投資はこれからです。条件に合う案件を探し、資金を入れたときは、その様子もご紹介したいと思います。
ホー、まずは土台を固めてから、というわけですな。読者の皆さんも、ご自身の上限をひとつ書き出すところから始めてみてはいかがでしょうかな。
それでは、良い資産構築ライフを!
コメント