はじめに
こんにちは、【kanatoの資産構築研究所】のKanatoです。
ネット銀行の普通預金は、預入額よりも、どの証券口座とつながっているかで金利が分かれます。SBI新生銀行・MATSUI Bank・楽天銀行・ドコモSMTBネット銀行の円普通預金を比べ、条件のない金利と証券口座に連携した優遇金利を整理します。
税引後の利息を預入額別に示し、SBI新生銀行の年5.00%上乗せは、条件付きの一回限りの特典として分けて見ます。置き場所の候補は持っている(または開く予定の)証券口座から考えると整理しやすいでしょう。
ホー、預金金利は証券口座とのつながりから見てみましょうぞ。
この記事は、2026年10月23日時点の公式資料をもとに私が整理したものです。特定の銀行や商品をすすめる記事ではありません。金利は変動するので、口座開設や預け入れの前には、各行の公式ページで最新の条件も見ておくと安心です。
1. 比べる4行と、そろえた前提
比べるのは、SBI新生銀行、MATSUI Bank、楽天銀行、ドコモSMTBネット銀行の4行で、どれも円の普通預金系の商品です。MATSUI Bankの所属銀行はドコモSMTBネット銀行になります。定期預金は預け方の性質が違うので、今回は入れていません。
金利は年率で、もとの表示は税引前です。利息には源泉分離課税として20.315%(国税15.315%+地方税5%)がかかるので、金額はすべて税引後で見ていきます。税引後の金利は公式に表示された値を使いました。公式に表示のないドコモSMTBネット銀行だけは、同じ税率で私が計算した値です。
| 銀行・区分 | 税引前 | 税引後 | 主な条件 | 基準日 |
|---|---|---|---|---|
| SBI新生 円普通預金 | 0.50% | 0.3984% | 条件なし | 10/23 |
| SBI新生 円普通預金(ダイヤモンド) | 0.55% | 0.4382% | SBIハイパー預金の開設など | 10/23 |
| SBI新生 SBIハイパー預金 | 0.60% | 0.4781% | SBI証券の口座が前提 | 10/23 |
| MATSUI Bank レギュラー | 0.61% | 0.486% | 証券残高100万円未満 | 10/23 |
| MATSUI Bank ゴールド | 0.72% | 0.573% | 証券残高100万円以上 | 10/23 |
| MATSUI Bank プラチナ | 0.85% | 0.677% | 証券残高1,000万円以上 | 10/23 |
| ドコモSMTB 円普通預金 | 0.50% | 0.3984%(計算値) | 条件なし | 10/23 |
| ドコモSMTB SBIハイブリッド預金 | 0.51% | 0.4063%(計算値) | SBI証券との連携 | 10/23 |
| 楽天銀行 普通預金(通常) | 0.40% | 0.318% | 条件なし | 10/23 |
| 楽天銀行 マネーブリッジ | 最大0.48% | 0.382% | 楽天証券との連携 | 10/23 |
各行の適用条件は公式資料をご確認ください:SBI新生銀行、MATSUI Bank、ドコモSMTBネット銀行、楽天銀行。
楽天銀行は、2026年11月2日から普通預金を年0.50%、マネーブリッジを最大年0.58%(1,000万円まで。超えた部分は0.52%)に引き上げると、9月18日付のお知らせで発表しています。表の楽天銀行の数字は、10月時点で適用されている値です。
比較基準日は2026年10月23日です。表の金利はその日に公式資料で再確認しました。SBI新生銀行の普通預金とSBIハイパー預金は、同日21時台に確認した変動金利です。MATSUI BankとドコモSMTBネット銀行は10月1日改定後、楽天銀行は8月3日改定後の値です。楽天銀行は11月2日に金利を引き上げる予定です。MATSUI Bankのランクは、毎月最終営業日の松井証券口座内の対象証券残高で決まり、翌々月1日から適用されます。ゴールドとプラチナは、個人情報の第三者提供などの規程への同意も条件です。
期間や条件が限られる特典は、通常金利の表には混ぜず、別に扱います。MATSUI Bankには、口座を新規に開設してから翌々月末までのプラチナ適用と、給与の受取口座に指定し、給与の入金があると翌々月1日からゴールドが適用される特典があります。楽天銀行には、給与の受取や口座振替などの条件を重ねたときに加わるボーナス金利があり、すべて達成した場合の上限が最大0.74%です(11月2日からは最大0.84%)。SBI新生銀行の年5.00%上乗せは、第5節で見ていきます。
2. 金利を決めているのは、預入額より証券口座
表をもう一度見ると、金利の分かれ目は預ける金額ではなく、証券口座とのつながりにあります。
- SBI新生銀行の円普通預金(スタンダード)は、全金額帯で年0.50%です。0.60%のSBIハイパー預金を使うには、SBI新生銀行とSBI証券の口座が両方必要です
- MATSUI Bankの優遇金利は、預金ではなく、松井証券の口座にある証券残高で決まります。対象は日本株・米国株・投資信託で、100万円と1,000万円が分かれ目です
- 楽天銀行のマネーブリッジは、楽天証券との連携が条件です
- ドコモSMTBネット銀行の円普通預金は条件がなく、SBI証券と連携すると0.51%のSBIハイブリッド預金が使えます
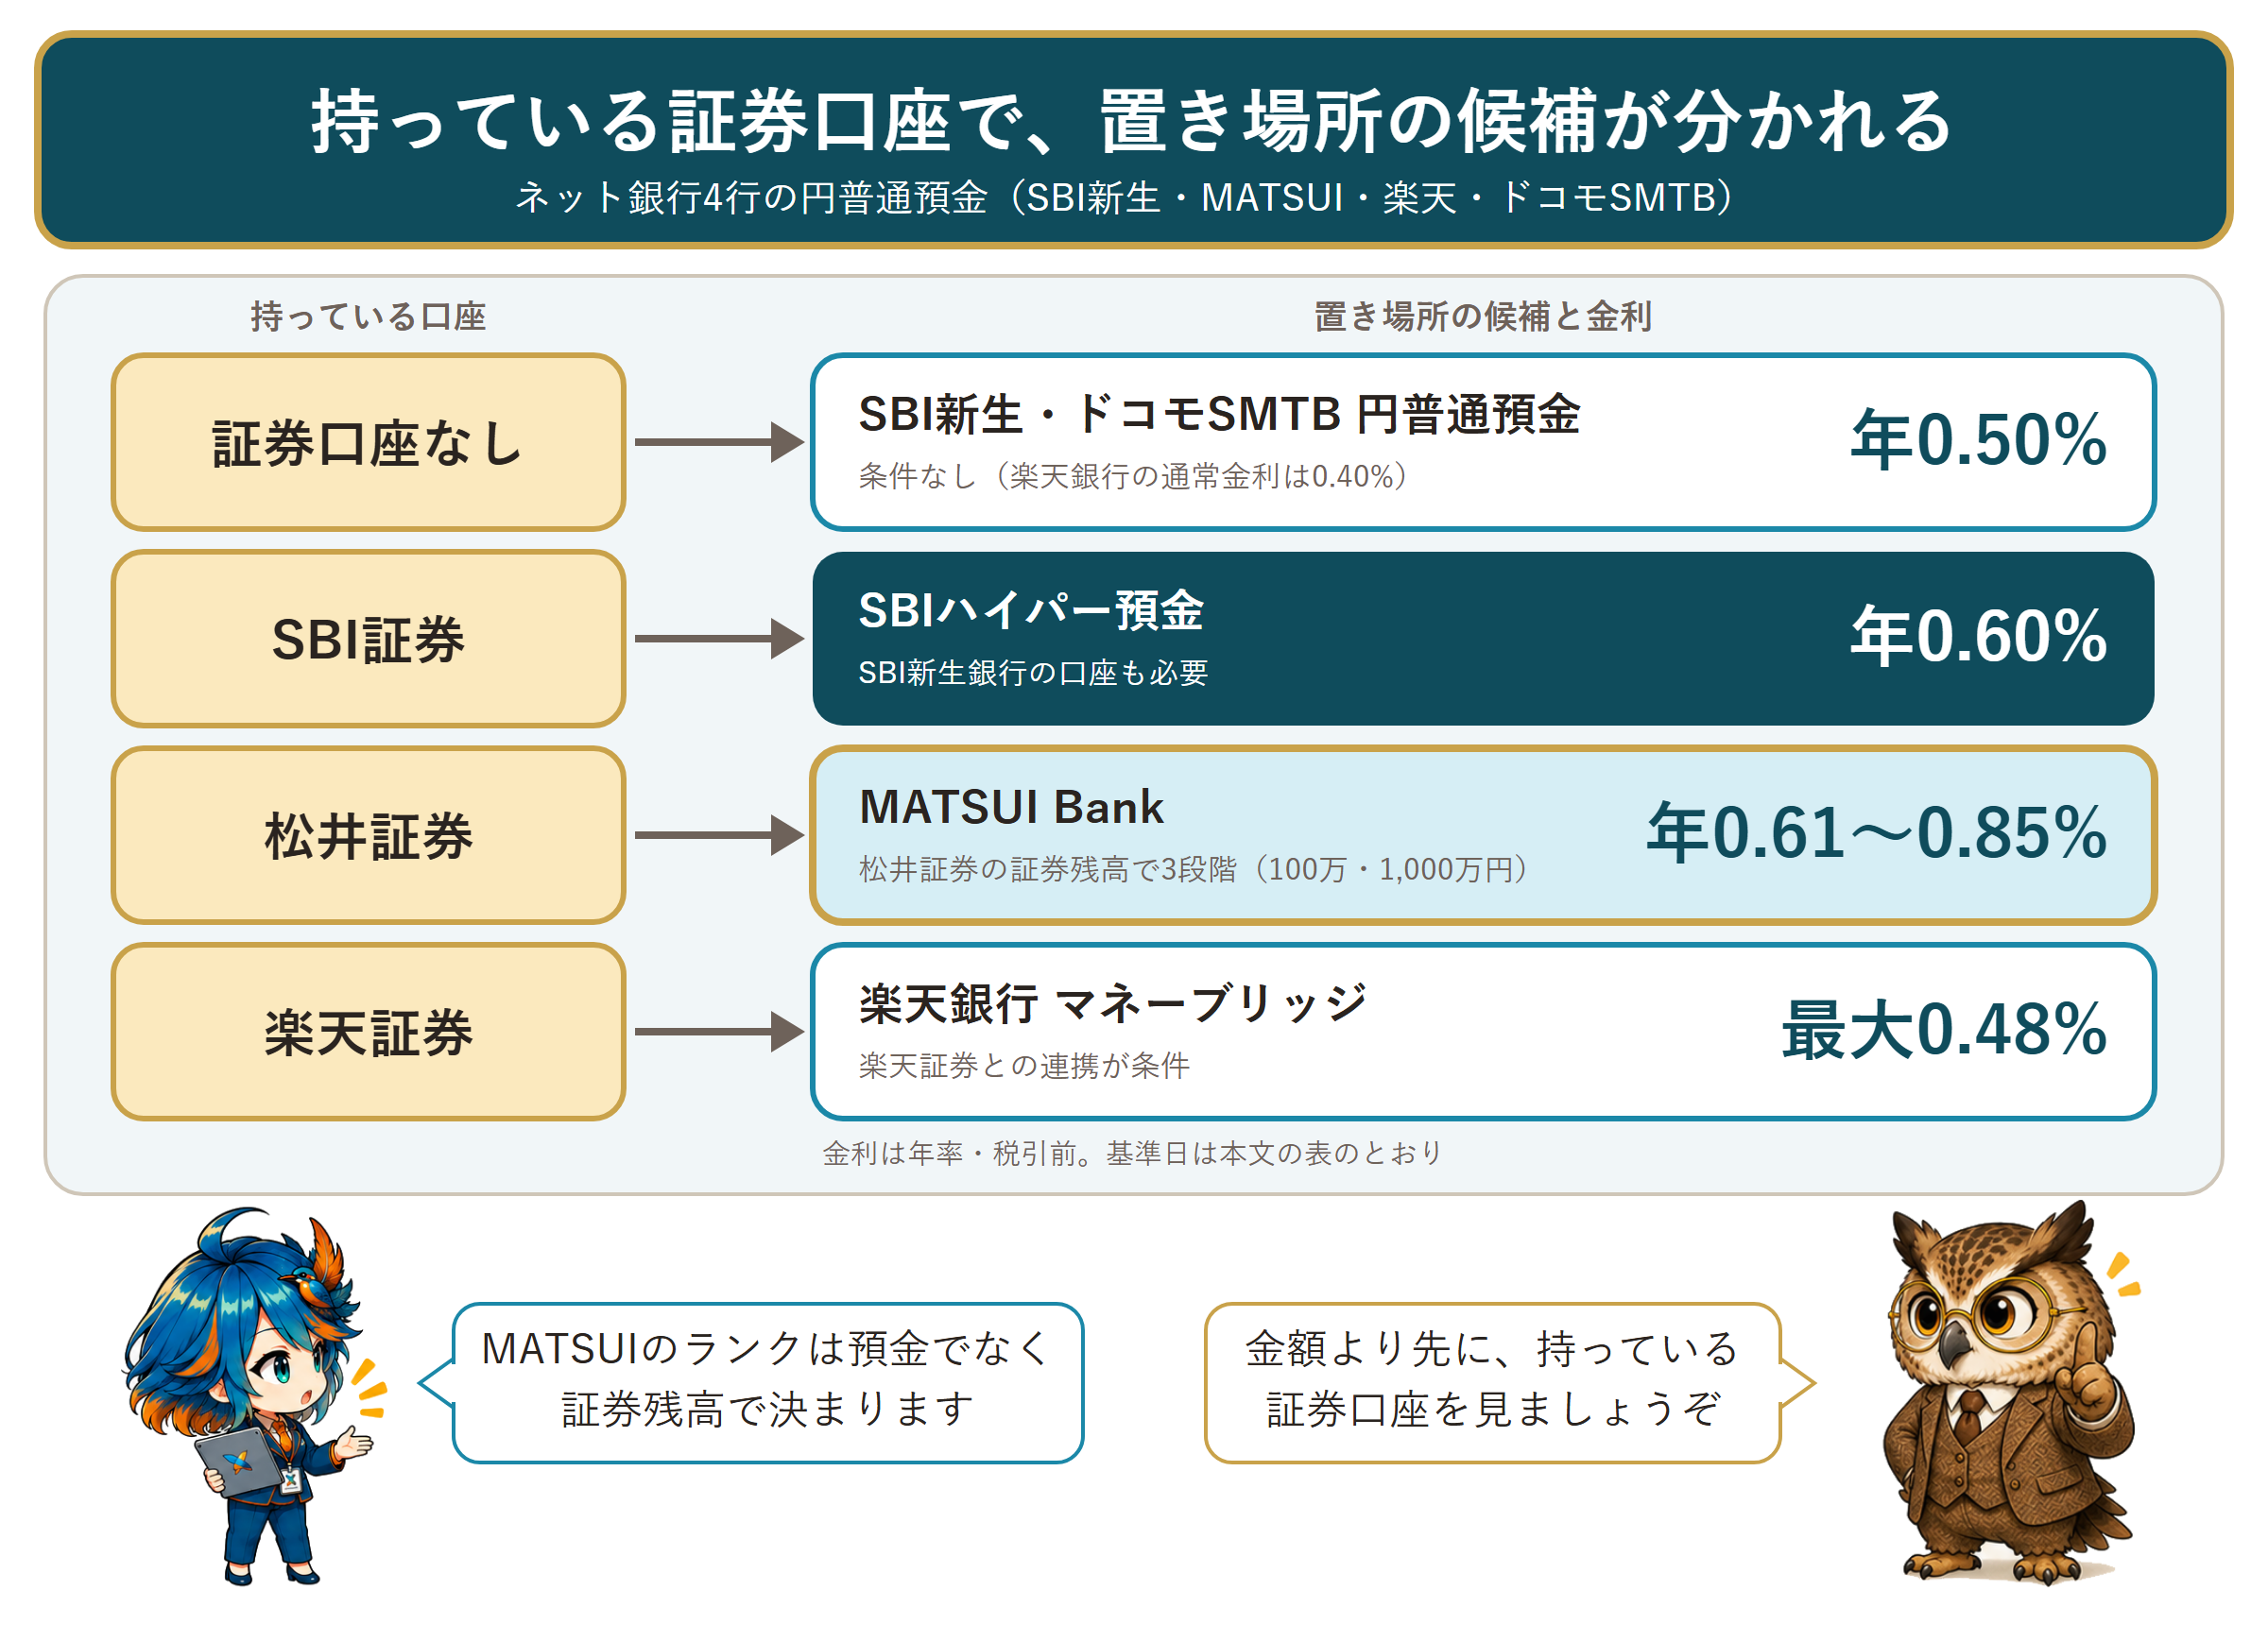
補足いたします。証券残高で決まるMATSUI Bankのランクは、預金残高ではなく、松井証券の口座の毎月の最終営業日時点の証券残高が基準です。預金を増やしても、このランクは上がりません。
なお、MATSUI Bankは、松井証券の総合口座がないと開けません。松井証券の口座開設とあわせて申し込む形になります。
3. 100万・500万・1,000万円で並べると
持ち方ごとに、1年預けたときの税引後の利息を並べます。金利が1年間変わらない前提の概算で、計算は「預入額×年利率×(1−0.20315)を円未満切り捨て」です。
| 持ち方 | 置き場所と金利 | 100万円 | 500万円 | 1,000万円 |
|---|---|---|---|---|
| 楽天証券 | 楽天銀行マネーブリッジ 0.48% | 3,824円 | 19,124円 | 38,248円 |
| 証券口座なし | SBI新生・ドコモSMTB 普通 0.50% | 3,984円 | 19,921円 | 39,842円 |
| SBI証券 | SBIハイパー預金 0.60% | 4,781円 | 23,905円 | 47,811円 |
| 松井証券(証券残高100万円未満) | MATSUI Bank 0.61% | 4,860円 | 24,303円 | 48,607円 |
| 松井証券(100万円以上) | MATSUI Bank 0.72% | 5,737円 | 28,686円 | 57,373円 |
| 松井証券(1,000万円以上) | MATSUI Bank 0.85% | 6,773円 | 33,866円 | 67,732円 |
楽天銀行のマネーブリッジの0.48%は、預金残高1,000万円までの部分に適用され、超えた部分は0.42%です。この表の金額はすべて1,000万円以内なので、全額を0.48%で計算しています。なお、表の楽天銀行は10月時点の値です。
条件のない0.50%を基準に見ると、100万円なら、松井証券の最上位(0.85%)との差は年2,789円、SBIハイパー預金(0.60%)との差は797円です。1,000万円になると、それぞれ27,890円と7,969円に広がります。差は預入額に比例するので、動かす金額が大きいほど、手間をかけた分の見返りも大きくなります。
もう一つ、表から読めることがあります。ボーナス金利を使わない場合、10月時点の楽天銀行のマネーブリッジ(0.48%)は、条件のない0.50%を下回ります。給与の受取などを加えると上回る場合があるので、使い方次第です。ただし、11月2日の改定後はマネーブリッジが0.58%になり、この表の0.50%を上回ります。税引後の年利息は、100万円で4,621円、500万円で23,108円、1,000万円で46,217円です(同じ計算式で私が計算しました)。
4. 証券口座の持ち方別に見る置き場所
ここからは、持ち方ごとに、目安になる数字と気をつけたい点を見ていきます。
証券口座を持たない、または開く予定がない
目安になるのは、条件のない年0.50%です。SBI新生銀行の円普通預金とドコモSMTBネット銀行の円普通預金が同じ数字で、楽天銀行の通常金利(0.40%)はそれより低くなっています(11月2日から0.50%に引き上げ予定)。
証券口座を新しく開いてもよい場合は、松井証券の総合口座とあわせてMATSUI Bankを開き、レギュラー(0.61%)を使う選択肢もあります。0.50%との差は、100万円で年876円、500万円で年4,382円、1,000万円で年8,765円です。この差が口座開設の手間に見合うかどうかは、預ける金額次第です。
SBI証券を持っている
SBIハイパー預金の0.60%が候補になります。ハイパー預金を開設すると、翌々月から円普通預金もダイヤモンドステージの0.55%になる点は、SBI新生銀行10/13改定の記事で書きました。ドコモSMTBネット銀行のSBIハイブリッド預金(0.51%)も、SBI証券と連携する預金ですが、金利はハイパー預金より0.09%低くなっています。
松井証券を持っている
MATSUI Bankの金利は、松井証券の口座の証券残高で3段階に分かれます。投資信託も証券残高に含まれるため、積立で投資信託を持っている人は、ランクが上がる場合があります。ランクが決まるのは毎月末で、適用されるのは翌々月からです。新しく口座を開く場合は、開設から翌々月末までプラチナが適用されるので、その間に金利を試せます。
楽天証券を持っている
楽天銀行のマネーブリッジは、10月時点で最大0.48%です。ボーナス金利を使わない場合は条件のない0.50%を下回りますが、11月2日の改定後は0.58%になり、0.50%を上回ります。ボーナス金利を加えた最大0.74%(11月2日から最大0.84%)は、給与の受取や口座振替、デビットカードの利用、外貨積立など、8つの条件をすべて満たした場合の上限です。内訳は+0.01〜+0.10%ずつで、楽天モバイル最強U-NEXTの+0.10%と、楽天ブラックカード引き落としの+0.06%が大きく、ほかはごく小さい値です。上乗せは、普通預金残高300万円以下の部分が中心で、300万円を超えた部分は、上乗せがないか、ごく小さくなります。金利以外の使い勝手も合わせて考えることになりそうです。
5. SBI新生の年5.00%上乗せは、別枠で見る
SBI新生銀行は、2026年10月5日から2027年1月31日までの期間限定で、SBIハイパー預金に年5.00%(税引後3.9842%)を上乗せしています。通常金利の比較とは別の話として見ていきます。
条件は3つで、期間中にすべて満たす必要があります。10月5日以降にSBI証券でNISA口座を新たに開設すること(他社からの金融機関の変更を含む)、SBIハイパー預金を開設すること、キャンペーンにエントリーすることです。次の点も押さえておきたいところです。
- 上乗せの対象は、預金残高100万円までの部分です
- 3つの条件を満たした月の翌月15日から92日間が、上乗せの期間になります
- お一人様1回限りで、こどもNISAは対象外です
- すでにSBI証券でNISA口座を持っている人は、新たに開設したことにならないため、対象外になる見込みです
- ドコモSMTBネット銀行のSBIハイブリッド預金を使っている人は、ハイパー預金を申し込む前にハイブリッド預金の休止が必要です
- 10月5日より前にSBIハイパー預金を開設したことがある人は、再開設しても対象外です
最後の点は、気をつけたいところです。当サイトのSBI新生銀行10/13改定の記事では、ハイパー預金は開設だけしておく選び方もあると紹介しましたが、10月5日より前に開設した人は、条件が期間中の開設であることから、今回の上乗せは使えないと考えられます。
NISAの金融機関を変更する場合は、公式の注意書きに年単位の制約があります。変更は年単位で、当年分の変更は当年の9月末までに手続きを終える必要があり、10月以降の手続きは翌年分の扱いです。変更したい年に、現在の金融機関でNISAの買い付けを一度でも行っている場合は、その年中の変更はできません。
金額は、公式の計算例で100万円×92日が10,120円(税引後)です。私の検算では、円未満の丸めをしない場合は10,042円で、日ごとに円未満を切り捨てる公式の方法との差が出ます。預入残高を100万円で92日間維持し、通常金利が年0.60%のまま続くと仮定した単純計算では、通常金利分の税引後利息は約1,205円です。SBIハイパー預金の利息は毎月入金されるため、実際の受取額は残高・金利の変動や銀行の計算・端数処理で異なり、この金額を保証するものではありません。公式キャンペーンの上乗せ特典10,120円と合わせると約11,325円となり、単純な年換算では約4.5%相当です。
比較のために、同じ92日間に100万円を他行に置いた場合の税引後の利息は、MATSUI Bankのレギュラーで約1,225円、ゴールドで約1,446円、プラチナで約1,707円です。ドコモSMTBネット銀行の円普通預金は約1,004円、楽天銀行のマネーブリッジは約964円になります。上乗せ分だけで10,120円なので、数字の桁が一つ違います。
ただし、これは条件がそろう人だけの、1回限りの特典です。受け取りは、条件を10月に満たした場合でも2027年5月末頃になります。対象かどうかは、SBI新生銀行のアプリの通知で案内されます。特典入金のときに、SBI新生銀行の口座、SBI証券の口座、ハイパー預金を解約または休止していると対象外です。通常金利の差(100万円で年数百円〜数千円)とは別の、一度きりの上乗せとして考えると整理しやすいかなと思います。
6. 置く前に確認したい4つのこと
- 変動金利と基準日:この記事の金利は、基準日ごとの値です。SBI新生銀行は毎日、ドコモSMTBネット銀行(MATSUI Bankの所属銀行)は原則として政策金利の変更後の翌月初に見直される方針で、実額の表は金利が1年間変わらない前提の目安です。楽天銀行も11月2日に改定が予定されています
- 預金保険の範囲:預金保険は、金融機関ごとに元本1,000万円までとその利息が対象です。ドコモSMTBネット銀行の書面には、同社の他の預金保険の対象預金と合算して元本1,000万円までと書かれています。MATSUI Bankはこの銀行のマツイ支店なので、ドコモSMTBネット銀行の円普通預金と両方使う場合は、合算して数える前提で総額を確かめておくと安心です
- 特典と条件の期限:MATSUI Bankのランクは毎月末の証券残高で決まります。新規開設のプラチナは開設から翌々月末まで、SBI新生銀行の上乗せは2027年1月31日までの条件達成が前提です
- 証券口座と預金の連携:SBIハイパー預金のように証券口座と結びつく預金では、証券口座の認証情報が不正に取得された場合、預金にも影響が及ぶ可能性があると、公式が注意を促しています。多要素認証などの設定も含めて考えたいところです
表の金利、楽天銀行の11月2日改定予定、SBI新生銀行の5.00%特典は、適用日や条件が異なります。利用予定日に適用される金利と、対象条件を各社の公式ページでご確認ください。
おわりに
ネット銀行の普通預金は、預ける金額よりも、どの証券口座とつながっているかで金利が分かれていました。条件のない年0.50%を基準にすると、SBIハイパー預金は0.60%、松井証券とつなぐMATSUI Bankは0.61〜0.85%、楽天銀行のマネーブリッジは10月時点で最大0.48%(11月2日から0.58%の予定)でした。
置き場所は、持っている証券口座から絞り、預入額は「差がいくらになるか」を見るために使うと、判断しやすいのではないでしょうか。SBI新生銀行の年5.00%上乗せは、条件に当てはまる人だけの、1回限りの別枠です。
まずは、ご自身がどの証券口座を持っているのか、ご自身の預入額なら差が年いくらになるのかを、表で確かめてみてはいかがでしょうか。
それでは、良い資産構築ライフを!
コメント